「ファクタリングに手を出すと危ない」という言葉は、どこから来たのか
「ファクタリングに手を出すと会社が傾く」。経営者の集まりや身近な人から、こうした言葉を聞いたことがあるかもしれません。資金繰りに悩む経営者ほど、一度は耳にしている言葉でもあります。ただ、この言葉の多くは、一つの事件や一度の失敗談から広がったものです。評判の出どころをたどると、制度そのもの、使い方、業者の質という三つが混ざり合っていることに気づきます。混ざったまま語られると、制度だけが悪者にされてしまいます。この記事では、偏見がどこから来たのかを三つに分けて整理し、判断の材料を並べます。
偏見の出発点は、悪質な業者による被害
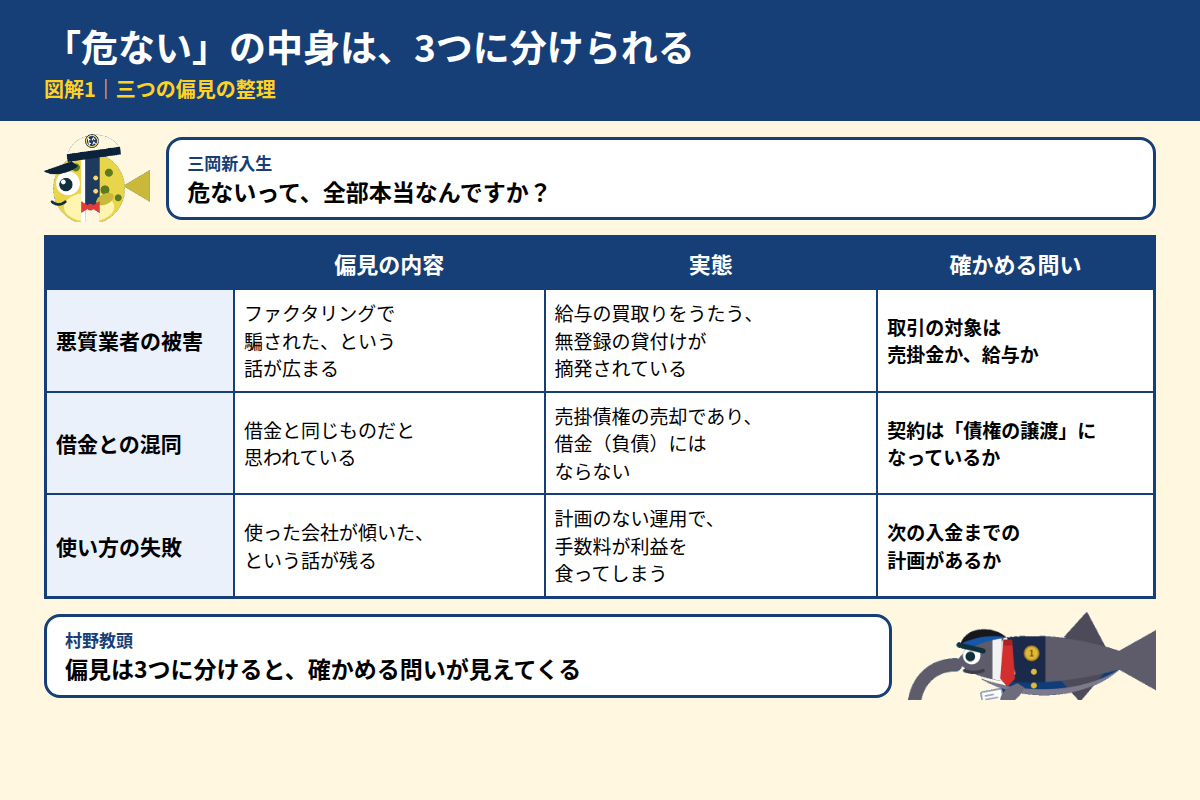
金融庁は、「給与ファクタリング」などと称する取引について、貸金業の登録を受けずに行えば貸金業に該当するとして、利用しないよう注意を呼びかけています。年率換算で数百〜千数百%になる手数料や、勤務先への連絡を伴う取立てが、危険として挙げられています。ここで問題になっているのは、ファクタリングという言葉を借りた貸付けです。売掛金を買い取る取引と同じ扱いで考えてしまうと、判断を誤りやすくなります。
ところが、言葉は切り離されずに広がります。「ファクタリング」という名前だけが記憶に残り、悪質な業者の印象が正規の取引にまで移ってしまうのです。被害の話は強く記憶に残るため、その印象が制度全体の評判になりやすい。これが偏見の一つ目の出どころです。
二つ目は、借金との混同
売掛金の買取りは、一般に債権の売買として整理されます。事業者が受け取る前の代金を、期日より早く現金にする取引です。手数料は差し引かれますが、融資契約ではないため、利息や返済の考え方が異なります。
それでも、外から見ると「お金を外から調達した」という一点しか見えません。その結果、借入と同じ一括りにされ、「借金をしている会社は危ない」という見方が、ファクタリングを使う会社にも向けられてしまいます。業者ごとに条件が違うことも、こうした混同の中では見過ごされがちです。たとえばPAYTODAYは、手数料を1%から上限9.5%の範囲で示しています。範囲が見えると、借金と同じ一括りではなく、条件を比べる対象として見られるようになります。
三つ目は、使い方の失敗が制度の評判になること
選択肢の一つとして、ラボルのような資金調達サービスの条件も、早めに確かめておくのがおすすめです。
偏見の三つ目は、使い方の失敗が制度の評判にすり替わることです。仮定例として、毎月の支払いが足りず、売掛金を次々と現金化している会社を考えます。この会社では、手数料が積み重なり、運転資金が少しずつ減っていきます。原因は制度の仕組みではなく、資金繰りの見通しが立っていないことです。
同じ失敗は、借入でも起こります。返済の見通しがないまま借り続ければ、資金繰りは苦しくなります。それでもファクタリングだけが「危ない」と言われやすいのは、利用の理由が外から見えにくく、結果だけが語られるからです。仕組みを知らない人ほど、結果から制度を判断してしまいます。
偏見と実態を分けるための三つの問い
一つ目は、取引の対象が売掛金なのか、本人の給与や将来の収入なのか。売掛金の買取りと、給与の買取りでは性質がまったく違います。
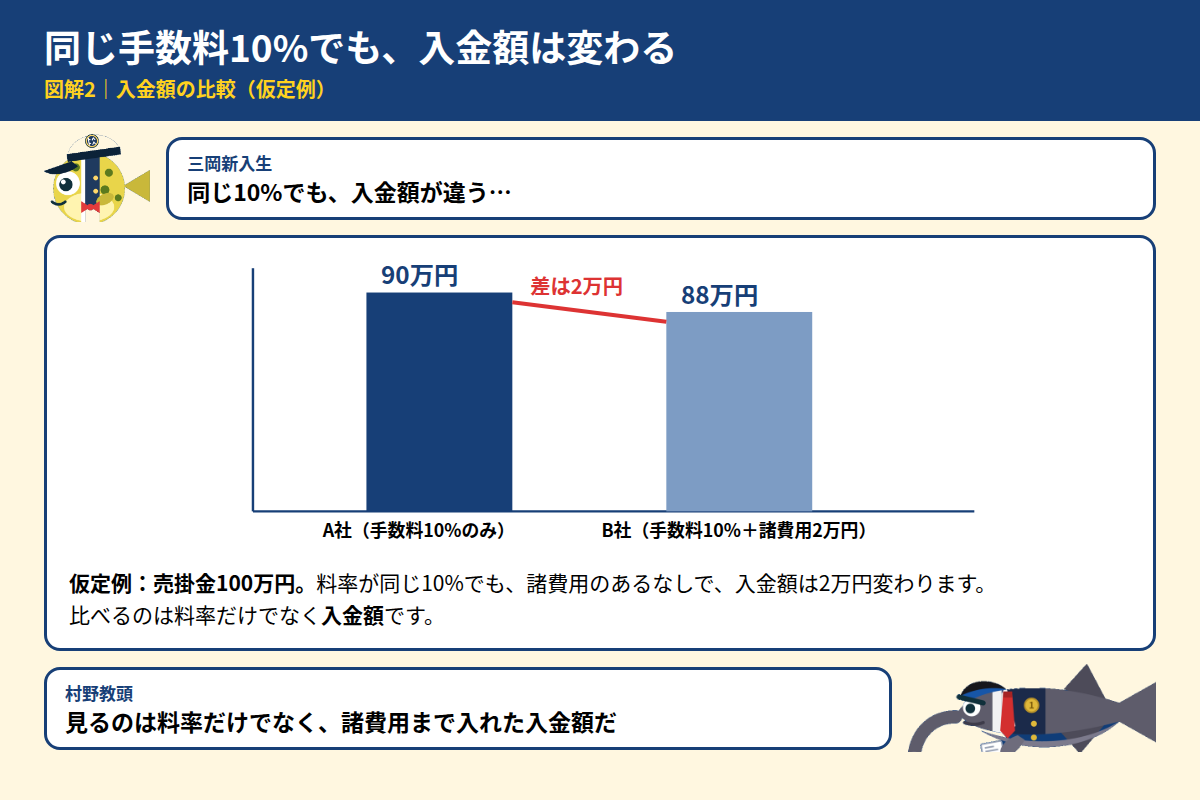
二つ目は、手数料と諸費用の総額が書面で出ているか。料率だけの説明では、実際の入金額が見えません。見積もりに登記費用や事務手数料が含まれることもあるため、総額で比べることが欠かせません。
三つ目は、資金繰り表の中で、一時的な不足を埋める利用なのか、慢性的な不足を埋める利用なのか。前者であれば計画的に使えますが、後者は手数料の負担が重なりやすいとされています。
この三点を分けるだけで、偏見と実態の区別がつきやすくなります。評判ではなく、取引の中身で見る習慣が身につきます。
仮定例:二社の提示を並べてみる
選択肢の一つとして、ラボルのような資金調達サービスの条件も、早めに確かめておくのがおすすめです。
仮定例として、売掛金100万円について、二社から提示を受けたとします。A社は手数料10%のみ、B社は手数料10%に諸費用2万円が加わる提示です。A社の入金は90万円、B社の入金は88万円になります。どちらも「手数料10%」という言葉で紹介されていても、実際の入金は2万円違います。評判ではなく、この差を見ることが判断の出発点になります。なお、この数字は計算のための仮定です。
比べる先の選び方:条件を公開している業者から見る
比べる先を選ぶときは、条件を公開している業者から見ていくのが近道です。ラボルは、手数料を買取額の一律10%とし、他の費用はかからないと案内しています。一律の料率があれば、他社の提示との比較がしやすくなります。一方で、一律ではない段階制の業者は、料金表で確かめる必要があります。料率が公開されていない項目は、公式に記載がないことを前提に、見積もりで確認するのが安全です。
締め:評判ではなく、条件で比べる
評判だけで判断すると、必要な資金を遅らせることになりかねません。大事なのは、条件を並べて比べ、その比べ方を事前に決めておくことです。たとえば、総額・入金時間・必要書類の三つを、同じ形で出してもらう。その三つがそろわない業者は、比較の対象にしない。こう決めておくと、焦りの中でも判断がぶれにくくなります。比較の最初の一社として、PAYTODAYの公式ページで、手数料の範囲と必要書類を確認してみてください。
※本記事には広告(PR)が含まれます。
合わせて読みたい
資金繰りの考え方や経営に役立つ情報は、ウハウハ高等学校のメルマガでも配信しています。登録は無料です。
出典と確認日
- 金融庁「ファクタリングに関する注意喚起」(給与ファクタリングは貸金業に該当):金融庁公式サイト(確認日:2026年11月6日)
- PAYTODAY(手数料は1%〜上限9.5%):PAYTODAY公式サイト(確認日:2026年11月6日)
- ラボル(手数料は買取額の一律10%・他の費用なし):ラボル公式サイト(確認日:2026年11月6日)
- 仮定例(売掛金100万円の二社提示など)は説明のための仮定で、実在の企業の数値ではありません。
関連サイト
- コミッターズ:営業と販路開拓の実務コラム
- 令和の総合商社:あらゆる商いを、ひとつの窓口から
- SAMURAI TIMES:経営者のための士業情報メディア
- ニコニコデスク:仕事と暮らしの実務メディア
- 今日一日:心と生き方を整えるメディア
- HYPE:クリエイターのためのメディア
- 源氏小町:美容と健康のメディア
- Antithesis:常識を疑うメディア
- BUTSU×2:スキルと物の物々交換
- みんなの企業新聞:経営者の出会いと販路づくりの新聞
- ENERGY BANK:系統用蓄電池の専門メディア
- はてなブログ(ウハウハ高等学校|投資の教室):投資の教室
- アメブロ(令和の総合商社):令和の総合商社のアメブロ
- note(コミッターズ):コミッターズのnote