「借金がゼロの会社は強い」は、半分しか正しくない
「借金がゼロの会社は強い」。経営者の多くが一度は信じた言葉です。財務の安全性を見れば、借入が少ないことは確かに強みになります。返済に追われる心配が少なく、金利の負担もありません。ただ、会社が倒れる理由は、借金の多さだけではありません。手元の現金が尽きれば、利益が出ていても支払いはできなくなります。この記事では、無借金経営の良い面と、見落とされやすいリスクを並べて考えます。
利益と手元資金は、同じではない
黒字でも資金がショートする、という話は珍しくありません。利益は損益計算書の上の数字で、手元の現金とは別物です。売上が立っても、代金の入金が数か月後になれば、その間の仕入れや給与は先に払う必要があります。この時間のずれを埋めるための資金が、手元資金です。
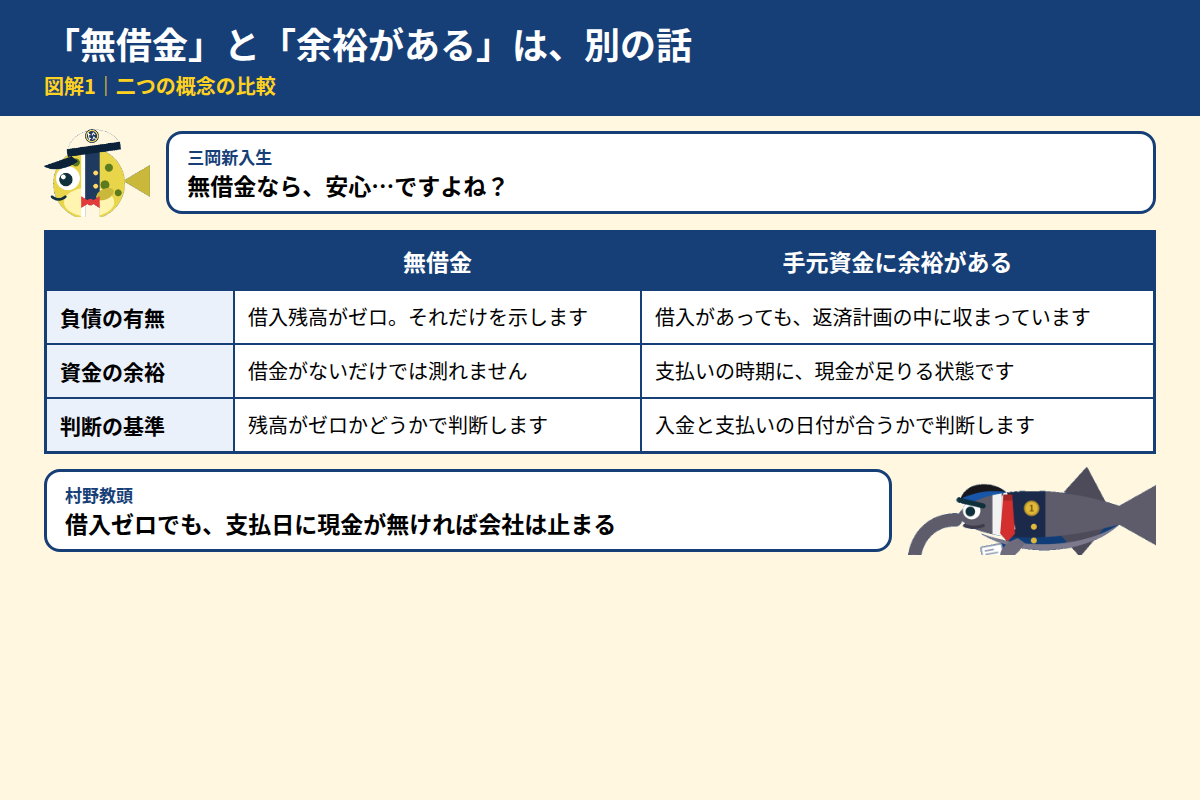
利益が出ているかどうかと、支払いができるかどうかは、別の問いです。帳簿の上で黒字でも、支払いの日に現金がなければ、会社は止まります。経営の判断では、この二つを分けて見る習慣が欠かせません。
無借金の会社でも、このずれは起きます。借りていないから安全なのではなく、ずれを埋める手段を、あらかじめ持っているかどうかが問題になります。
仮定例:売上は好調でも、入金が遅れる
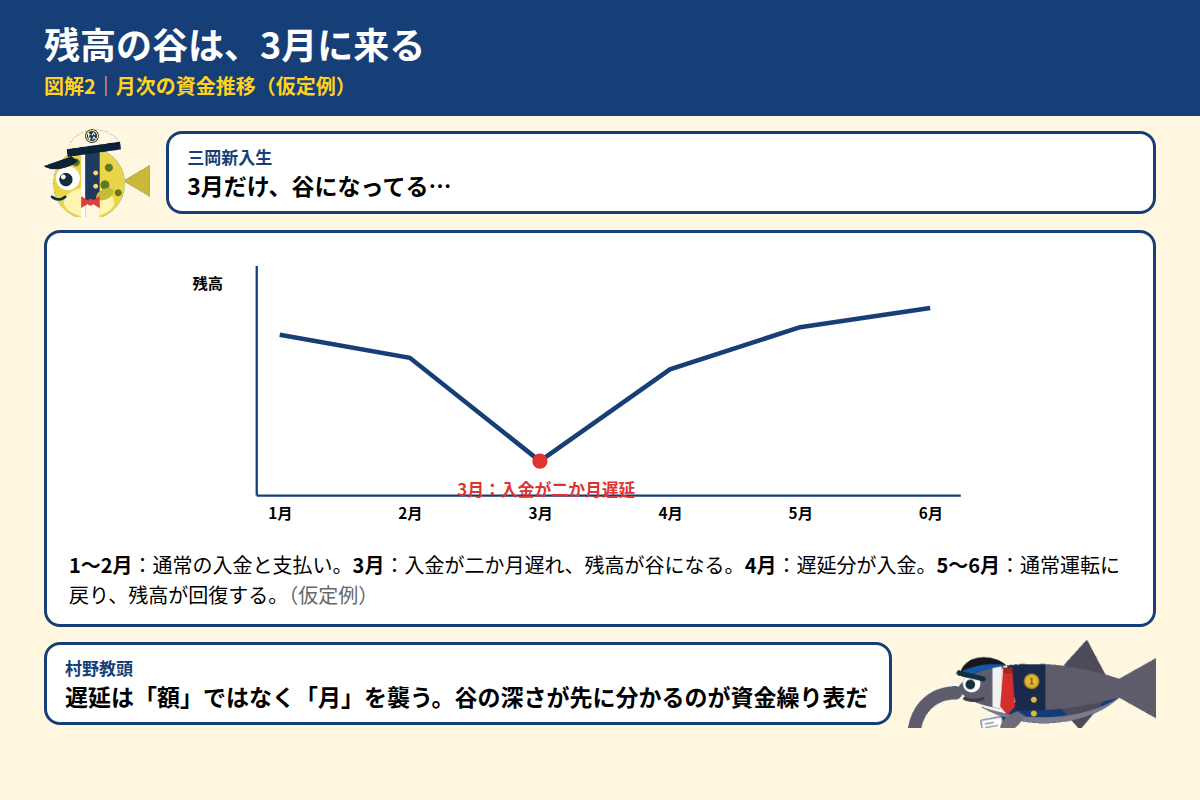
仮定例として、売上が毎月安定し、利益も出ている会社を考えます。ところが、大口の取引先の支払いサイトが延び、売掛金の回収が二か月遅れたとします。その間に、従業員の給与と仕入れ代金の支払いが重なると、手元の現金は一時的に底をつくかもしれません。
この会社は、業績が悪化したわけではありません。支払いの時期と入金の時期がずれたことで、資金の余裕がなくなっただけです。経営者にとって厄介なのは、こうした状況が、決算書の上では見えにくいことです。だからこそ、資金繰り表で月ごとの動きを確かめる必要があります。
借入は、必ずしも悪い選択ではない
選択肢の一つとして、ラボルのような資金調達サービスの条件も、早めに確かめておくのがおすすめです。
借入には、返済という負担があります。それでも、借りる目的と返済の見通しが合っていれば、借入は資金の時間差を埋める道具になります。たとえば、回収に時間がかかる支出を借入で賄い、返済を事業の利益で進めるという考え方です。
債務の調達と借入の違いを整理すると、資金の使い道と返し方を分けて考えることが大切だと分かります。ウハウハ高等学校の記事でも、資金調達を負債の種類として捉える視点が整理されています。無借金を守ることが目的になると、必要な資金を使えないまま機会を逃すおそれがあります。
資金繰り表で、底をつく月を先に見る
無借金経営を守るためにも、資金繰り表で「残高が一時的に低くなる月」を先に見ることが有効です。毎月の入金と支払いを一枚にまとめると、どの月に不足が生じるかが見えます。不足が見えれば、借入、支払いの時期の調整、売掛金の現金化など、取り得る手段を早い段階で比べられます。
資金繰り表は、いきなり完璧なものを作る必要はありません。まずは主要な入金と支払いを、月ごとに三か月分並べるところから始められます。自社メディアの記事でも、資金繰り表の下書きをどこまで整理すればよいかが扱われています。
無借金と資金の余裕は、別々に考える
無借金は、負債の少なさを示すものです。資金の余裕は、いつでも現金を動かせるかどうかの話です。二つを混同すると、借りずに耐えることが正解に見えてしまいます。
二つを分けて考えると、「借りない」ことと「備えがある」ことを両立できます。借りる必要がない時期には、借入の枠を持たず、資金が詰まりそうな時期には売掛金の現金化を検討する。その判断を、事前に決めておくことが大切です。
ファクタリングは、負債として増えない取引
選択肢の一つとして、ラボルのような資金調達サービスの条件も、早めに確かめておくのがおすすめです。
売掛金の現金化は、手段の一つです。ファクタリングは買取りの取引であり、一般に負債としては増えないとされています。ただし、手数料は差し引かれるため、負担はゼロではありません。ここで比べたいのは、手数料の料率よりも、差し引かれた後に残る金額です。
ラボルは、手数料を買取額の一律10%とし、他の費用はかからないと案内しています。総額が一つの数字で決まっていれば、資金繰り表にも入れやすくなります。
借りない時期にも、借りる準備は残しておく
無借金を続けるときほど、借入の枠を持たない判断が強くなります。ただ、借入の相談には、決算書や資金繰りの資料を揃えるまでに時間がかかります。資金が詰まってから準備を始めると、必要な時期に間に合わないおそれがあります。借りない時期にこそ、資料を整えておく。それが、無借金経営と資金の備えを両立させる実務の基本です。資料の更新は、資金繰り表の更新と重なるため、毎月の定例に組み込むと負担が少なくなります。
締め:売掛金を現金にする手段を、条件で比べる
無借金を守るか、資金の備えを持つかは、二者択一ではありません。借りる時期、借りない時期、売掛金を動かす時期を、資金繰り表の上で決めることが実務の基本です。段階制の業者は、料率の確認を先に行い、一律の業者は総額を比べる。その違いを押さえておくと、比較が速くなります。まずはアクセルファクターの公式ページで、料金表と必要書類を確認してみてください。
※本記事には広告(PR)が含まれます。
合わせて読みたい
資金繰りの考え方や経営に役立つ情報は、ウハウハ高等学校のメルマガでも配信しています。登録は無料です。
出典と確認日
- ラボル:手数料一律10%・他の費用なし:が公式ページで確認):ラボル公式サイト(確認日:2026年11月6日)
- アクセルファクター:手数料は利用額と契約方式で変わる段階制(料率は公式料金表で確認):アクセルファクター公式サイト(確認日:2026年11月6日)
- ファクタリングは融資ではなく、負債として増えない点、返金義務がない点:ファクタリングの解説記事:Homesのファクタリング解説記事(確認日:2026年11月6日)
- 利益と手元資金は別物である点、資金の時間差、無借金と資金の余裕の違い、借りる準備の考え方:一般論のため出典なし
- 仮定例(大口取引先の支払いサイトが二か月延びた会社):仮定例のため出典なし
関連サイト
- コミッターズ:営業と販路開拓の実務コラム
- 令和の総合商社:あらゆる商いを、ひとつの窓口から
- SAMURAI TIMES:経営者のための士業情報メディア
- ニコニコデスク:仕事と暮らしの実務メディア
- 今日一日:心と生き方を整えるメディア
- HYPE:クリエイターのためのメディア
- 源氏小町:美容と健康のメディア
- Antithesis:常識を疑うメディア
- BUTSU×2:スキルと物の物々交換
- みんなの企業新聞:経営者の出会いと販路づくりの新聞
- ENERGY BANK:系統用蓄電池の専門メディア
- はてなブログ(ウハウハ高等学校|投資の教室):投資の教室
- アメブロ(令和の総合商社):令和の総合商社のアメブロ
- note(コミッターズ):コミッターズのnote