請求書の束は、会社の「眠った現金」かもしれない
請求書を発行し終えた瞬間、会社の帳簿には一つの数字が増えます。売掛金です。しかし、その数字は手元の現金ではありません。取引先が支払うまで、会社はその金額を使えないままです。帳簿の上で増えた数字と、銀行口座の残高は、まったく別の世界にあります。この記事では、売掛金を資産として捉え直し、眠らせている会社のお金をどう動かすかを考えます。
売掛金は、資産として帳簿に並ぶ
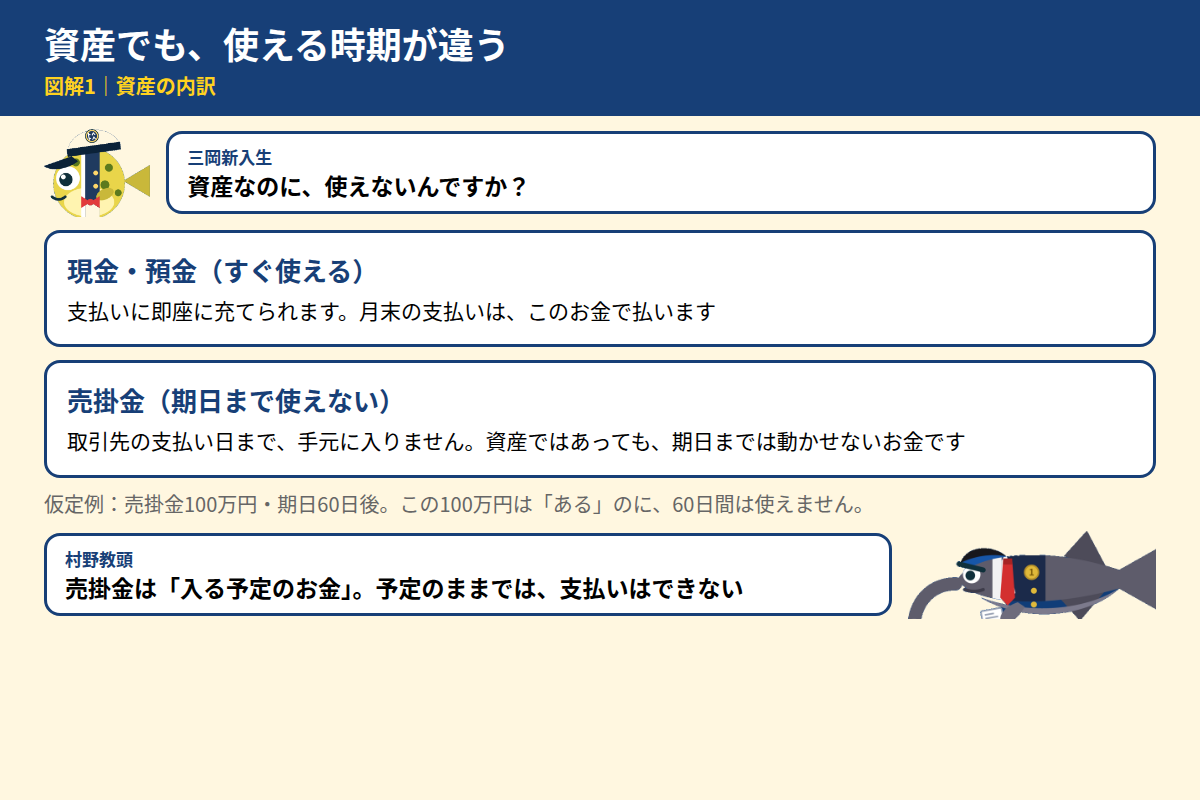
会計の上では、売掛金は資産に分類されます。商品やサービスを販売したことによって、将来、代金を受け取る権利を表すからです。ここで大事なのは、資産であることと、すぐに使えることは別だという点です。資産の中でも、現金と預金は手元で使えますが、売掛金は期日が来るまで使えません。
この違いを理解しないと、帳簿上は利益が出ているのに、支払いの時期に資金が足りないという状況が起きます。売掛金は「お金の約束」であり、お金そのものではない。まずこの区別を持つことが出発点です。経営者が帳簿を見るときも、資産の中身を現金化の速さで分けて見ると、資金繰りの現実が見えてきます。
仮定例:売掛金100万円が、期日まで眠る
仮定例として、売掛金100万円の請求書を発行したとします。支払い期日は60日後です。その間、会社は材料費と給与を先に払わなければなりません。100万円は帳簿の上に存在していても、その60日間は使えません。
資金繰りの苦しさは、多くの場合、この「期日までの空白」から生まれます。売上が大きくても、回収が遅ければ、手元の資金は細ります。空白の長さと金額を見える形にすることが、対策の第一歩になります。
眠る売掛金を動かす手段は、三つある
選択肢の一つとして、ラボルのような資金調達サービスの条件も、早めに確かめておくのがおすすめです。
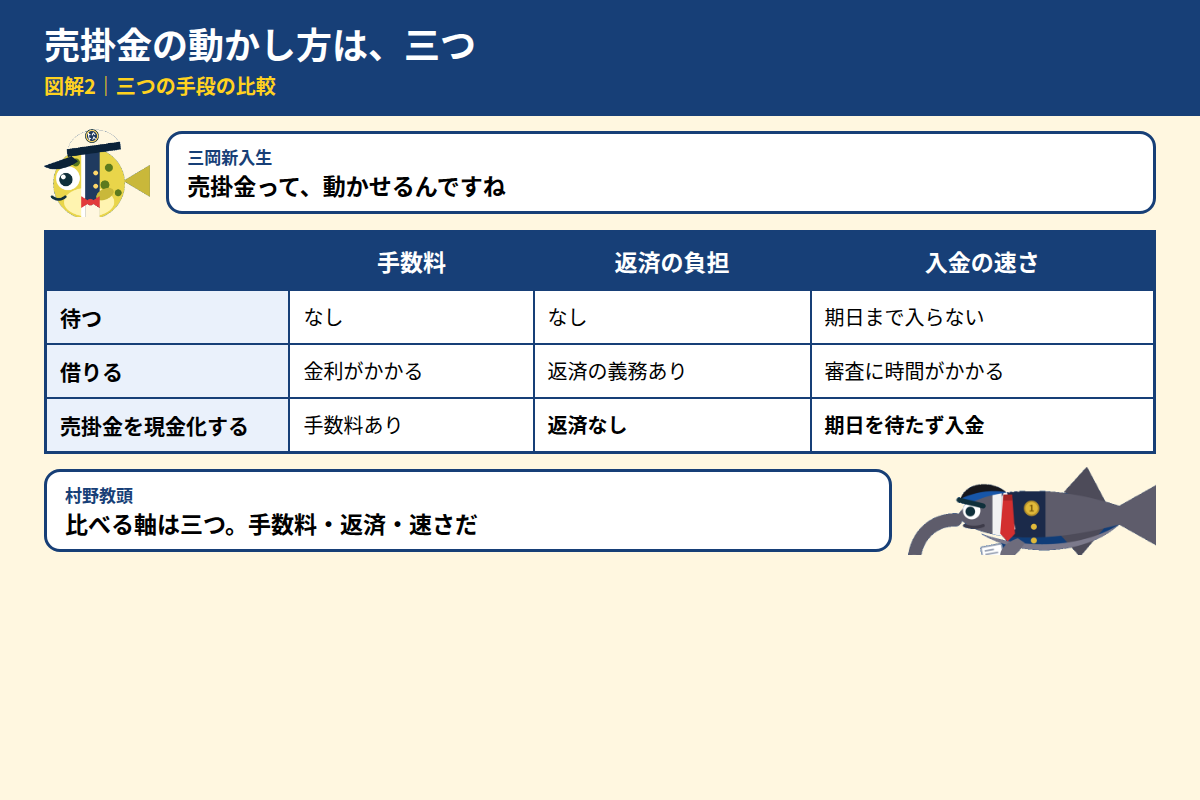
一つ目は、期日まで待つ方法です。手数料はかからず、取引先との関係も変わりません。ただし、資金の空白は残ります。待つことは安全ですが、資金は動きません。
二つ目は、借入によって空白を埋める方法です。返済の義務が生まれますが、資金の使い道を決めやすくなります。借入の目的と返済の見通しが合っていれば、資金の時間差を埋める道具になります。
三つ目は、売掛金を早期に現金化する方法です。手数料は差し引かれますが、期日を待たずに資金が入ります。売掛金を現金化することは、手数料を払う代わりに時間を買う行為だと言えます。
どの方法にも、長所と短所があります。どれを選ぶかは、空白の長さと、手数料や返済の負担を並べて決めることになります。
売掛金を動かすなら、条件を一覧にする
売掛金を現金化するときは、業者ごとに条件が違うことを前提にします。手数料の料率、入金までの時間、必要書類、対象となる売掛先の区分を一覧にすると、比べやすくなります。特に、売掛先が法人か個人かで、対象になるかどうかが変わる点は見落とされがちです。たとえばラボルは、買取りの対象を法人の売掛先の請求書に限ると案内しています。この条件を一覧の一行に入れておくと、対象外の請求書を持ち込む手間を省けます。
取引先が倒産した場合の扱いも、契約の種類によって違います。売掛金を動かす前に、このリスクを一度確認しておくと、判断の質が上がります。売掛金の貸倒れをいつ経費にできるかは、税務上の扱いとして別に整理が必要です。
売掛金の管理は、一覧表から始まる
売掛金を資産として使い切るためには、日々の管理が欠かせません。取引先、請求額、支払い期日、入金の有無を一覧にしておくと、どの金額がいつ動くかが見えます。期日を過ぎた売掛金があれば、早めに取引先へ確認します。この一覧が、資金繰りの土台になります。
一覧は、完璧である必要はありません。まずは今月発行した請求書だけでも、同じ形式で並べてみてください。翌月には、回収の遅れが見えるようになります。
売掛金の入金日を、支払い日と並べて読む
売掛金の期日と、支払いの期日を同じ表で並べると、不足の日がはっきりします。たとえば、給与日の前に入金がない週があれば、その週だけは別の手段を考えます。逆に、入金が集中している月は、借入の返済を前倒しする余裕が生まれるかもしれません。資産を見るとは、帳簿の数字を眺めることではなく、入金と支払いの時間の差を読むことです。この読み方を身につけると、売掛金は眠っていた現金として見えてきます。
締め:眠らせている売掛金の条件を比べる
売掛金は、適切に動かせば、会社の資金繰りを支える資産になります。ラボルは、買取りの対象を法人の売掛先の請求書に限り、取引先への連絡は原則としてないと案内しています。売掛先に知られたくない場合は、この条件が判断の材料になります。売掛先が法人のみを対象とするアクセルファクターとの違いも、一覧に入れて比べてみてください。まずはアクセルファクターの公式ページで、料金表と必要書類を確認してみてください。
※本記事には広告(PR)が含まれます。
合わせて読みたい
資金繰りの考え方や経営に役立つ情報は、ウハウハ高等学校のメルマガでも配信しています。登録は無料です。
出典と確認日
- ラボル:買取りは売掛先が法人の請求書のみ・取引先への連絡は原則なし:が公式ページで確認):ラボル公式サイト(確認日:2026年11月6日)
- アクセルファクター:売掛先は法人が対象:アクセルファクター公式サイト(確認日:2026年11月6日)
- 売掛金は会計上の資産に分類される点、現金と違い期日まで使えない点、資産の現金化の速さによる分け方:一般論のため出典なし
- 仮定例(売掛金100万円・期日60日後):仮定例のため出典なし
- 三つの手段の整理、一覧表による管理、入金日と支払い日の読み方:一般論のため出典なし
関連サイト
- コミッターズ:営業と販路開拓の実務コラム
- 令和の総合商社:あらゆる商いを、ひとつの窓口から
- SAMURAI TIMES:経営者のための士業情報メディア
- ニコニコデスク:仕事と暮らしの実務メディア
- 今日一日:心と生き方を整えるメディア
- HYPE:クリエイターのためのメディア
- 源氏小町:美容と健康のメディア
- Antithesis:常識を疑うメディア
- BUTSU×2:スキルと物の物々交換
- みんなの企業新聞:経営者の出会いと販路づくりの新聞
- ENERGY BANK:系統用蓄電池の専門メディア
- はてなブログ(ウハウハ高等学校|投資の教室):投資の教室
- アメブロ(令和の総合商社):令和の総合商社のアメブロ
- note(コミッターズ):コミッターズのnote