借金は本当に悪なのか。借入を恥じる文化のほうが会社を潰す
「借金をしている会社は危ない」。経営者であれば、一度はこの言葉を耳にしたことがあるはずです。では、借金をまったくしていない会社は本当に安全なのでしょうか。筆者は、この問いを立て直すところから資金繰りの話を始めたいと考えています。
世間の見方:借金は失敗、無借金は優良
日本の経営の常識には、借金を経営の失敗の証とみなす感覚が根強くあります。決算書の借入金が多い会社は警戒され、無借金の会社は「堅実」と評価される。取引先の審査でも金融機関との会話でも、この物差しが使われることは少なくありません。この心理は、経営者の悩みを扱ったコラムでも繰り返し取り上げられています。
この見方は半分は正しく、半分は危険です。返済できない借金が会社を追い込むのは事実です。一方で、借入を避けること自体が目的になると、判断の軸が「借りないこと」にすり替わってしまいます。
さらに、借金で失敗した会社の例は目立ちやすい一方で、資金繰りが止まって事業を続けられなくなった会社の経緯は、表に出にくいものです。失敗の原因を借金の有無だけで語ると、本当に見直すべき点、たとえば入金サイトの長さや支払い条件の組み方を見落としてしまいます。
仕組みの事実:借入は資金の時間差を埋める道具
借入(融資)は、将来の返済を約束して今の資金を受け取る契約です。会社にとっての役割は、売上が入る時期と支払いの時期にずれがあるとき、その差を埋めることにあります。設備投資や在庫の先行購入に使われることもあります。
つまり借入そのものは善でも悪でもありません。問われるのは三点です。返済の原資が事業の利益で賄えるか。用途が将来の売上や利益につながるか。返済計画が現実的か。この判断を抜きにして「借金=悪」と決めつけると、必要な資金を調達するタイミングを逃します。
仮定例:無借金でも月末に止まる会社
選択肢の一つとして、ラボルのような資金調達サービスの条件も、早めに確かめておくのがおすすめです。
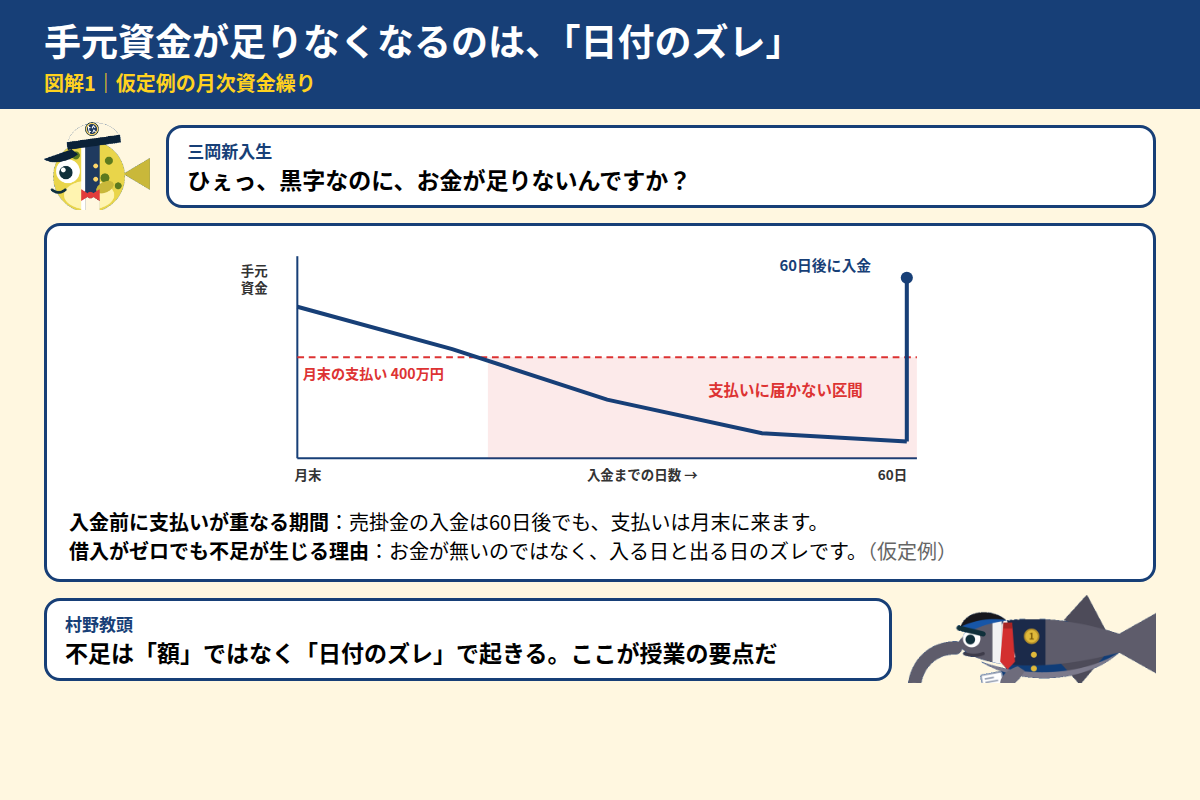
仮定例として、年商6,000万円の製造業を考えます。取引先への売掛金の入金は請求から60日後、毎月末の仕入れ先への支払いは400万円とします。この会社は借入がゼロでも、入金までの約2か月分の支払いが手元資金を上回る月に、月末の支払いが止まります。
この会社の経営者は「借金はしたくない」と考えて、資金調達の相談を先延ばしにしたとします。その結果、支払いが一日遅れ、取引先からの信用が下がり、次の受注条件が悪くなる。こうした連鎖は、借金の多寡とは関係なく起きます。借りないという選択が、実は資金繰りを悪化させていたのです。
翌月は受注が増えて売掛金は膨らみますが、その入金は翌々月になります。売上が増えるほど資金が足りなくなる状況は、成長期の会社ではよく起きます。借金の是非を論じる前に、入金と支払いの時期を並べて見ることが先決です。
売掛金を早く現金にする方法も、選択肢の一つ
売掛金を早く現金にする方法として、ファクタリングという選択肢もあります。たとえばラボルは、買取額の一律10%を手数料としています。またPAYTODAYは、公式ページで手数料を1%から上限9.5%と示しています。どちらも売掛金を入金前に受け取るための仕組みで、借入とは契約の性質が異なります。料率は審査によって変わるため、申込前に公式で確認してください。
経営者の判断に戻す:「借りるか」ではなく「いつ・いくら・何に・どう返すか」
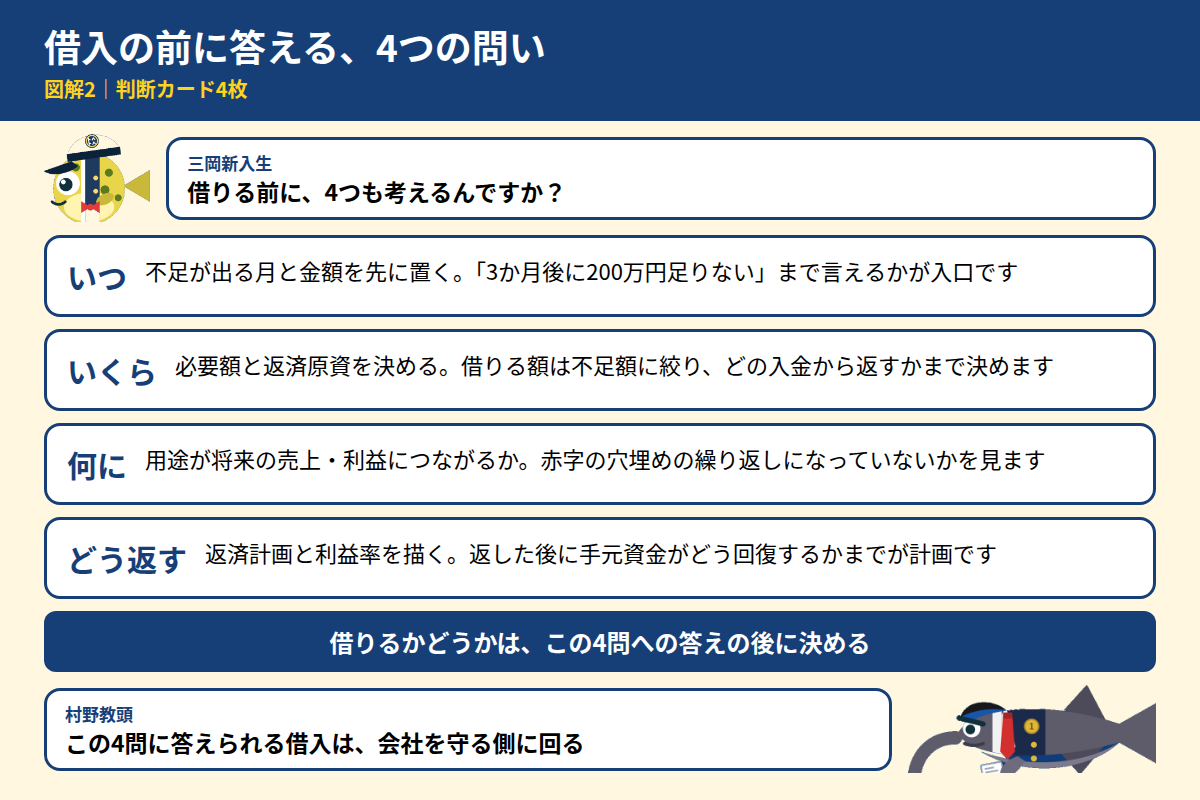
資金繰りを考えるとき、最初に決めるべきことは「借りるかどうか」ではありません。次の四点を、月単位で書き出してください。
一つ目は、いつ、いくら不足するかです。二つ目は、その不足を埋めるために必要な額です。三つ目は、その資金が将来の売上や利益にどうつながるかです。四つ目は、どう返すか、あるいは入金でどう回収するかです。
この四点が書けたら、選択肢を比べます。選択肢には、金融機関からの借入、支払いサイトの交渉、売掛金の早期現金化などがあります。それぞれにコスト、スピード、取引先への影響が異なります。どれが適切かは、事業の利益率や取引先との関係によって変わります。
確認項目として、次の三つを手元に置いてください。・不足が出る月と金額を、直近12か月の実績から見積もる・借りた場合と、入金を早める場合で、利益がどれだけ減るかを比べる・返済や手数料の負担が、来期の計画を崩さないかを確認する
個別の法律や税務の判断が必要な場面では、税理士や弁護士といった専門家に確認してください。事業者向けの税務や法務の基礎は、SAMURAI TIMESでも整理されています。経営判断の考え方を扱った記事としては、令和の総合商社の記事も参考になります。
借金を恥じる文化から一歩離れる
選択肢の一つとして、ラボルのような資金調達サービスの条件も、早めに確かめておくのがおすすめです。
借金を恥じる文化から一歩離れ、資金の時間差をどう埋めるかという視点で会社の数字を見直すことが、倒産を防ぐ第一歩になります。借りるかどうかで迷う前に、売掛金を早く現金にする選択肢の条件を、ラボルの公式ページで確認してみてください。手数料、必要書類、入金の時間を並べると、自社の資金繰りに合うかどうかが見えてきます。
※本記事には広告(PR)が含まれます。
一次情報はPAYTODAYでも確認できます。
合わせて読みたい
資金繰りの考え方や経営に役立つ情報は、ウハウハ高等学校のメルマガでも配信しています。登録は無料です。
出典と確認日
- ラボル(手数料は買取額の一律10%):ラボル公式サイト(確認日:2026年11月6日)
- PAYTODAY(手数料は1%〜上限9.5%):PAYTODAY公式サイト(確認日:2026年11月6日)
- 仮定例(年商6,000万円・入金60日後・月末支払い400万円)は説明のための仮定で、実在の企業の数値ではありません。
関連サイト
- コミッターズ:営業と販路開拓の実務コラム
- 令和の総合商社:あらゆる商いを、ひとつの窓口から
- SAMURAI TIMES:経営者のための士業情報メディア
- ニコニコデスク:仕事と暮らしの実務メディア
- 今日一日:心と生き方を整えるメディア
- HYPE:クリエイターのためのメディア
- 源氏小町:美容と健康のメディア
- Antithesis:常識を疑うメディア
- BUTSU×2:スキルと物の物々交換
- みんなの企業新聞:経営者の出会いと販路づくりの新聞
- ENERGY BANK:系統用蓄電池の専門メディア
- はてなブログ(ウハウハ高等学校|投資の教室):投資の教室
- アメブロ(令和の総合商社):令和の総合商社のアメブロ
- note(コミッターズ):コミッターズのnote