この授業では、ロイヤリティとインボイスの関係がわかります。そして、請求書で見る6つの項目もつかめます。
朝のホームルーム
さて、三岡新入生が、「請求書」と書かれた紙を両ひれでつかんで、教室を3周しました。
「本部から届いたロイヤリティの請求書に、消費税が書いてあります。フランチャイズの消費税とインボイスって、何をすればいいんですか。ひぇっ、それ、月いくらからですか?」
ぷくっ(ふくらみ1回)。すると、出席簿をめくる村野教頭が言います。「そもそも、紙を逆さに持っていますよ」
たとえば、ロイヤリティ10万円に消費税10%が乗ると、請求は11万円。この1万円の行き先を、ロイヤリティとインボイスの話として、今日は国税庁の資料で追います。
ロイヤリティと
インボイスで見る3つの点
6項目を確認
1納める消費税の計算
2免税事業者などからの仕入れの控除割合(%)
3本部の請求書で見る6項目
4自分の立場で変わる
- 消費税の納税義務は原則免除
- 登録すると課税事業者になる
- 簡易課税・2割特例・3割特例は保存なしで控除できる
授業:ロイヤリティとインボイス
「うまい話のにおいは、だいたい分かります。だいたい。しかし、消費税は、においでなく請求書で追います。まず、要点は3つです」と教頭。
1. ロイヤリティとインボイスの出発点は、消費税がかかること
まず、国税庁によると、消費税の課税対象は、国内で事業者が事業として対価を得て行う、資産の譲渡、貸付け、役務の提供です。また、日本フランチャイズチェーン協会によると、ロイヤルティは商標やノウハウの使用、営業開始後の経営指導などの対価です。そのため、消費税がかかる取引にあたる場合が多いと考えられます。ただし、個別の扱いは、本部の請求書と税理士に確認してください。
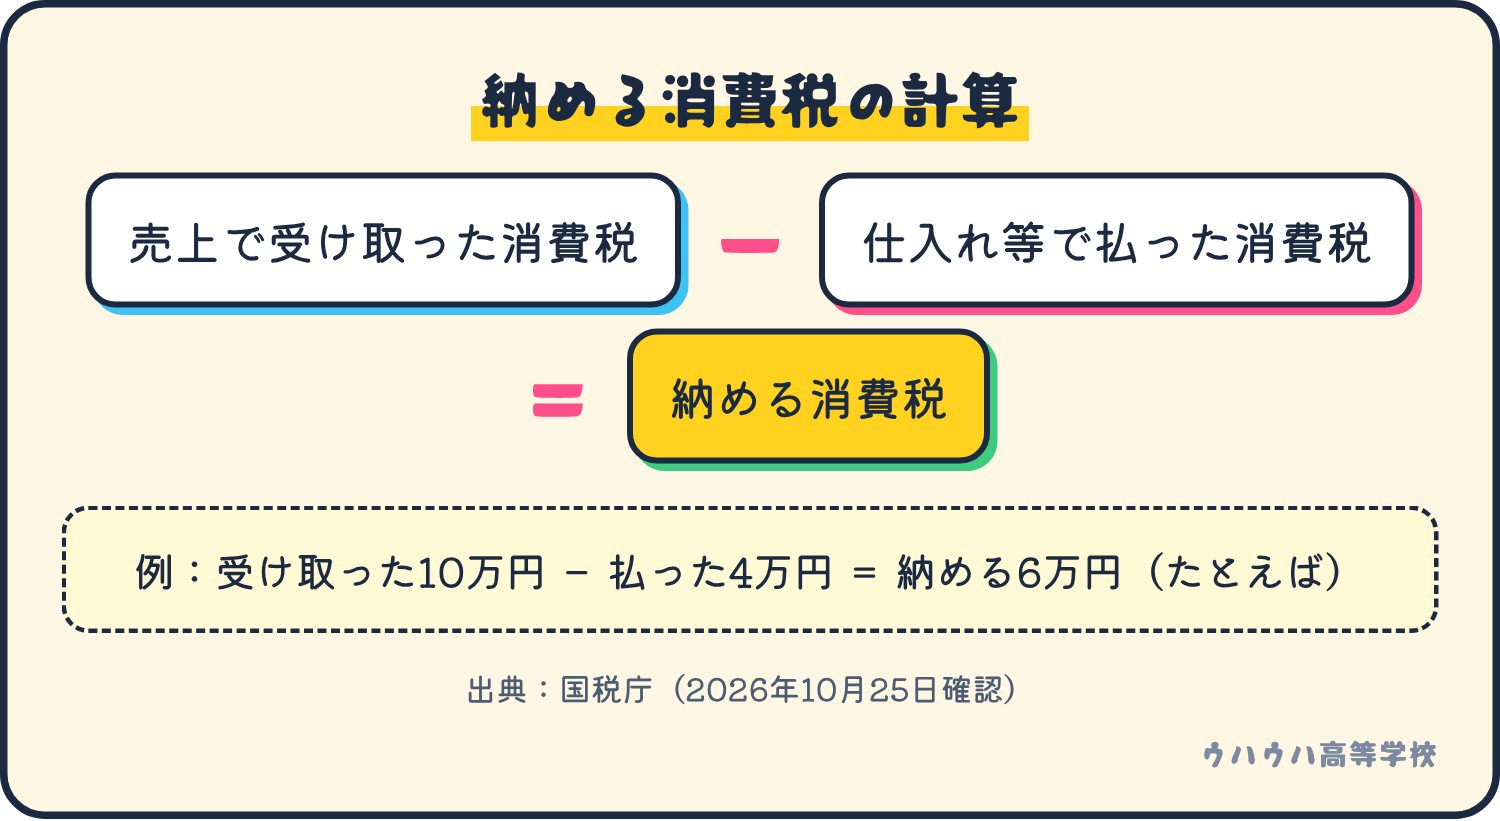
次に、納める消費税は、売上げで受け取った消費税から、仕入れ等で支払った消費税を差し引いて計算します。つまり、ロイヤリティで払った消費税は、この「差し引く側」に入ります。
2. ロイヤリティとインボイス、差し引くには保存が必要
まず、国税庁は、仕入税額控除にはインボイス(適格請求書)の保存が必要で、インボイスがない仕入れや経費は原則として控除できないとしています。
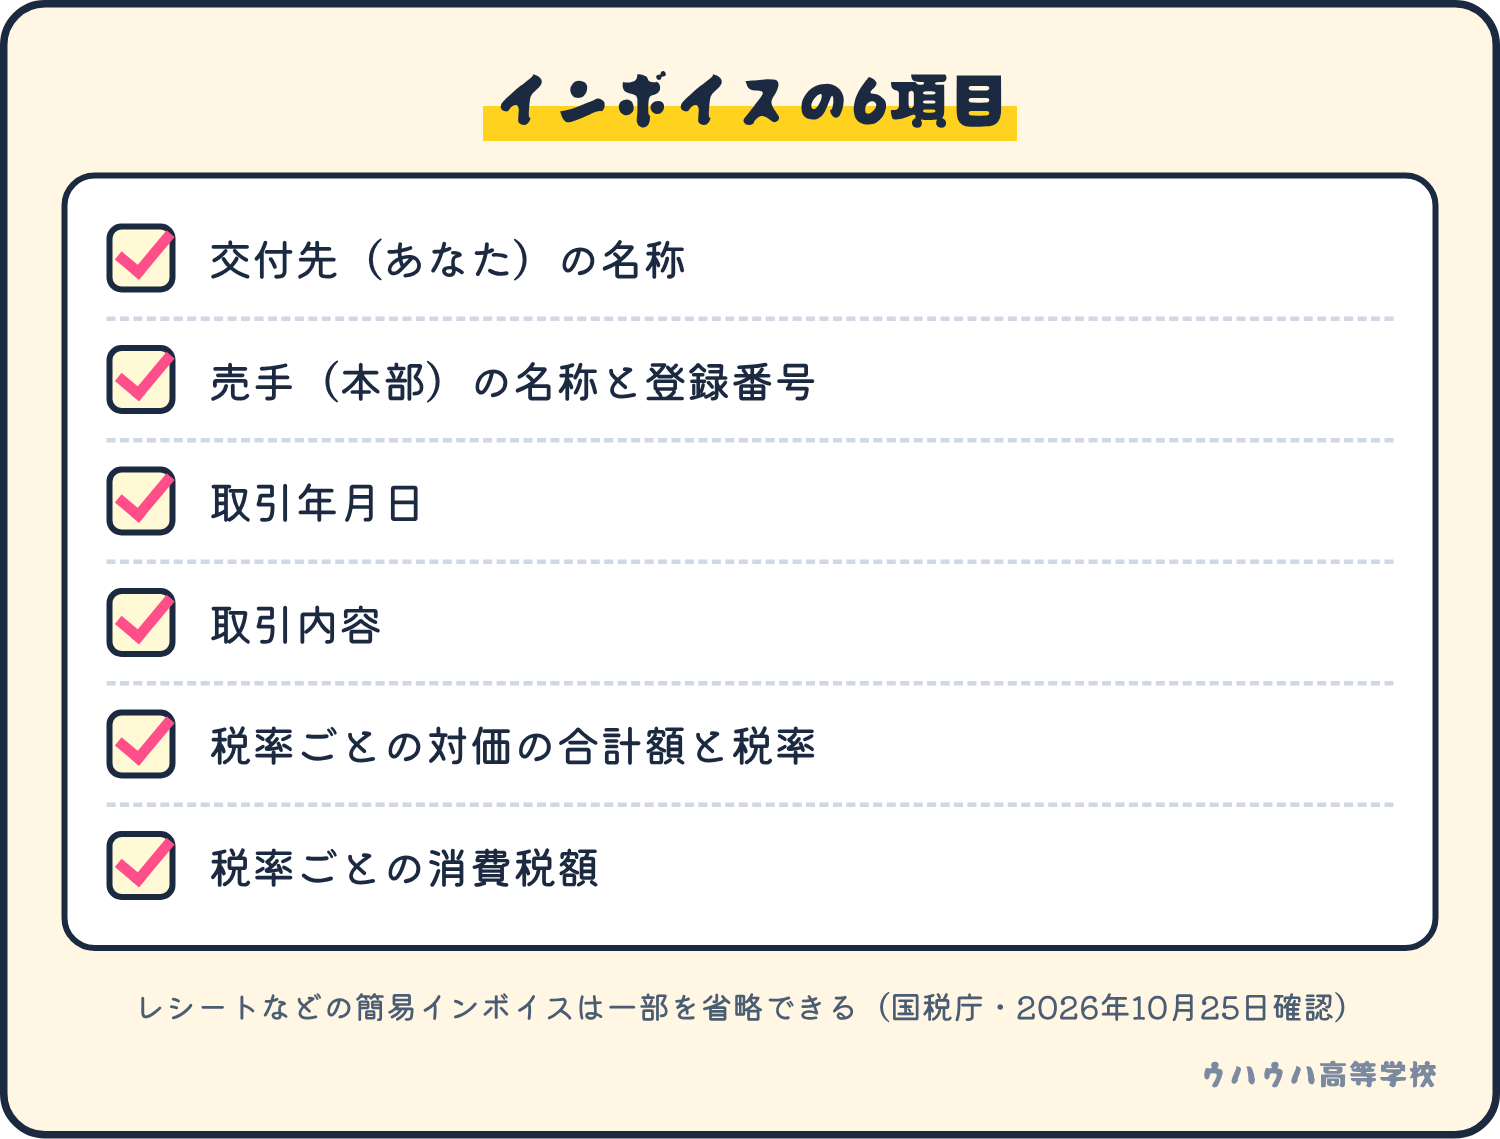
また、インボイスは、請求書という名前でなくても、決められた事項が書いてあれば該当します。そこで、ロイヤリティとインボイスで本部の請求書に見る6項目は、下の図のとおりです。
すると、法被のマネッコ先輩が、請求書を高く掲げます。「へい、らっしゃい! つまり、登録番号がない請求書は、のれんのない屋台と同じでやんす」
三岡の頬が、ぷくっ(ふくらみ2回)。「でも、番号がないと、引けないんですか」
3. ロイヤリティとインボイスは、自分の立場でルールが変わる
まず、基準期間の課税売上高が1,000万円以下だと、消費税の納税義務は原則免除されます。ただし、インボイス発行事業者に登録すると、課税事業者になります。なお、この点は、別の解説記事でも詳しく書かれています。
登録すると、売上が1,000万円以下でも消費税の申告と納付が必要になります。
参考:インボイス登録は必要?開業したての個人の選び方
また、簡易課税、2割特例、3割特例を使う場合は、受け取ったインボイスを保存しなくても仕入税額控除を受けられます。なお、2割特例は、2026年9月30日までの日の属する課税期間まで。特に、個人事業者は2026年分が最後です。その後、2027年分・2028年分は、免税事業者から登録した個人事業者向けの3割特例になります(2026年10月25日確認)。
一方、もし本部が登録していない場合は、経過措置の割合だけ控除できます。しかも割合は、下の図のとおり段階的に下がります。
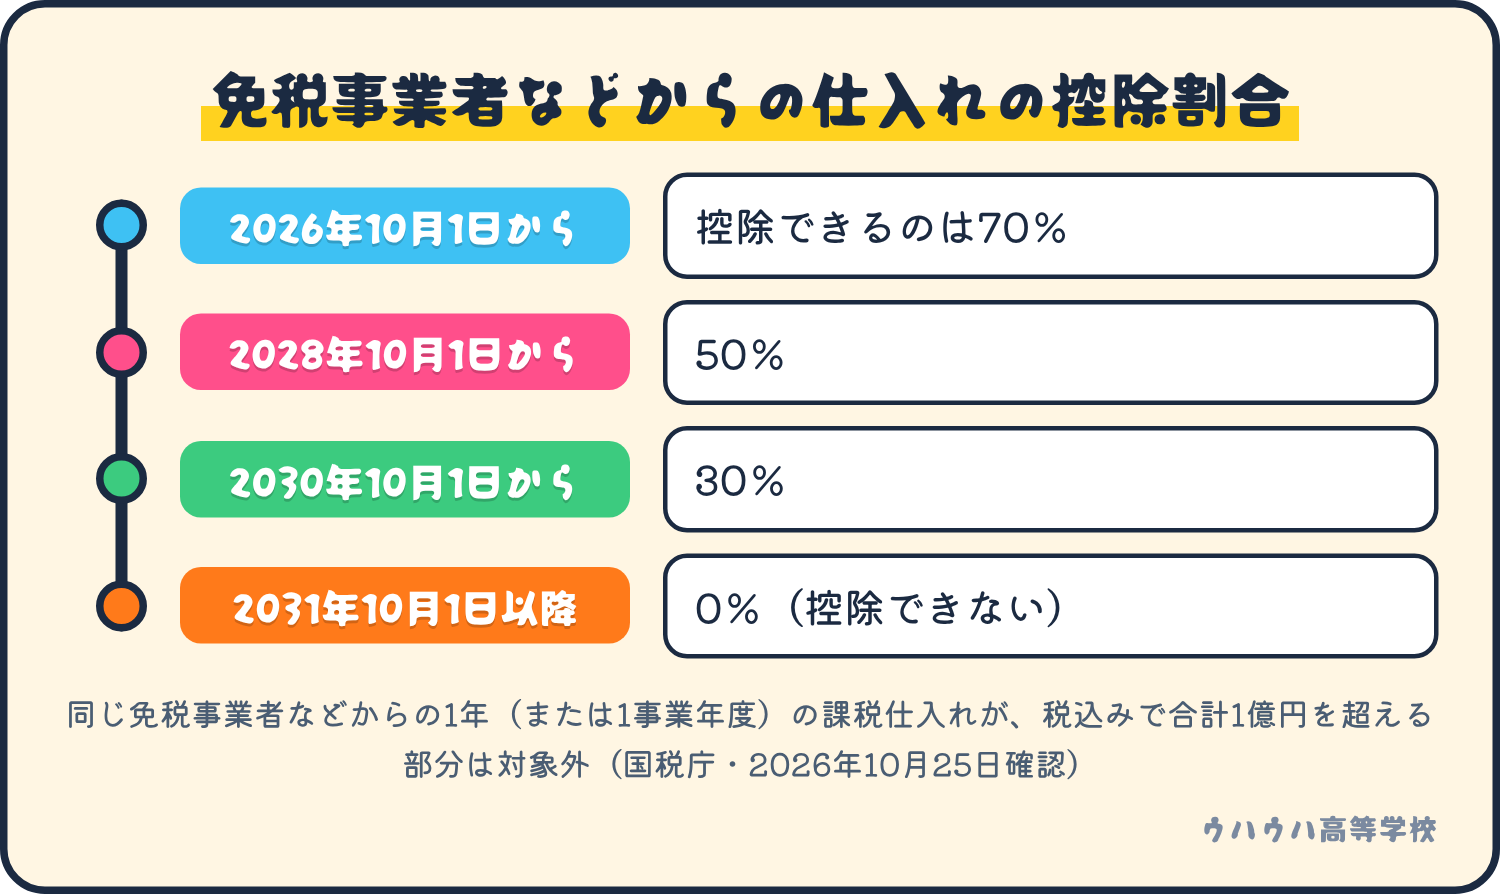
国税庁の特集ページでは、免税事業者などからの仕入れで控除できる割合は、2026年10月から70%と示されています。見直しは2026年10月1日以後に開始する課税期間から適用とも書かれているため、自社にいつから当てはまるかは、国税庁のページか税理士に確認してください。
参考:免税事業者への支払いと消費税|10月からの7割控除
なお、ここは細かいので、税務署や税理士に確認してください。
小テスト|ロイヤリティとインボイスの確認
ロイヤリティとインボイスの話です。本部のロイヤリティ請求書で仕入税額控除を受けたいとき、請求書にあるとよいものは、どれでしょう。
- A 本部のマスコットの絵
- B 売手である本部の名称と登録番号
- C 校長のハンコ
答えはBです。なぜなら、国税庁が示す記載事項に、売手の名称と登録番号が入っています。
今日の宿題|ロイヤリティとインボイスを探す
まず、手元のレシートか請求書を1枚出して、図の6項目のうち「登録番号」と「税額」が書かれているかを探してみましょう。ただ、レシートは、書き方が簡単なことがあります。しかも費用はかかりません。
校長のひとこと
そして、眠っていたシーラカンス校長が、請求書の端をくわえて目を開けます。
「…預かった水は、返す水と引き算じゃ。わしは4億年、売ったことがない。…ぐう」
フランチャイズでの独立・開業について、相談したい方はこちらです。(外部サイトへ移動します)
相談窓口へ進む
放課後・購買部
購買部のマネッコ先輩「今日のパンは、いま配達待ちでやんす。準備中ですので、ちょいと待っておくんなさい」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
次は、ウハウハ高等学校の玄関へ。入学試験の受付で、校長が名札をつけて待っています。入学試験(ハブ)はこちらです。
出典と確認日
- 国税庁「インボイス制度について」:https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_about.htm
- 国税庁「No.6105 課税の対象」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6105.htm
- 国税庁「No.6501 納税義務の免除」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6501.htm
- 国税庁「2割特例 特設ページ」:https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_2tokurei.htm
- 国税庁「税制改正特集(インボイス経過措置の見直し等)」:https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
- 日本フランチャイズチェーン協会「加盟契約」:https://www.jfa-fc.or.jp/particle/3611.html
- 確認日:2026年10月25日
この記事は学習用の情報で、契約や投資の勧誘や助言ではありません。契約や投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、のれん分け科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください