この授業では、副業の経費になるものとならないものの線引きがわかります。さらに、高い買い物の扱いも学びます。
朝のホームルーム|副業の経費になるもの
三岡新入生が、お弁当箱をひっくり返しました。ぶわっと出てきたのは、レシートの山です。「先生、副業の経費になるもの、全部取っておきました。もちろん、ランチ代も入りますよね?」。ぷくっ(ふくらみ1回)。一方、村野教頭は、鼻でレシートを器用に拾い集めながら出席をとります。
たとえば副業の収入が40万円で、経費が15万円なら、税金の対象になる所得は25万円です。つまり、経費は、所得を小さくする引き算の材料です。ただし、何でも入れられるわけではありません。
副業の経費は
収入を得るために必要な費用
=所得25万円
1経費は引き算の材料
40万円
15万円
2経費になる?
- 収入を得るために直接かかった費用
- 仕事上の費用(販売費など)
- 自分ひとりの普段の食事
- 罰金
31品の値段で変わる扱い
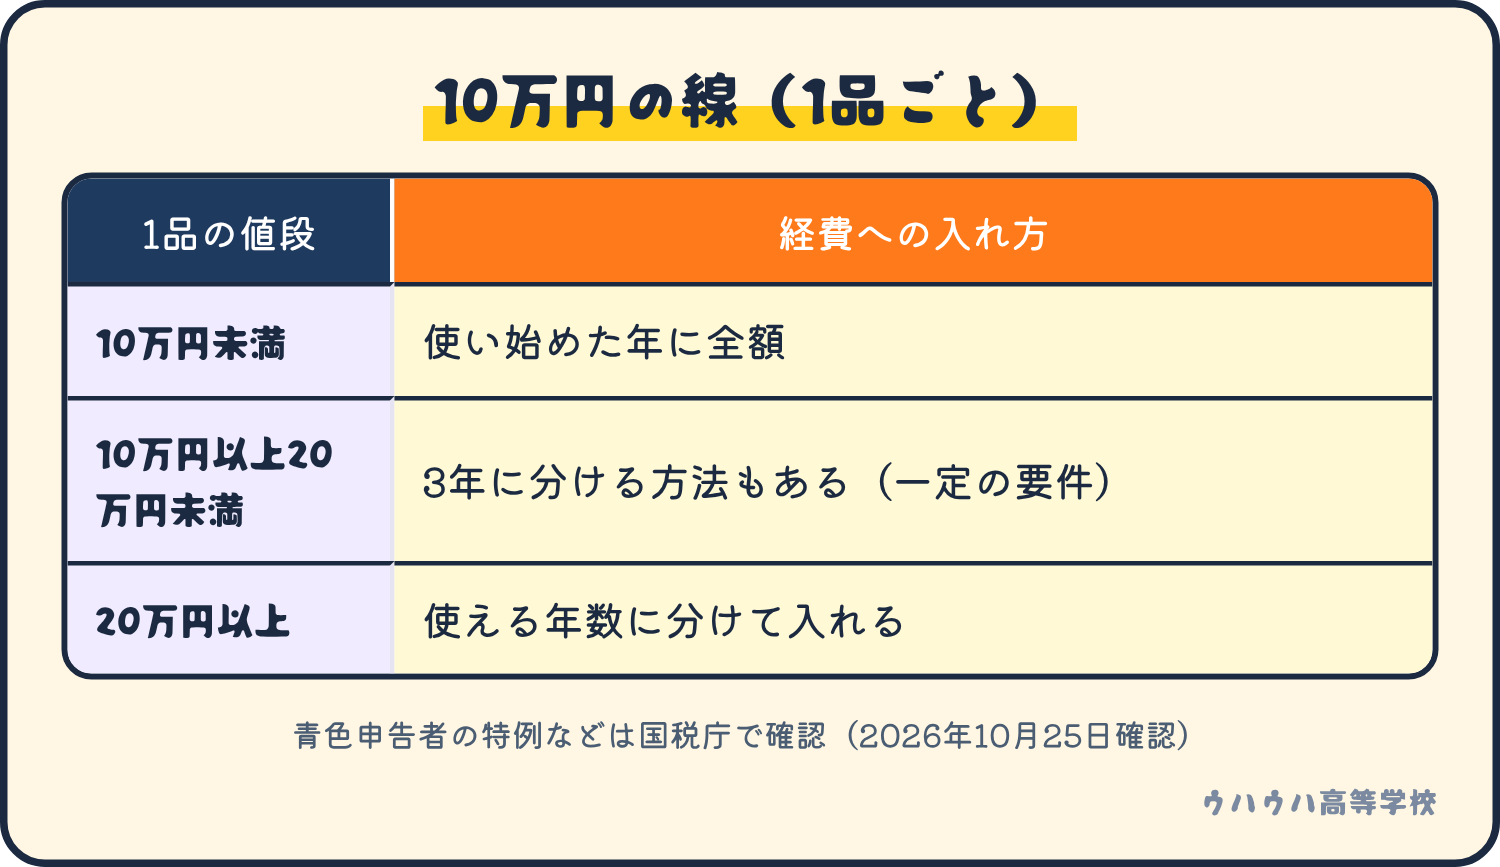
| 1品の値段 | 扱い |
|---|---|
| 10万円未満 | 使い始めた年に全額 |
| 10万円以上20万円未満 | 一定の要件で3年に分ける方法も |
| 20万円以上 | 使える年数に分ける(減価償却) |
4迷ったら3つ聞く
仕事と私用が混ざる費用は、区分できる金額だけ。雑所得の赤字は給料と通算できません。
授業:副業の経費になるものの線引き
さて、村野教頭が、黒板に大きく「経費」と書きました。「要点は3つ。まず、経費とは何か、なるものとならないもの、高い買い物の扱いです」
1つ目:副業の経費になるものは「収入を得るために必要だった費用」
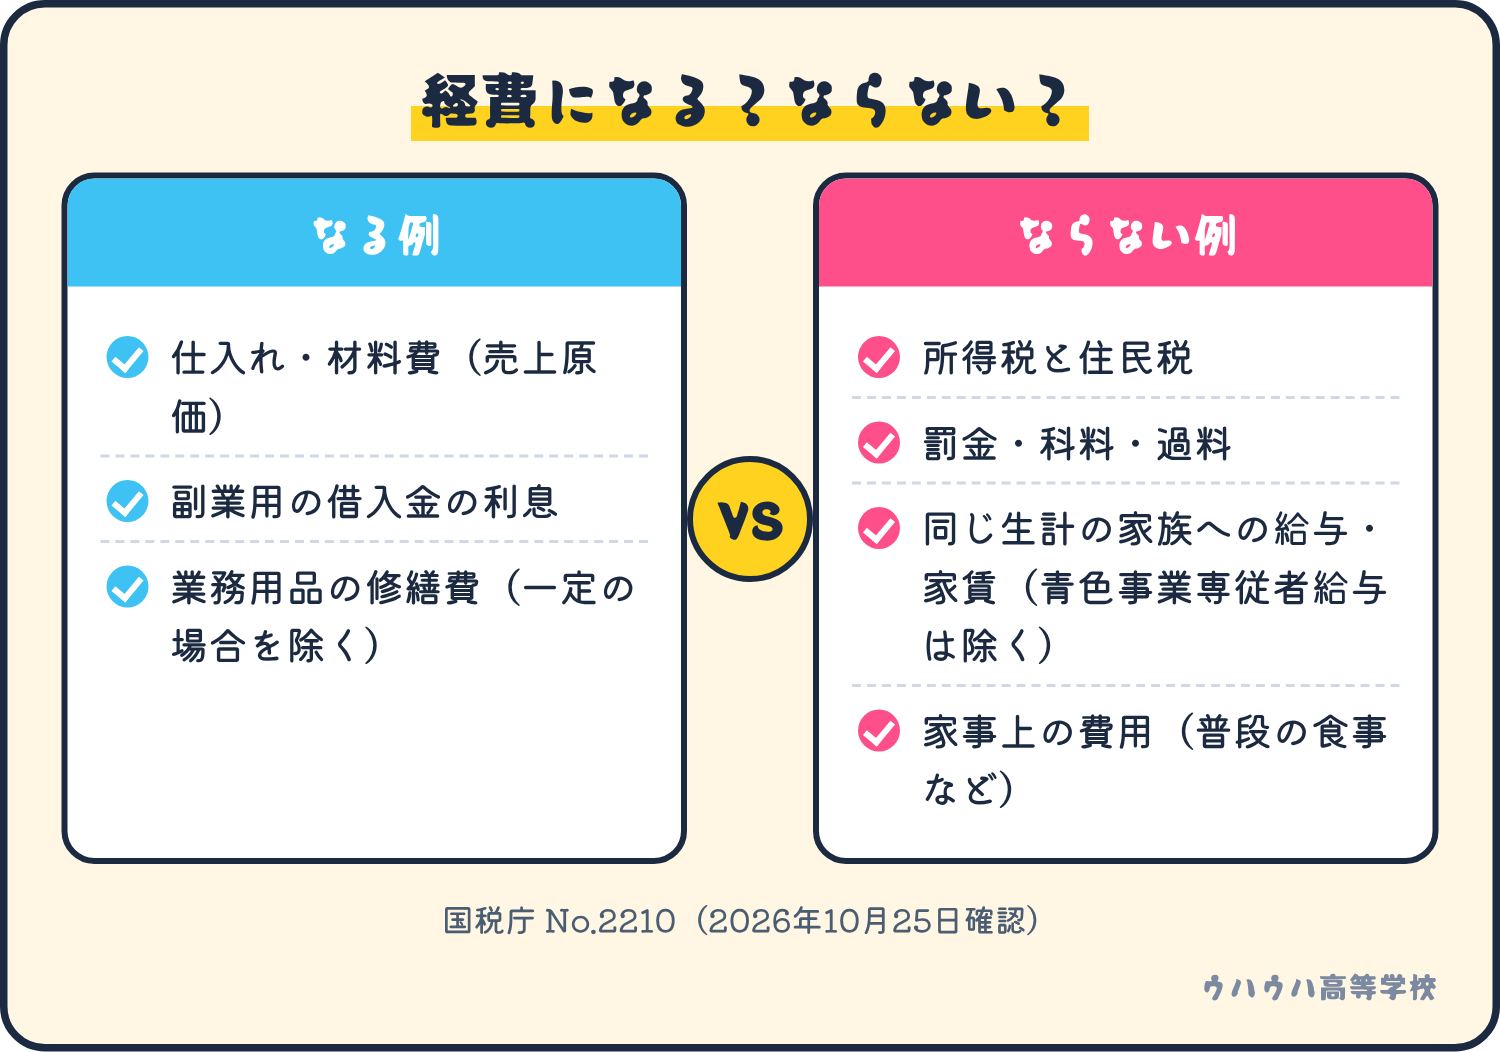
国税庁は、必要経費を2つ挙げています。1つは、収入に対応する売上原価など、収入を得るために直接かかった費用です。もう1つは、その年に生じた販売費や一般管理費など、仕事上の費用です(2026年10月25日確認)。副業が雑所得(事業所得に当たらない副業の所得)でも、この考え方は同じです。
三岡「じゃあ、ランチ代は?」
教頭「ただし、自分ひとりの普段の食事は、家事上の費用と考えます。家事上の費用は、必要経費になりません」
2つ目:副業の経費になるものとならないもの
国税庁の資料には、副業の経費になるものとならないものの例が出ています。下の図の左が、なるものの例です。一方、右が、ならないものの例です。
そこで、天楽先生が、水鉄砲でピュッと右側の「罰金」を撃ちました。「やったるでぇ。銘柄は選ばんがの。ただし経費は、選ぶぞ。仕事に使ったものだけじゃ」
また、仕事と私用が混ざる出費は、家事関連費といいます。たとえば自宅のネット代のように、副業にも私用にも使うものです。つまり、経費にできるのは、仕事で直接必要だったことが取引の記録などで明らかに区分できるとき、その区分できる金額だけです。
教頭「ちなみに、『経費で落とせば実質タダ』と言う人がいたら、うまい話のにおいは、だいたい分かります。だいたい。経費は、お金が戻る仕組みではなく、所得を小さくする引き算です」
また、この点は、別の解説記事でも詳しく書かれています。
個人事業主の経費の考え方を5つの質問で整理した記事です。家事関連費の区分、領収書の保存期間、備品を買ったときの扱いも載っています。
参考:個人事業主の経費の考え方を質問と答えで整理
さらに、もうひとつ大事な点があります。雑所得の計算で赤字になっても、その損失は給料など他の所得と通算できません(損益通算できません)。経費を増やして給料の税金を戻す、という使い方はできないのです。
3つ目:高い買い物は10万円の線
たとえば、パソコンのような長く使う物は、買った年に全額を経費にできるとは限りません。下の図のように、1品の値段で扱いが変わります。まず、10万円未満なら、使い始めた年に全額です。次に、10万円以上20万円未満なら、一定の要件のもとで3年に分ける方法もあります。そして、20万円以上は、使える年数に分けて入れます。これを減価償却といいます。
すると、三岡の体が、ぷくーっとふくらみました(ふくらみ2回)。「ひぇっ、でも、それ、月いくらからですか?」
教頭「月ではなく、1品ごとの値段です。ただ、ここは細かい特例もあるので、国税庁のNo.2100で確認してください」
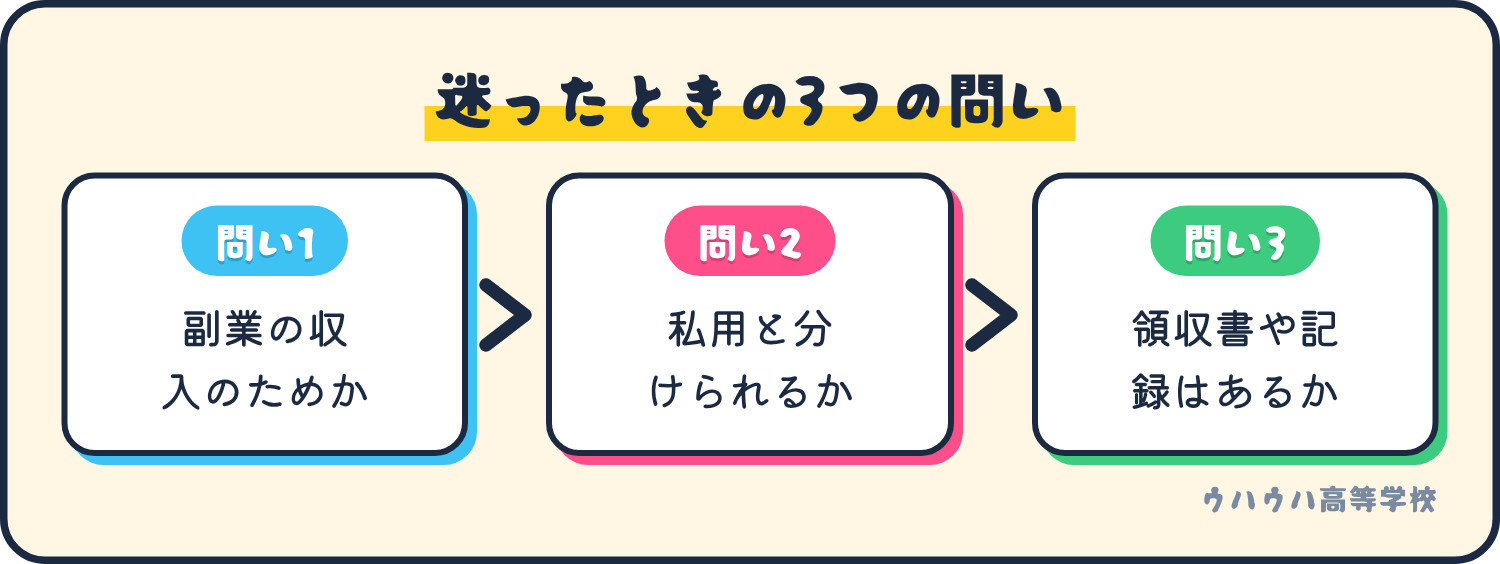
副業の経費になるものか迷ったときの3つの問い
そこで、下の図のとおり、迷ったら3つ聞いてください。副業の収入のためか、私用と分けられるか、記録は残っているか。だから、この3つに答えられない出費は、いったん保留です。
なお、記録は、領収書やレシートです。また、前々年の業務に係る雑所得の収入が300万円を超える人には、請求書や領収書などを5年間保存する決まりがあります(2026年10月25日確認)。それ以下の人も、申告のときに説明できるよう、取っておくのが安心です。
小テスト|副業の経費になるものの確認
たとえば、1LDKの自宅リビングで、副業の作業をしています。なお、家賃は月8万円です。では、副業の経費になるものとして、家賃の扱いで正しいのはどれでしょう。
- A:家賃の全額を経費にできる
- B:副業に使った部分を記録で明らかに区分できる分だけ経費にできる
- C:どんな場合も家賃は経費にならない
答えはBです。つまり、私用と仕事が混ざる出費は、仕事で必要だった部分を明らかに区分できる金額だけが対象だからです。
今日の宿題
まず、最近の副業用の出費を3つ選び、日付・金額・何のためかの3列でメモしてください。次に、レシートはスマホで撮って、ひとつのフォルダにまとめます。しかも、これだけで5分です。
校長のひとこと
シーラカンス校長は、レシートの山を枕にして寝ていました。ぱちりと目を開けて言います。「…経費は、盛るものではない。残すものじゃ。わしは4億年、売ったことがない」。そして、レシートの山にまた沈みました。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!今日のパンはいま焼いてる最中でやんす。準備中でごぜえやすので、もうしばらくお待ちを」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
さて、次の教室は、大家さん養成科です。レシートの山を見たアイビー先生が、「まずご飯は食べなさい」とおにぎりを用意して待っています。大家さん養成科の教室へ
出典と確認日
- 国税庁「No.2210 必要経費の知識」
- 国税庁「No.2100 減価償却のあらまし」
- 国税庁「No.1500 雑所得」
- 国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」
- 確認日:2026年10月25日
この記事は学習用の情報で、投資の勧誘や助言ではありません。契約や投資の判断はご自身でお願いします。税金の判断は、税務署や税理士に確認してください。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、放課後バイト科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください