この授業では、事業所得と雑所得の違いがわかります。さらに、青色申告特別控除と赤字の扱いも学びます。
朝のホームルーム|事業所得と雑所得の違い
教室の入口で、三岡新入生の動きが止まりました。しかも、ぶかぶかのブレザーの袖が、引き戸にはさまっています。そして、両手には「事業」「雑」と書いたうちわ。「先生、副業の事業所得と雑所得の違いって、結局どっちにマルをつけるんですか?」。ぷくっ(ふくらみ1回)。一方、村野教頭は、はさまった袖を鼻で外しながら出席をとります。
実は、事業所得と雑所得の違いで変わるのは、税金の「おまけ」と「赤字の扱い」です。たとえば副業で赤字が出たとき、給料と相殺できるかどうかが分かれます。この授業では、その分かれ目を見に行きます。
事業所得と雑所得
赤字の扱いが分かれ目
最高65万円
13つの比べ方
| 比べる点 | 事業所得 | 業務に係る雑所得 |
|---|---|---|
| 青色申告特別控除 | 対象(最高65万円) | 対象外 |
| 赤字(損益通算) | 給料などと相殺できる | 相殺できない |
| 帳簿 | 記帳と保存が必要 | 前々年の収入300万円超で書類を保存 |
2区分を見る順番
収入が何万円なら事業所得、という単純な線は書かれていません。
3青色申告特別控除の最高額
4区分の考え方
- 実態で判断される
- 迷ったら税務署か税理士
- 「赤字を相殺したいから」で決める
授業:事業所得と雑所得の違いと分かれ目
村野教頭がチョークを折りそうな勢いで黒板に書きます。「この授業も3つ。まず、副業の所得が入る箱、箱を決める目安、箱で変わること、です」
1つ目:副業の所得は、2つの箱に入りやすい
所得税では、所得を性質ごとの箱に分けて計算します。そして、副業が入りやすい箱は、事業所得と、業務に係る雑所得です(2026年10月25日確認)。
また、国税庁は、雑所得の例に「副業に係る所得(原稿料やシェアリングエコノミーに係る所得など)」を挙げています。つまり、業務に係る雑所得とは、副業の収入のうち、営利を目的とした継続的なものです。
2つ目:事業所得と雑所得の違いを決める目安は「事業らしさ」と帳簿
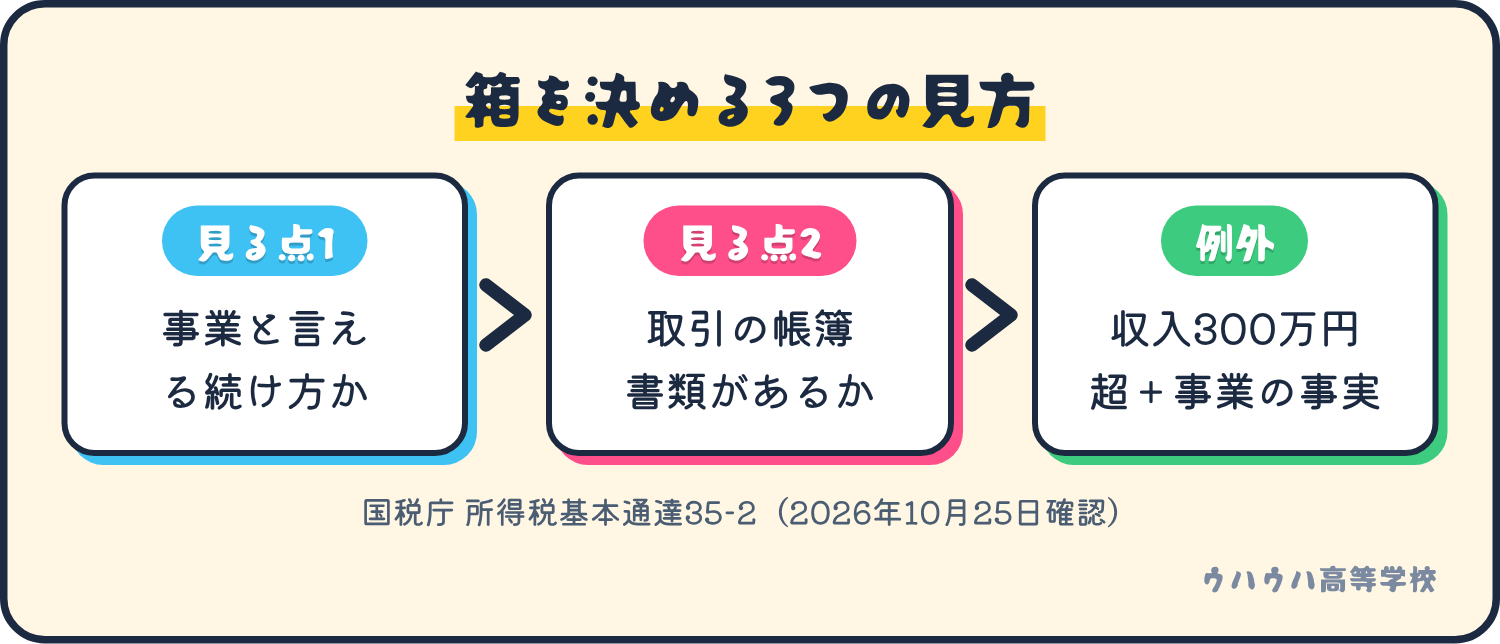
国税庁の通達(税務署が法律を運用するときの指針)には、次のように書かれています。まず、事業所得と認められるかどうかは、その活動が社会通念上、事業と言える程度で行われているかで判定します。一方、取引を記録した帳簿書類の保存がない場合は、業務に係る雑所得になります。ただし、収入金額が300万円を超え、かつ事業所得と認められる事実がある場合は、例外です。
そこで、下の図のとおり、見る順番は3つです。活動の様子、帳簿書類、300万円の例外。ただ、収入が何万円なら事業所得、という単純な線は、ここには書かれていません。
三岡「ひぇっ、でも、それ、月いくらからですか?」
教頭「月いくらでは決まりません。続け方と記録で見ます」
すると、天楽先生が、水鉄砲をピュッと飛ばして「事業」のうちわを撃ち落としました。「やったるでぇ。銘柄は選ばんがの。ただし箱は、気分では決まらんぞ。実態で見られるんじゃ」
また、この点は、別の解説記事でも詳しく書かれています。
副業の手数料収入を、事業所得と業務に係る雑所得のどちらで見るかを、国税庁の通達にそって整理した記事です。
参考:代理店の手数料収入の確定申告|副業の人の進め方
3つ目:事業所得と雑所得の違いで変わることは3つ
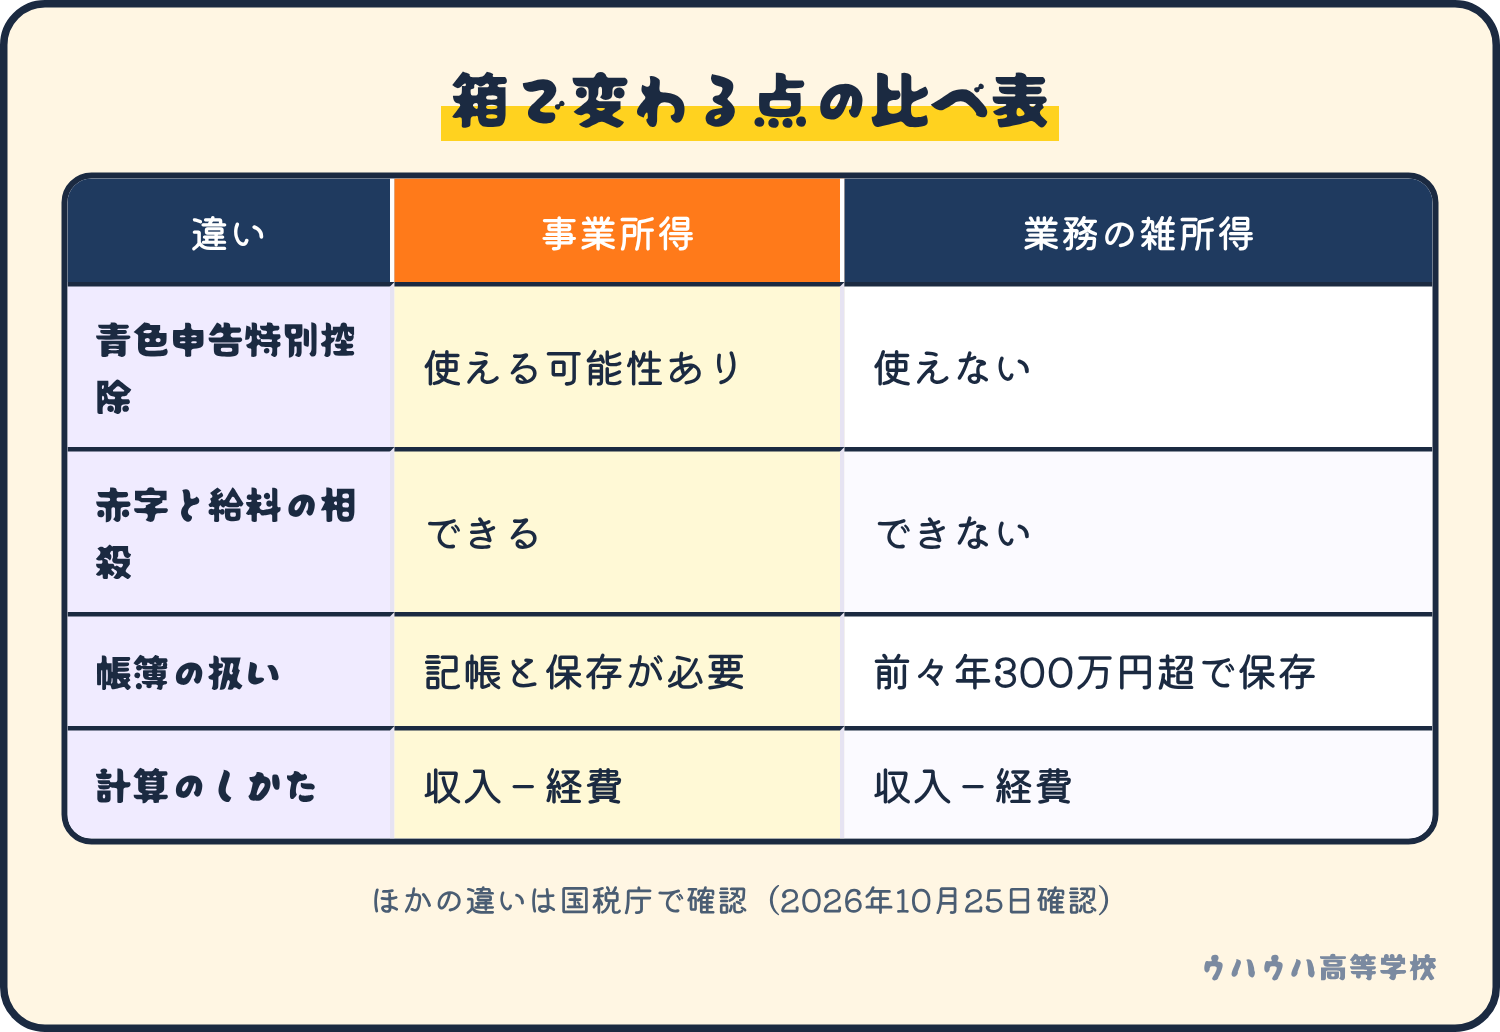
下の図は、事業所得と雑所得の違いの比べ表です。1つ目は、青色申告特別控除です。青色申告者の特典で、一定の要件を満たすと、2026年分は最高65万円(2027年分からは条件により最高75万円)の控除があります。ただし対象は、不動産所得または事業所得を生ずべき事業を営む人です。つまり、雑所得は対象になりません。
2つ目は、赤字のときです。事業所得の赤字は、給料など他の所得と相殺できます(損益通算といいます)。でも、雑所得の赤字は、できません。
3つ目は、帳簿です。事業所得のある人には、記帳と帳簿の保存が求められます。一方、業務に係る雑所得の人は、前々年の収入が300万円を超えると、書類の保存が必要になります。
すると、三岡の体が、ぷくーっとふくらみました(ふくらみ2回)。「でも、赤字を相殺したいから、事業所得にしてもいいですか?」
教頭「それは理由になりません。区分は、実態で判断されます。そのため、迷う場合は、税務署か税理士に相談してください。『この書き方なら税金が消える』と誘う話は、うまい話のにおいは、だいたい分かります。だいたい」
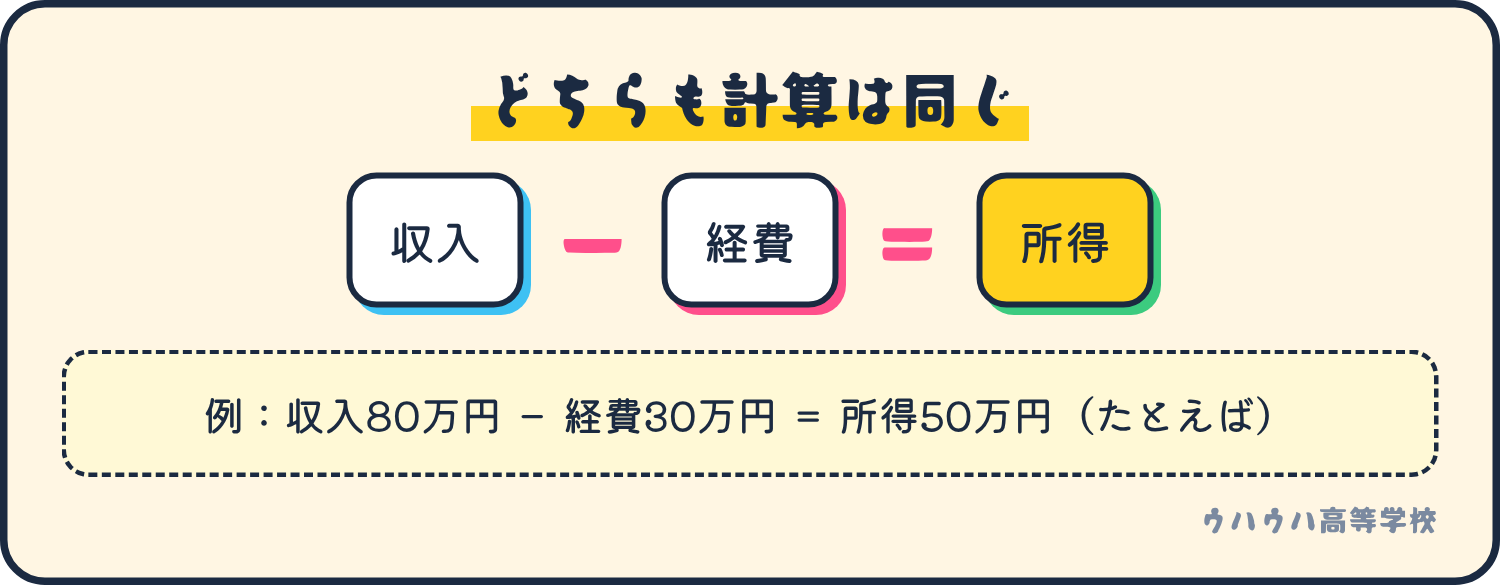
ちなみに、どちらの箱でも、計算の形は同じです。つまり、下の図のとおり、収入から経費を引いた残りが所得です。
さらに、この点は、別の解説記事でも詳しく書かれています。
個人で商いを始める手順を、開業届から確定申告まで7段階で整理した記事です。青色申告承認申請書の期限や特典も説明されています。
参考:個人で商いを始める手順は?開業届から最初の売上まで
小テスト|事業所得と雑所得の違い
たとえば、副業で、経費が収入を上回って赤字になりました。給料との相殺(損益通算)ができる可能性があるのは、どれでしょう。
- A:業務に係る雑所得
- B:事業所得と認められる場合の事業所得
- C:どちらも相殺できない
答えはBです。なぜなら、損益通算の対象になるのは事業所得などで、雑所得の赤字は他の所得と相殺できないからです。ただし、事業所得と認められる実態があることが前提です。
今日の宿題
まず、副業について、続けている期間、月ごとの入金額、記録(帳簿やメモ)の有無を、3行で書き出してください。税務署や税理士に相談するときの材料になります。しかも、5分で終わります。
校長のひとこと
シーラカンス校長は、うちわを顔にのせて寝ていました。ぱちりと目を開けます。「…箱のラベルより、中身じゃ。わしは4億年、売ったことがない」。そして、うちわの下にまた沈みました。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!今日のパンは仕入れの最中でやんす。準備中の札を出しておきやした」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
さて、次の教室は、大家さん養成科です。つまり、副業の箱の次は、部屋を貸す箱の話です。アイビー先生が、割烹着のそでをまくって待っています。大家さん養成科の教室へ
出典と確認日
- 国税庁「No.1500 雑所得」
- 国税庁 所得税基本通達「法第35条《雑所得》関係」
- 国税庁「No.2072 青色申告特別控除」
- 国税庁「No.2250 損益通算」
- 国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」
- 国税庁「No.1350 事業所得の課税のしくみ」
- 確認日:2026年10月25日
この記事は学習用の情報で、投資の勧誘や助言ではありません。契約や投資の判断はご自身でお願いします。税金の判断は、税務署や税理士に確認してください。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、放課後バイト科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください