この授業では、副業のインボイス登録が任意である理由がわかります。さらに、登録するときに使える特例も学びます。
朝のホームルーム|副業のインボイス登録
三岡新入生が、チャイムの3分後に教室へ駆け込んできました。そして、手には、しわくちゃになったメールの印刷。「取引先から、インボイスの登録番号を教えてと言われました。副業のインボイス登録って、必要なんですか?」。ぷくっ(ふくらみ1回)。一方、村野教頭は、出席簿に印をつけます。「遅刻の分は、免税になりません」
結論を先に言います。副業のインボイス登録は義務ではなく、選ぶものです。ただし、選ぶと消費税の申告が始まります。たとえば副業の年間売上が税込33万円なら、含まれる消費税は3万円です。つまり、この3万円の扱いが、この授業の主役です。
副業のインボイス登録は
任意。選ぶと申告が始まる
消費税3万円の例
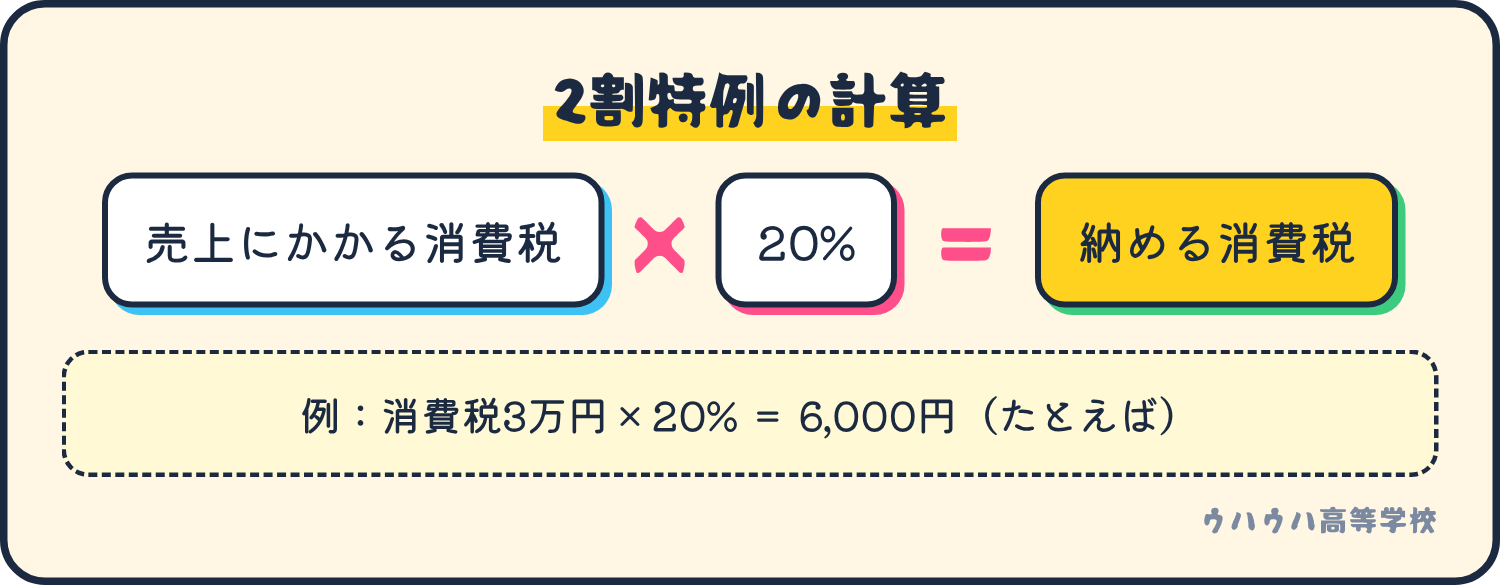
12割特例の計算
3万円
2割
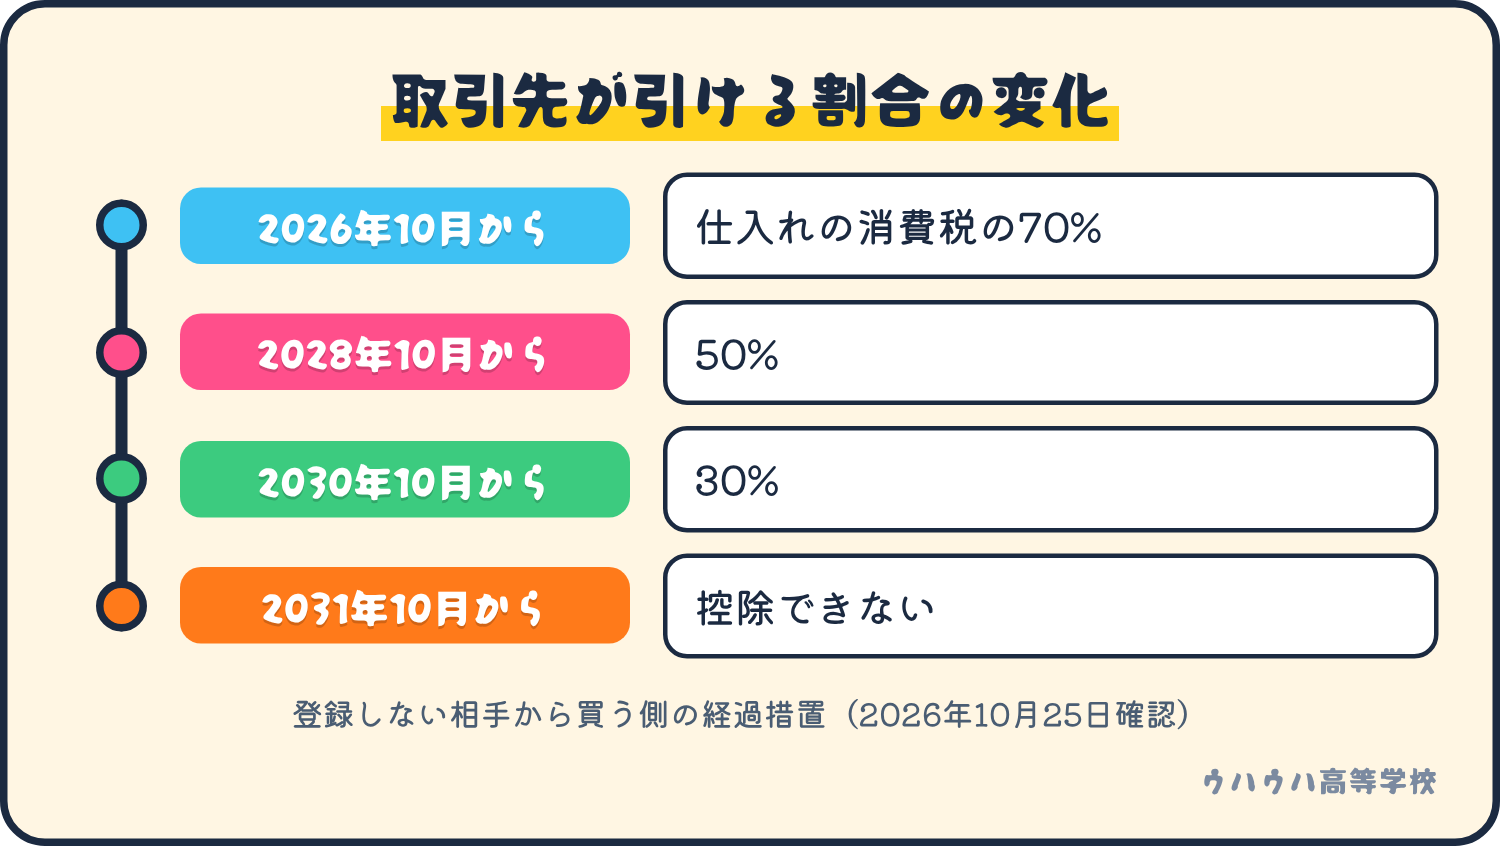
2登録しない相手から買うとき、差し引ける割合(%)
3登録すると・しないと
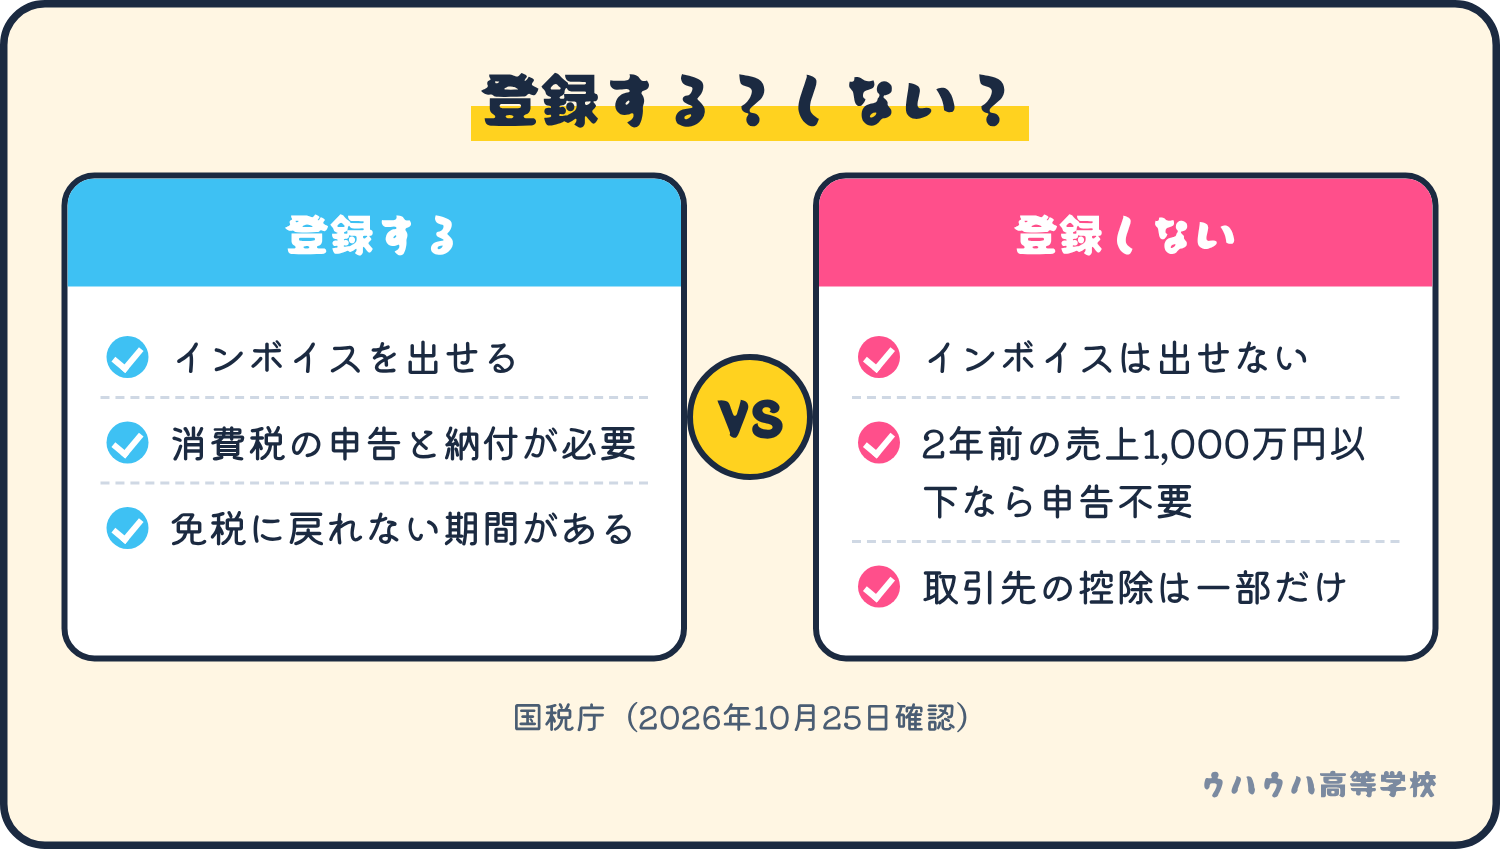
- インボイスを出せる
- 消費税の申告と納付が必要
- 約2年は免税事業者に戻れない
- 免税のまま。申告は不要
- 取引先は全額は差し引けない
4数字で覚える
授業:副業のインボイス登録は任意
村野教頭が、鼻で黒板をコンコンとたたきます。「要点は3つ。まず、インボイスとは何か、登録で何が変わるか、登録するなら使える特例です」
1つ目:インボイスは、登録した人だけが出せる請求書
インボイス(適格請求書)は、売り手が買い手に、正確な税率や消費税額を伝えるための請求書や納品書のことです。ただし、出せるのは、税務署長の登録を受けた「適格請求書発行事業者」だけです(2026年10月25日確認)。登録すると、登録番号が通知されます。
なぜなら、取引先が番号を気にするのは、会社が消費税を納めるとき、仕入れで払った消費税を差し引けるからです。この差し引きに、帳簿とインボイスの保存が要件になっています。
では、副業の売上が小さいうちはどうなるか。まず、個人は、2年前の売上(課税売上高)が1,000万円以下なら、原則として消費税の納税が免除されます。この状態を免税事業者といいます。ところが登録すると、1,000万円以下でも免税にはなりません。
2つ目:副業のインボイス登録で何が変わるか
下の図のとおり、登録するとインボイスを出せますが、消費税の申告と納付が必要になります。しかも、登録した日から2年を経過する日の属する課税期間の末日までは、免税事業者に戻れません。登録しなくても、課税事業者になる必要はありません。2年前の売上が1,000万円以下で免税のままなら、消費税の申告も不要です。
また、この点は、別の解説記事でも詳しく書かれています。
開業したての個人が、インボイスに登録するか選ぶ目安を整理した記事です。登録しない場合に取引先で起きることも書かれています。
参考:インボイス登録は必要?開業したての個人の選び方
一方、登録しないと、取引先は仕入れで払った消費税を、全額は差し引けません。ただし経過措置があり、一部は差し引けます。具体的には、下の図のとおり、その割合は2026年10月から70パーセント、2028年10月から50パーセント、2030年10月から30パーセントと下がり、2031年10月以降は差し引けなくなります。
すると、三岡の体が、ぷくーっとふくらみました(ふくらみ2回)。「ひぇっ、でも、それ、月いくらからですか?」
教頭「月ではなく、取引先の種類で変わります。たとえば、売り先が消費者の場合、免税事業者の場合、簡易課税制度や2割特例・3割特例で申告する課税事業者の場合は、インボイスを必要としません。まず取引先に聞いてみてください。ちなみに、『登録代行で売上が増えます』という営業電話は、うまい話のにおいは、だいたい分かります。だいたい」
そこで、天楽先生が、水鉄砲をピュッと飛ばして「登録番号」の札を撃ち抜きました。「やったるでぇ。銘柄は選ばんがの。ただし副業のインボイス登録は、取引先に聞いてから選ぶんじゃ」
3つ目:副業のインボイス登録をするなら、2割特例と3割特例
ただ、登録して課税事業者になると、消費税の計算が大変そうに見えます。そこで、免税事業者だった人が登録で課税事業者になったときの、計算を軽くする特例があります。納める消費税を、売上にかかる消費税の2割にできる「2割特例」は、個人事業者なら2026年分の申告までです。そして、その後の2027年分と2028年分は、個人事業者に限り3割にできる「3割特例」です(2026年10月25日確認)。ただし、どちらも、2年前の課税売上高が1,000万円以下であることなどの条件があります。
下の図は、2割特例の計算です。たとえば消費税が3万円なら、納める額は6,000円です。一方、3割特例なら9,000円になります。
小テスト|副業のインボイス登録
たとえば、副業の年間売上が50万円の個人事業者に、取引先の会社が「インボイスに登録してください」と言ってきました。正しいのは、どれでしょう。
- A:登録しないと違法になる
- B:登録は任意で、登録すると消費税の申告が必要になる
- C:登録すると、消費税が免除される
答えはBです。登録を受けるかどうかは事業者の任意で、登録すると課税事業者として消費税を申告することになるからです。
今日の宿題
取引先に「請求書に登録番号は必要ですか?」と聞く一文を、メモ帳に下書きしてください。ただ、送らなくて大丈夫です。一方、取引先がまだない人は、国税庁のインボイス特設サイトを開いて眺めるだけで合格です。
校長のひとこと
シーラカンス校長は、番号札を握ったまま寝ていました。ぱちりと目を開けます。「…登録は、聞いてから選ぶのじゃ。わしは4億年、売ったことがない。登録したことも、ない」。そして、番号札ごと沈みました。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!今日のパンは仕入れ中でやんす。準備中の看板に、登録番号は付いておりやせん」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
さて、次の教室は、大家さん養成科です。つまり、副業の次は、部屋を貸すお金の話です。割烹着のアイビー先生が、「ご飯は食べなさい」とお茶碗を並べて待っています。大家さん養成科の教室へ
出典と確認日
- 国税庁「免税事業者の皆様へ インボイス制度について」
- 国税庁「No.6498 適格請求書等保存方式(インボイス制度)」
- 国税庁「No.6501 納税義務の免除」
- 国税庁 インボイス制度Q&A 問113
- 国税庁 インボイス制度Q&A 問114
- 国税庁 インボイス制度Q&A 問114-2
- 確認日:2026年10月25日
この記事は学習用の情報で、投資の勧誘や助言ではありません。契約や投資の判断はご自身でお願いします。税金の判断は、税務署や税理士に確認してください。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、放課後バイト科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください