この授業では、フリマアプリの売上に確定申告が要るかがわかります。さらに、非課税になる売り方と例外も学びます。
朝のホームルーム|フリマアプリの売上
ドアの向こうで、ごつんと音がした。段ボール箱を抱えた三岡新入生が、前が見えずに壁へ突進したのだ。
「教頭先生、クローゼットを片づけてフリマアプリで売ったら、入金が出ました。それで、フリマアプリの売上に、確定申告は必要ですか?」
すると、村野教頭は出席簿を閉じて言う。「出席は、あとにしましょう」
実は、売った物の中身しだいで、申告がいらない人もいれば、必要な人もいます。さて、あなたのフリマアプリの売上は、どちらでしょう。
フリマアプリの売上
自分で使った物は非課税
=所得18万円の例
1申告がいる?
- 自分で使っていた古着・家財
- 家具・衣服・通勤用の自動車など
- 売るために仕入れて繰り返し売る
- 貴金属・宝石などで1個30万円超
2売るために買ったときの計算
30万円
12万円
32つの線
4売り方が本格的になると
- 原則は雑所得(個人取引の所得)
- 繰り返し売る分は業務に係る雑所得
- 事業所得になる場合もある
- 迷ったら税務署・税理士へ
授業:フリマアプリの売上と税金
村野教頭「要点は3つです」。一方、テッポウウオの天楽先生が、水鉄砲を構えて黒板の「申告」を狙っている。ぷくっ(ふくらみ1回)。
要点1 フリマアプリの売上でも、自分で使っていた物は非課税
まず、国税庁は、フリマアプリなどの個人取引による所得を、一般的に雑所得(ほかの所得に当てはまらない所得)としています。ただし、自分の生活で使っていた古着や家財の売却は非課税で、確定申告は不要です。
ちなみに、非課税になるのは、家具、衣服、通勤用の自動車のような「生活に通常必要な動産」です。しかも、安く売って損が出ても、その損はなかったことになります。
天楽先生「おう、聞いとけ。たとえば、クローゼットの服は、教室で言えば使い込んだ上履きじゃ。履き替えても、税金は取られんのじゃ」
要点2 高い貴金属などは例外
例外があります。貴金属、宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものは、非課税の対象から外れます。
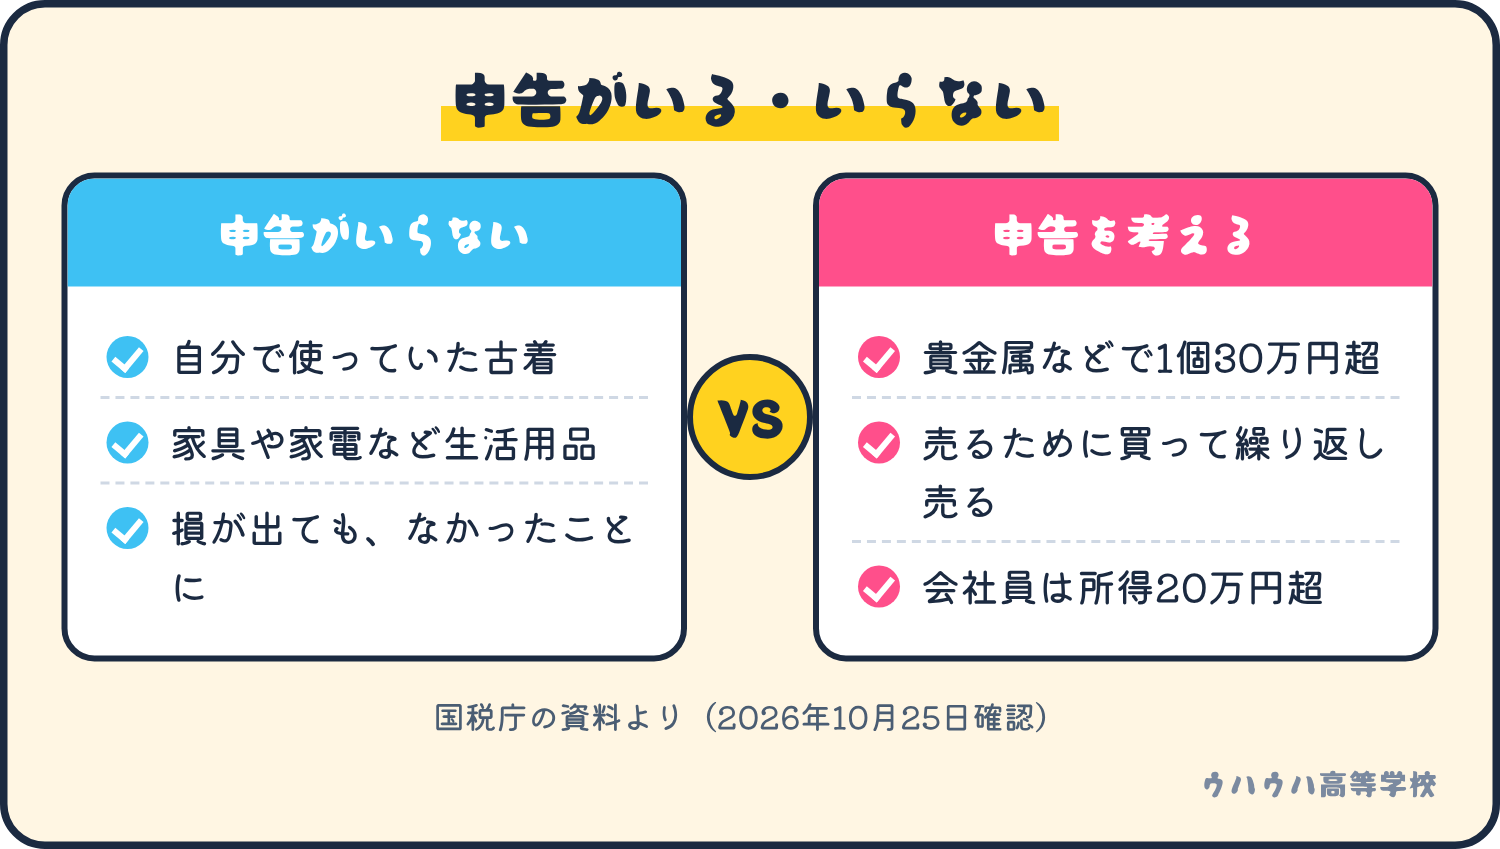
また、上の図のとおり、左は申告がいらない売り方、右は申告を考える売り方です。ただ、高額品を売るときは、細かい判断が入ります。そのため、ここは税務署に聞いてください。
要点3 フリマアプリの売上も、売るために買うなら雑所得として計算
フリマアプリの売上でも、売るために仕入れ、繰り返し売る場合は話が変わります。営利を目的として継続的に行う資産の譲渡による所得は、業務に係る雑所得(副業の所得)にあたるとされています。
つまり、計算は、総収入金額から必要経費を引きます。売上そのものではなく、残った額が「所得」です。
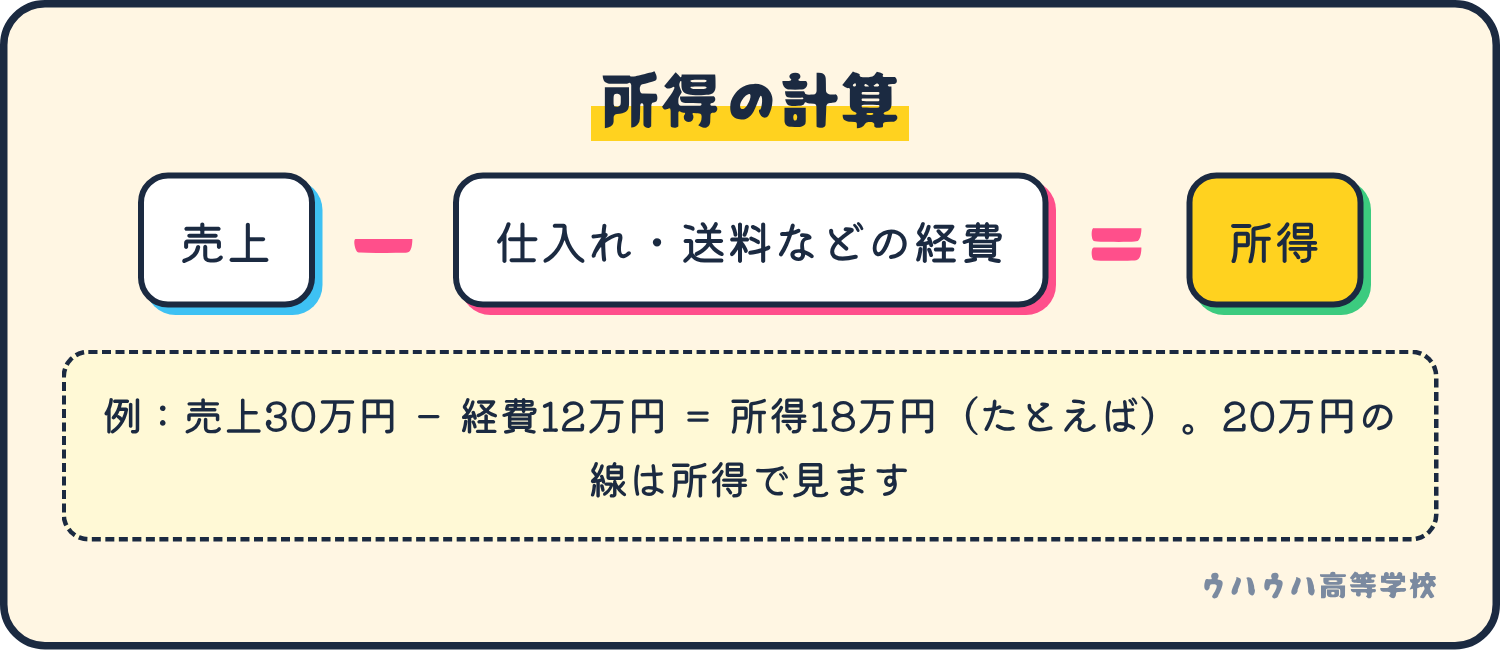
また、給与を1か所から受け、その全部から税金が天引きされている会社員は、給与と退職金以外の所得の合計が20万円を超えると、確定申告が必要です。たとえば売上30万円でも、仕入れや送料に12万円かかれば、所得は18万円です。
三岡くん「ひぇっ、でも、それ、月いくらからですか?」
村野教頭「月ではなく、1年の所得です」
三岡くん「それなら、仕入れて売れば、あっという間に20万円ですよね?」
村野教頭「しかし、うまい話のにおいは、だいたい分かります。だいたい。つまり、20万円は『超えると申告が必要な線』です。目標ではありません」
天楽先生「やったるでぇ。銘柄は選ばんがの。売る物も選ばんがの」
村野教頭「先生、やる前に計算です」
また、経費の考え方は、別の解説記事でも詳しく書かれています。
経費になるのは、その年に債務が確定した業務上の費用です。家事と仕事が混ざる費用は、仕事で使った部分を区分できる金額だけです。
参考:個人事業主の経費の考え方を質問と答えで整理
さらに、売り方が本格的になると、事業所得として扱われる場合もあります。国税庁は、社会通念上事業と称する程度かどうかで判定するとしています。迷ったら、税務署か税理士に確認してください。
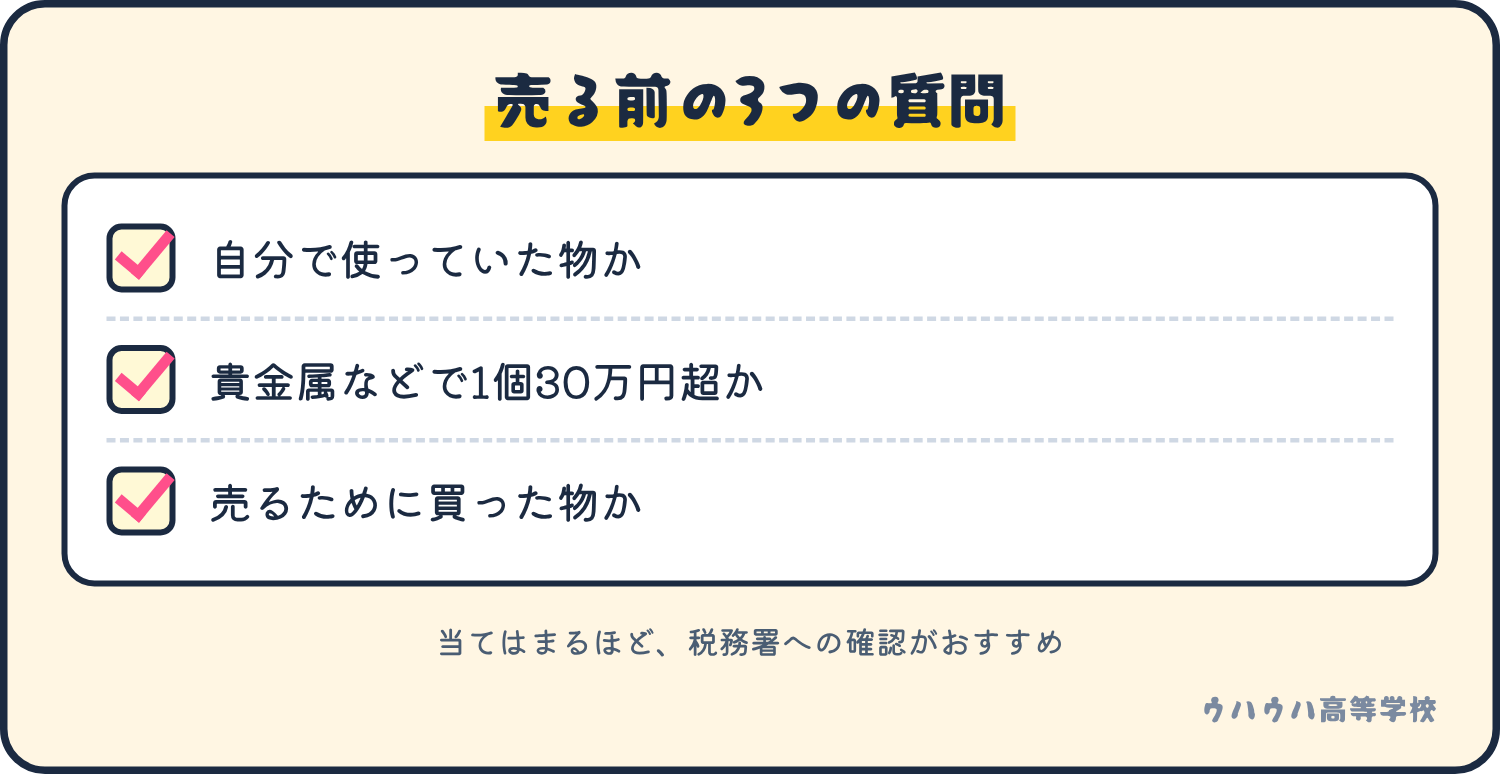
そこで、三岡くんの迷いを、下の図の3問に落とし込みました。
小テスト|フリマアプリの売上
たとえば、着なくなった自分の服を、フリマアプリで1万円で売りました。このフリマアプリの売上に、確定申告は必要ですか?
- A 売上があるので、必要
- B 自分で使っていた生活用の物なので、非課税で申告は不要
- C 売上が20万円以下なら、仕入れた物でも不要
答えはBです。つまり、生活に使っていた物の売却は非課税です。20万円の線は売上ではなく所得の話なので、Cは誤りです。
今日の宿題
5分でできます。まず、この1年に売った物を、「自分で使っていた物」と「売るために買った物」の2つに分けて、売上と仕入れ代をメモしてください。そして、メモの紙は、ふくらむ前に机へ置きましょう。
校長のひとこと
シーラカンス校長は、授業の途中からうとうとしていた。鐘で目を開ける。
「わしは4億年、売ったことがない。……売る前に、まず使い切ることじゃ」
ぐう、とまた眠った。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!棚のパンは入荷待ちでやんす。いまは準備中ですので、また寄ってくだせえ」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
さて、次の教室は大家さん養成科。アイビー先生の割烹着の袖で、空室がひらひら揺れています。つまり、売る側の次は、貸す側のお話です。
出典と確認日
- 国税庁 タックスアンサー No.1906 給与所得者がネットオークション等により副収入を得た場合 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1906.htm
- 国税庁 タックスアンサー No.3105 譲渡所得の対象となる資産と課税方法 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3105.htm
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 国税庁 タックスアンサー No.1500 雑所得 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1500.htm
- 国税庁 所得税基本通達 法第35条《雑所得》関係 https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/04/09.htm
- 確認日:2026年10月25日
この記事は学習用の情報で、契約や投資の勧誘や助言ではありません。契約や投資の判断はご自身でお願いします。税金の判断は税務署や税理士に確認してください。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、放課後バイト科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください