この授業では、アフィリエイトの確定申告の考え方がわかります。さらに、会社員の20万円の線も学びます。
朝のホームルーム|アフィリエイトの確定申告
三岡新入生が、スマホを両手で掲げて入ってきた。画面はブログの管理画面だ。
「教頭先生、ブログを始めて3日目で、アフィリエイト報酬が3円入りました!ところで、この3円も、アフィリエイトの確定申告に入りますか?」
すると、村野教頭は出席簿を置いた。「3円ですか。まず落ち着きましょう」
たとえば報酬が毎月2万円で、経費がほとんどないなら、1年で24万円です。ただ、会社員には、気にしておきたい線があります。
アフィリエイトの確定申告
見るのは収入でなく所得
=所得15万円
1報酬と所得のちがい(万円)
給与を1か所から受ける会社員は、給与以外の所得の合計が20万円を超えると申告が必要です。
2事業所得か、雑所得か
収入が300万円を超え、事業所得と認められる事実がある場合は例外です。
3収入が大きくなったら
- 払った年に経費と数える特例を選べる
- 申告書にその旨を書く
4まず続けること
- 日付・金額・何のお金かを1行
- 3円でも記録する
- 経費は仕事で使った分だけ
授業:アフィリエイトの確定申告と副業
村野教頭「要点は3つです」。一方、テッポウウオの天楽先生が、水鉄砲でスマホの画面を狙っている。「広告の的、撃ち抜いたるでぇ」。ぷくっ(ふくらみ1回)。
要点1 アフィリエイトの確定申告で見るのは「収入」ではなく「所得」
実は、今回確認した国税庁のタックスアンサーや通達には、「アフィリエイト」という名前の例は出てきません。ただ、副業に係る所得は雑所得にあたり、営利を目的とした継続的なものは「業務に係る雑所得」とされています。つまり、ブログの広告収入も、アフィリエイトの確定申告では副業の収入として、この考え方で整理します。
計算は、総収入金額から必要経費を引きます。残った額が「所得」です。
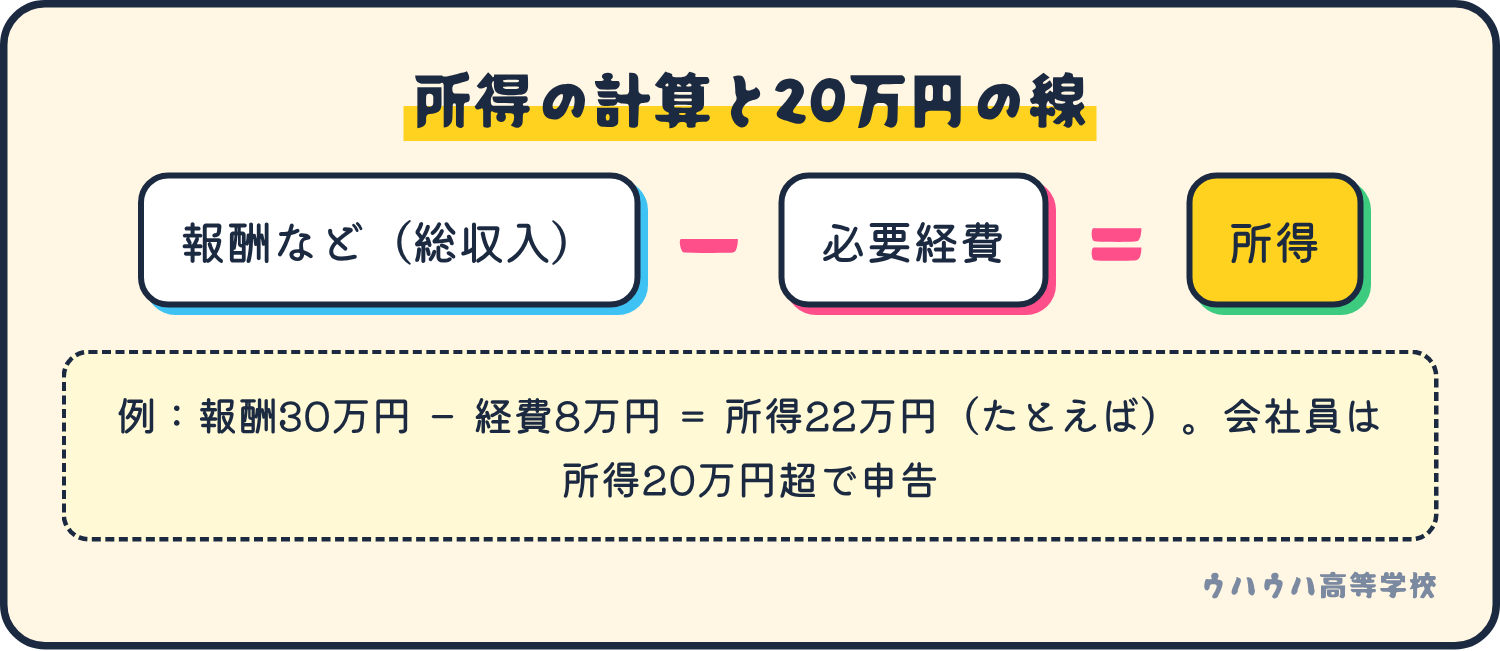
上の図のとおり、給与を1か所から受け、その全部から税金が天引きされている会社員は、給与と退職金以外の所得の合計が20万円を超えると、確定申告が必要です。線は売上ではなく、所得にあります。
三岡くん「それなら、3円は?」
村野教頭「まず、3円は、記録しておきましょう。線までは、まだ遠いです」
要点2 アフィリエイトの確定申告は事業所得か、雑所得か
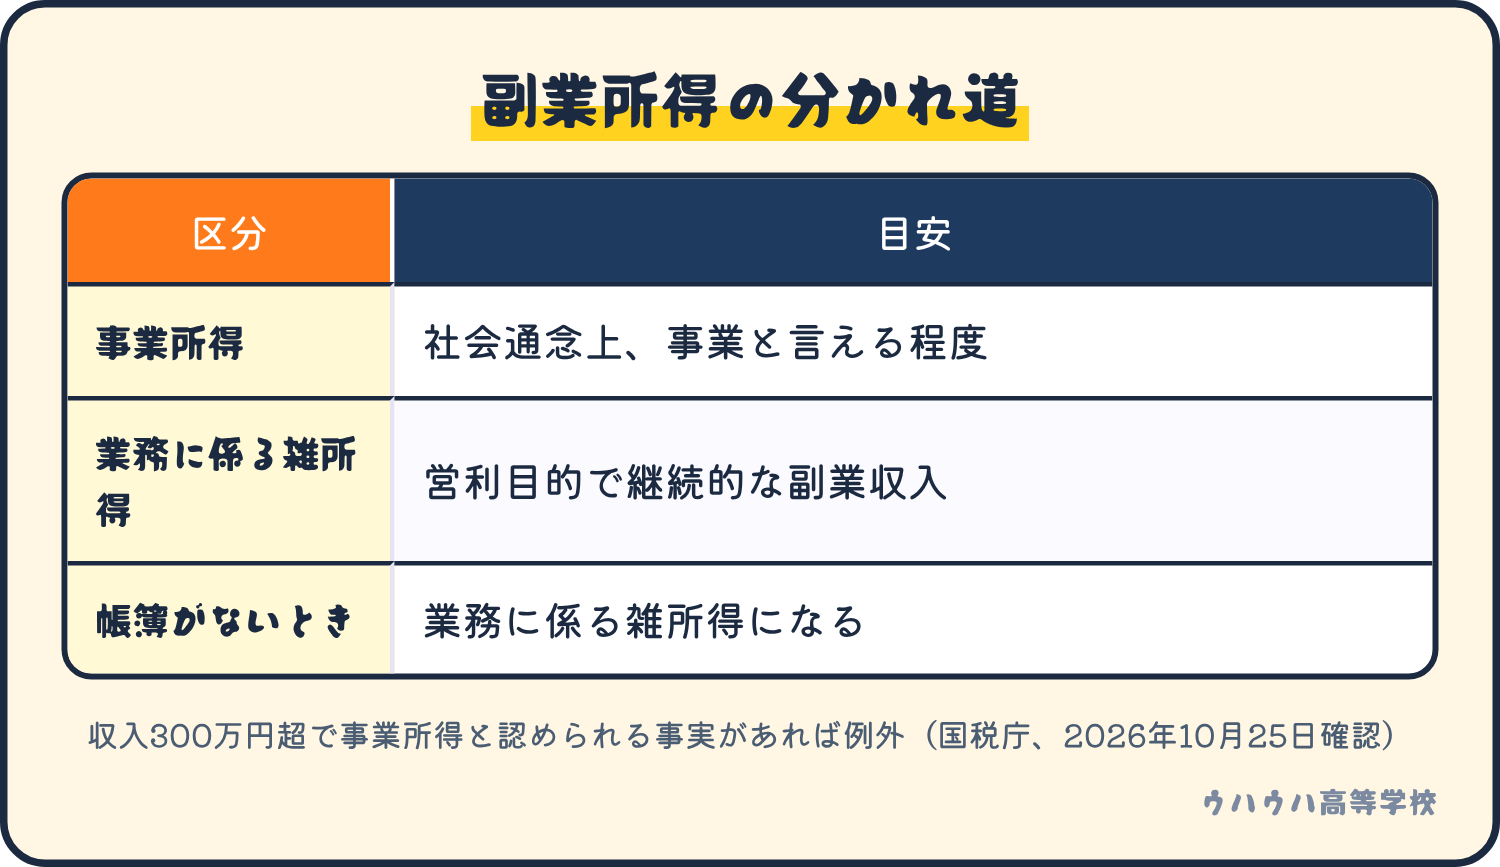
まず、副業の所得は、事業所得か雑所得に分かれます。事業所得と認められるかは、社会通念上、事業と言える程度かどうかで判定します。また、取引を記録した帳簿書類の保存がないと、業務に係る雑所得になります。
三岡くん「でも、雑所得のほうが、気楽でいいですよね?」
村野教頭「しかし、うまい話のにおいは、だいたい分かります。だいたい。たとえば、青色申告の特別控除は、不動産・事業・山林の所得がある人が対象です。雑所得は対象外なのです」
また、区分の考え方は、別の解説記事でも詳しく書かれています。
代理店などの副業で入る手数料を、事業所得か業務に係る雑所得かで見分け、確定申告の提出まで順に進める方法を紹介した記事です。
参考:代理店の手数料収入の確定申告|副業の人の進め方
ただし、収入が300万円を超え、事業所得と認められる事実がある場合は、帳簿がなくても事業所得として扱われる余地があります。そのため、細かい線引きは、税務署か税理士に確認してください。
要点3 収入が大きくなったら
つまり、収入が増えると、やることも増えます。国税庁の資料では、前々年の収入で次のように分かれます。
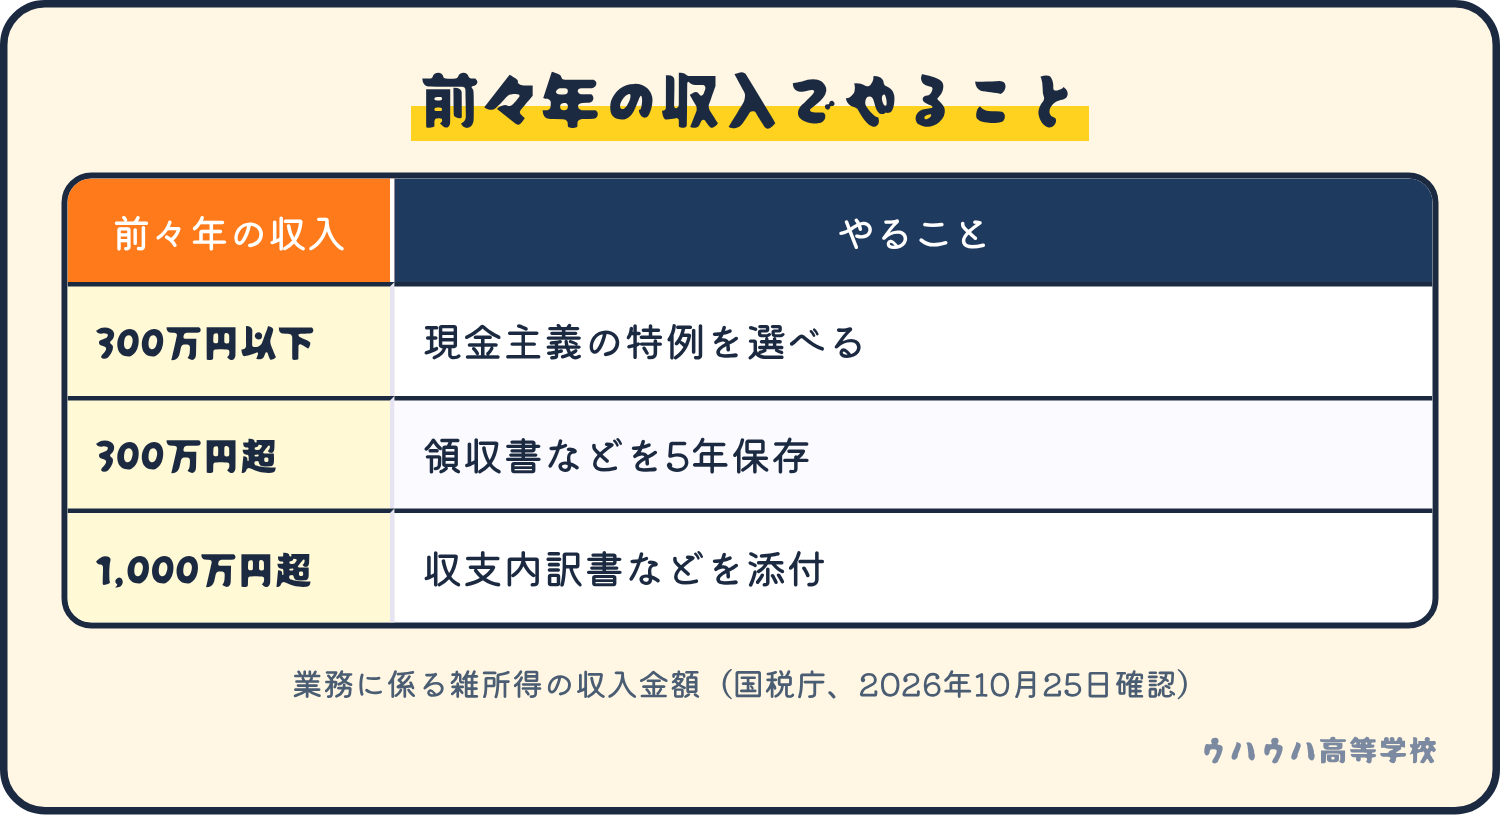
まず、300万円以下なら、入金した年に収入、払った年に経費と数える特例を選べます。申告書にその旨を書きます。
三岡くん「ひぇっ、でも、それ、月いくらからですか?」
村野教頭「月ではなく、前々年1年分の収入です。なお、報酬が入る条件は、サービスごとの規約で決まります」
天楽先生「やったるでぇ。銘柄は選ばんがの。広告も、選ばんがの」
村野教頭「選ぶ前に、規約を読んでください」
また、経費は、仕事で使った分だけが対象です。線引きは、こちらが参考になります。
経費として認められるのは、その年に債務が確定した業務上の費用で、仕事に使った部分を区分できる金額に限られる、という整理の記事です。
参考:個人事業主の経費の考え方を質問と答えで整理
医療費控除など別の理由で申告する人は、また別です。ただ、ここは細かいので、国税庁の資料で確認してください。ぷくっ(ふくらみ2回)。
小テスト|アフィリエイトの確定申告
たとえば、給与を1か所から受ける会社員です。ブログの報酬は収入で25万円、経費は10万円でした。ほかに副業はありません。アフィリエイトの確定申告は必要ですか?
- A 収入が20万円を超えているので、必要
- B 所得は15万円で20万円以下なので、この副業だけなら所得税の申告は不要
- C 経費は引けないので、25万円で判断する
答えはBです。線は収入ではなく所得で見ます。つまり、25万円から10万円を引くと、所得は15万円です。ただし、住民税は別の決まりなので、市区町村で確認してください。
今日の宿題
5分でできます。まず、メモ帳かスマホに、副業の「日付・金額・何のお金か」を1行だけ書いてください。もちろん、3円でも構いません。つまり、記録の習慣が、いちばん強い味方です。
校長のひとこと
シーラカンス校長は、画面の光の中で寝ていた。そして、鐘で片目だけ開く。
「広告も3円も、わしの4億年から見れば、波のしぶきじゃ。……ただし、数えるのは、いまからじゃ」
また、ぷかりと眠った。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!ただいま、パンの仕入れでバタバタでやんす。準備中ですので、のちほどどうぞ」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
さて、次の教室は大家さん養成科です。アイビー先生が割烹着の裾をひるがえして待っています。つまり、ブログの次は、貸す側の世界です。
出典と確認日
- 国税庁 タックスアンサー No.1500 雑所得 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1500.htm
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 国税庁 所得税基本通達 法第35条《雑所得》関係 https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/04/09.htm
- 国税庁 個人で事業を行っている方の記帳・帳簿等の保存について https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/index.htm
- 国税庁 タックスアンサー No.2070 青色申告制度 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2070.htm
- 確認日:2026年10月25日
この記事は学習用の情報で、契約や投資の勧誘や助言ではありません。契約や投資の判断はご自身でお願いします。税金の判断は税務署や税理士に確認してください。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、放課後バイト科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください