この授業では、青色申告65万円控除の条件がわかります。さらに、2027年分から変わる点も学びます。
朝のホームルーム|青色申告65万円控除
三岡新入生が、青いクリアファイルに青いペン、青い折り紙まで持って入ってきた。
「教頭先生!青色申告65万円控除って、青い紙で出せば引けるんですか?まず、条件を教えてください!」
すると、村野教頭は出席簿から顔を上げる。「青いのは、紙ではなく制度の名前です。出席をとりますよ」
ちなみに、控除とは、所得から引ける金額のことです。たとえば事業の所得が80万円で、65万円を引けたなら、小さくなって15万円。つまり、条件を知っておくと、差がつきます。
青色申告65万円控除
条件は2段階・2027年分から変更
2027年分から
1青色申告特別控除(万円)
75万円は、2027年分から優良な電子帳簿の保存などを満たした場合です。
265万円までの道のり
3期限
4青色の対象は?
- 不動産所得
- 事業所得
- 山林所得
- 副業の雑所得
授業:青色申告65万円控除の条件
村野教頭「要点は3つです」。一方、テッポウウオの天楽先生が、青いインクを口に含んで的をにらむ。ぷくっ(ふくらみ1回)。
要点1 青色にできるのは、どんな所得か
まず、国税庁によると、青色申告ができるのは、不動産所得、事業所得、山林所得のある人です。ただ、副業の所得が雑所得(ほかに当てはまらない所得)なら、青色申告の対象になりません。
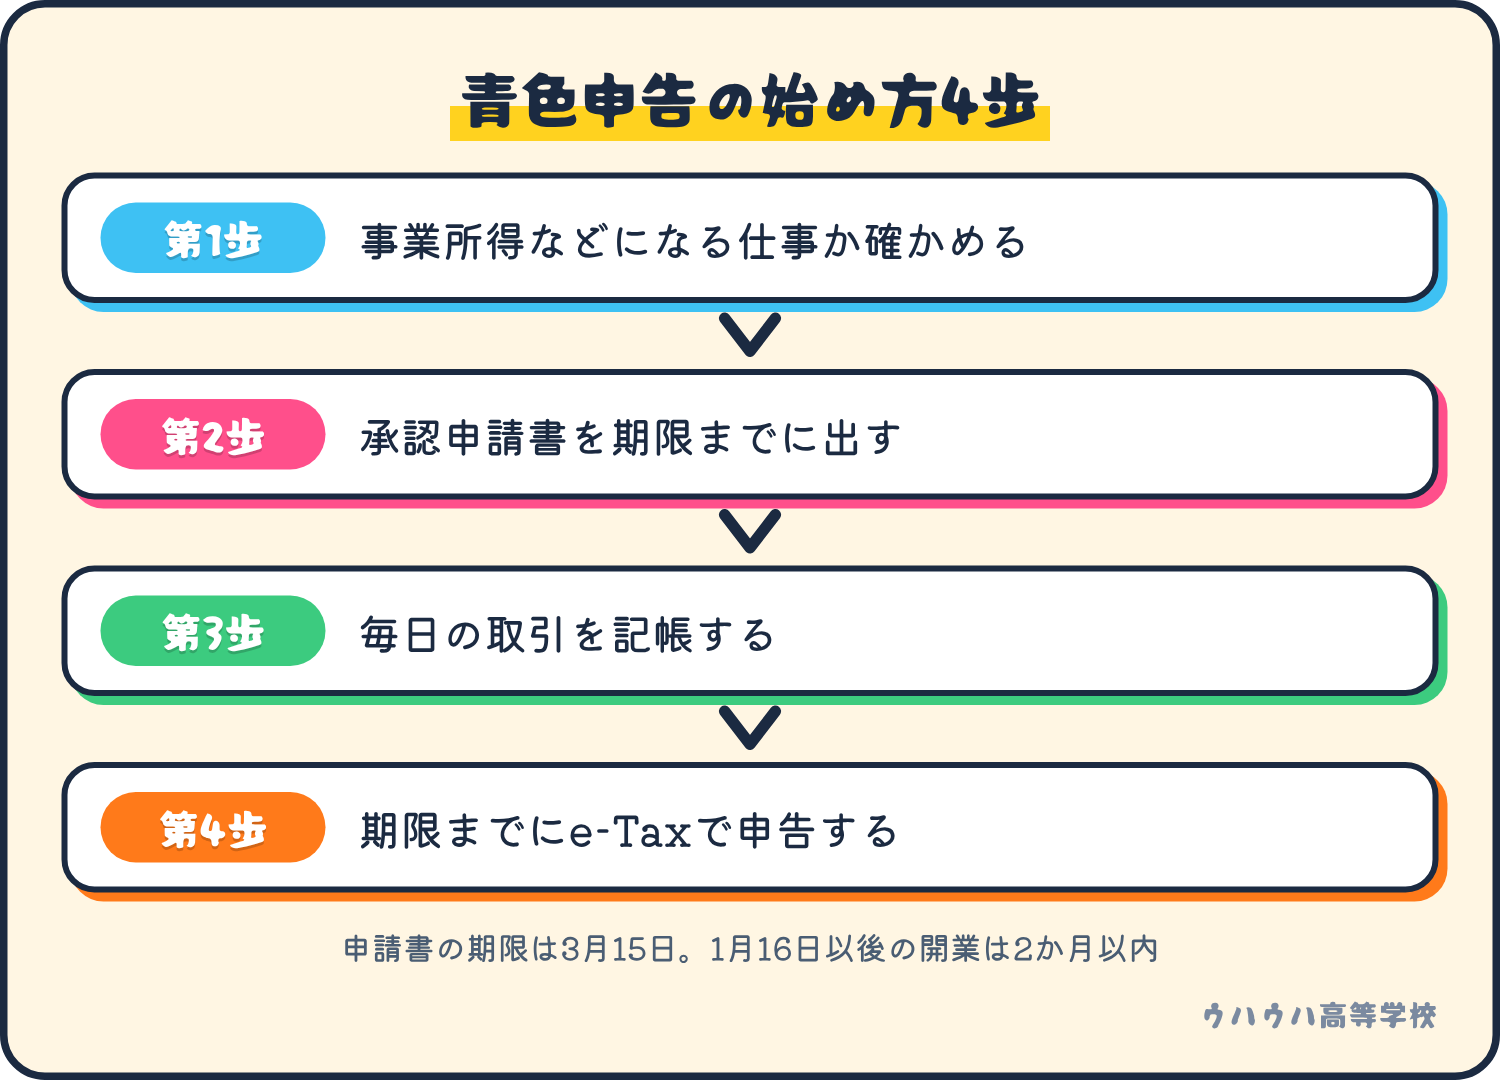
次に、始めるには、「青色申告承認申請書」を税務署へ出します。原則は、青色申告をしようとする年の3月15日まで。ただし、その年の1月16日以後に新しく業務を始めた人は、始めた日から2か月以内です。
また、この流れは、別の解説記事でも詳しく書かれています。
個人で商いを始める手順を7段階で整理し、青色申告承認申請書の出し方から、帳簿、確定申告までの流れを説明した記事です。
参考:個人で商いを始める手順は?開業届から最初の売上まで
さらに、副業の人が、事業所得と業務に係る雑所得のどちらになるかについては、こちらも参考になります。
副業で受け取った手数料収入を、事業所得か業務に係る雑所得に区分し、6段階で申告まで進める手順を整理した記事です。
参考:代理店の手数料収入の確定申告|副業の人の進め方
要点2 青色申告65万円控除の条件(2026年分まで)
青色申告65万円控除は、55万円の条件に上乗せして決まります。まず55万円の条件は、次の3つです。事業を営んでいること。複式簿記で記帳していること。貸借対照表、損益計算書などをつけて、翌年3月15日までに申告書を出すこと。
そのうえで、次のどちらかを満たすと65万円です。仕訳帳と総勘定元帳を、優良な電子帳簿の要件を満たして電子データで保存し、届出書を期限までに出すこと。または、申告書などをe-Taxで送信すること。ただし、イメージデータでの送信は認められていません。
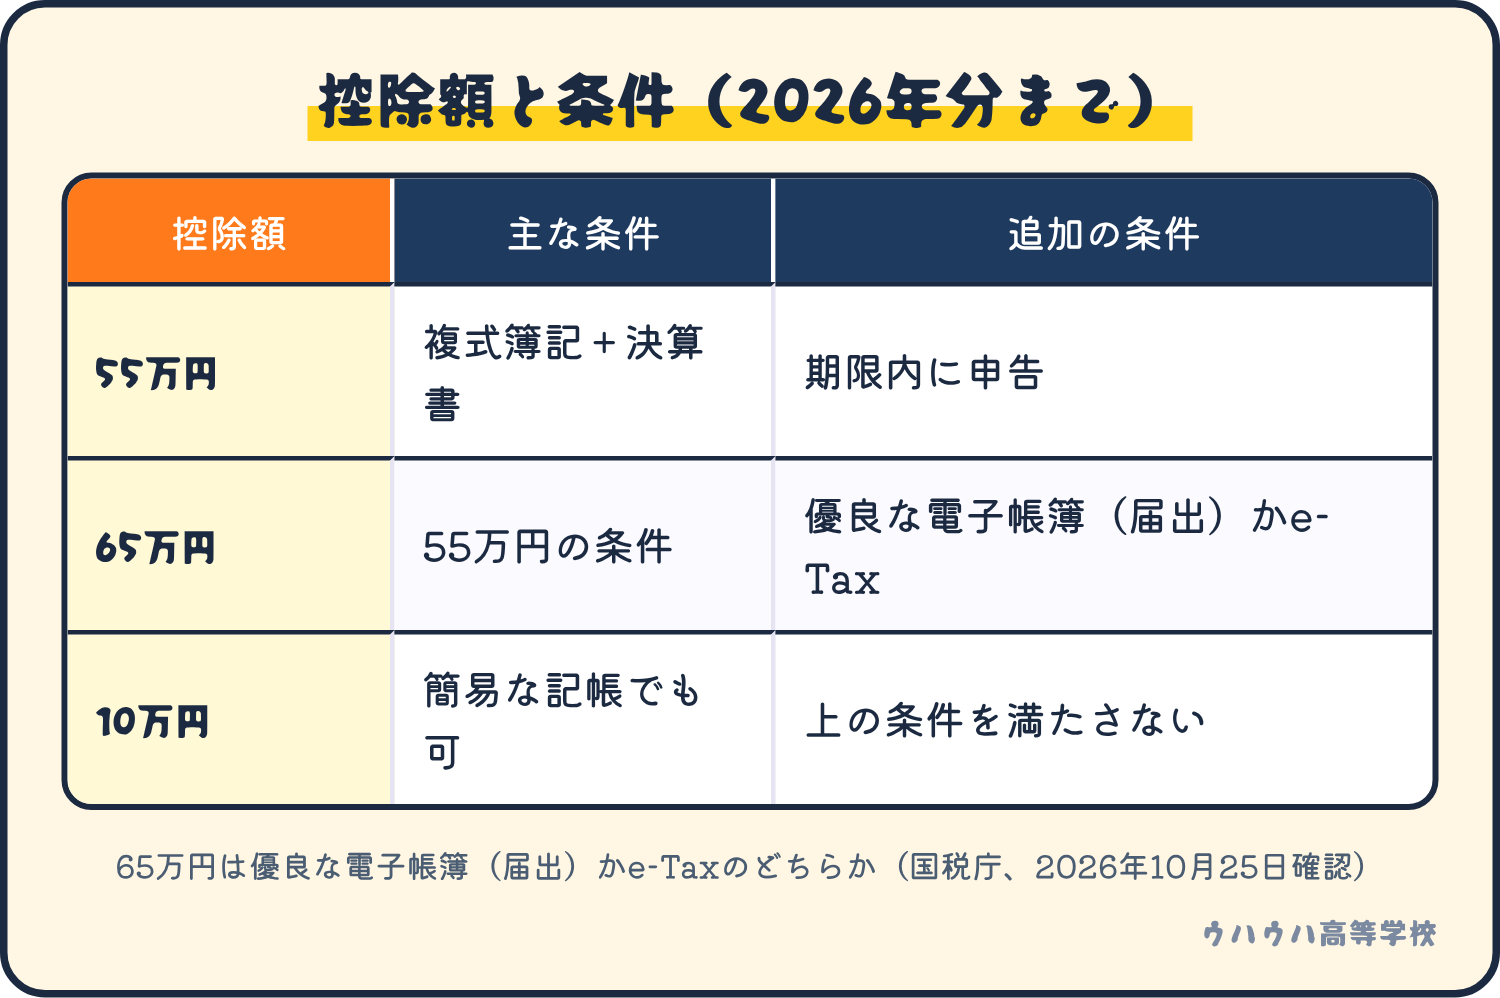
また、上の図のとおり、10万円は、55万円と65万円の条件を満たさない青色申告者が対象です。
天楽先生「やったるでぇ。銘柄は選ばんがの。帳簿も毎日つけるんじゃ」
三岡くん「でも、65万円も引けるなら、申請すれば全員そうなりますか?」
村野教頭「しかし、うまい話のにおいは、だいたい分かります。だいたい。条件を満たした人だけです」
なお、控除は、黒字の所得が限度です。たとえば事業の所得が40万円なら、引けるのは40万円までです。ぷくっ(ふくらみ2回)。
要点3 青色申告65万円控除が2027年分から変わる点
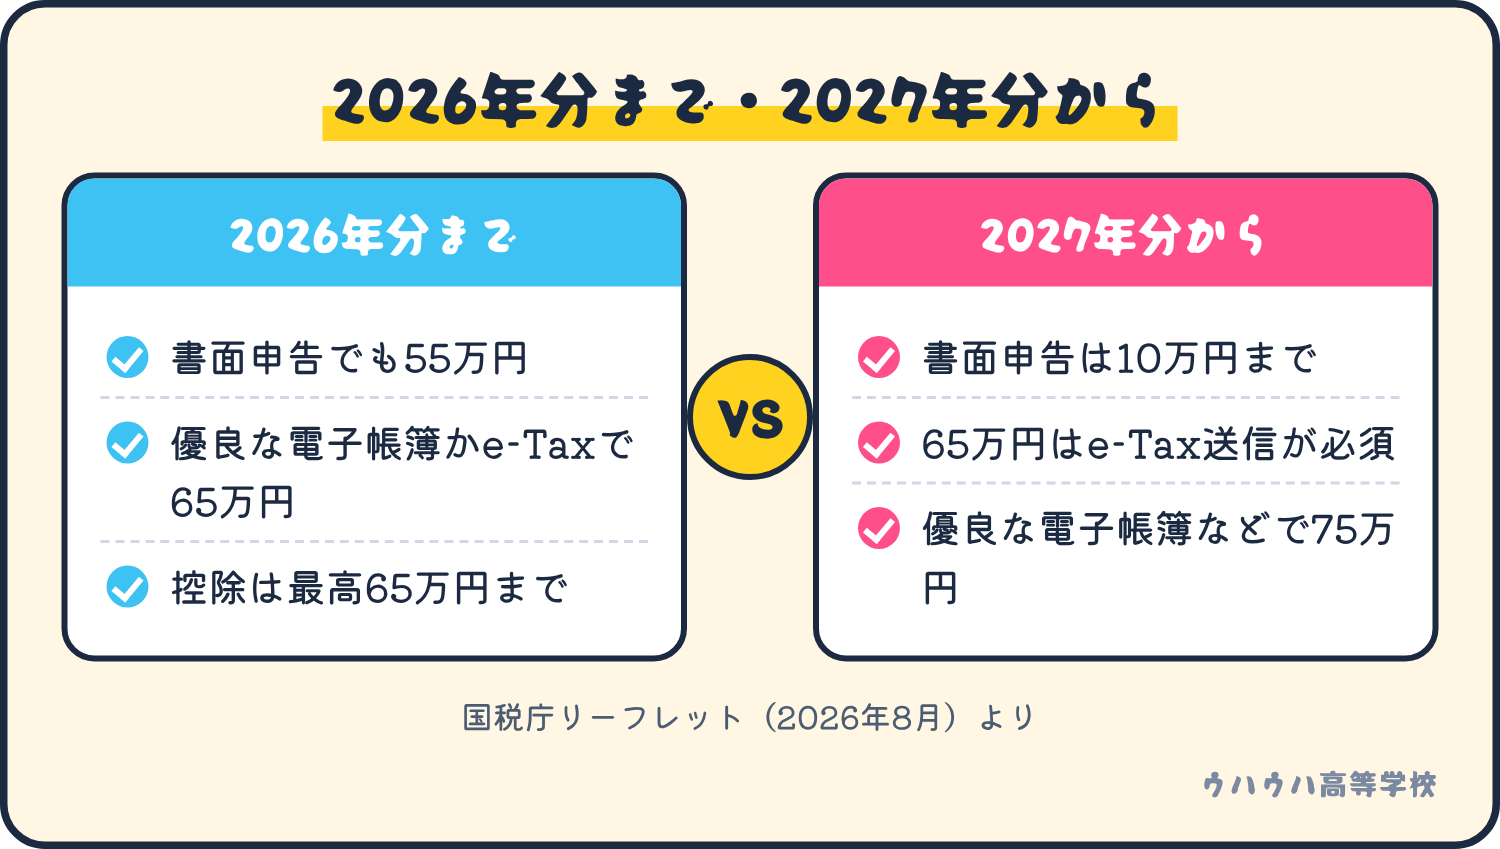
国税庁の2026年8月のチラシによると、2027年分(2028年に行う確定申告)から、青色申告65万円控除の必須条件は「e-Taxで送信すること」になります。2026年分の確定申告までは、書面でも55万円の控除が使えました。一方、2027年分以降は、書面申告だと上限が10万円です。
さらに、優良な電子帳簿の保存か、デジタルシームレス保存を満たすと、最高75万円の控除が受けられます。
三岡くん「ひぇっ、でも、それ、月いくらからですか?」
村野教頭「ただ、会計ソフトの料金は、サービスごとに違います。ここでは金額を書きません」
三岡くん「ひぇっ、ふくらみました(ふくらみ3回)。それなら、いつから、何をすればいいですか」
そこで、流れは、下の図の4歩です。
なお、電子帳簿の細かい要件や届出書は、国税庁のページか税務署、税理士に確認してください。
小テスト|青色申告65万円控除
たとえば、会社員が副業で得た収入が、「雑所得」になる場合です。青色申告特別控除は受けられますか?
- A 受けられる
- B 受けられない。青色申告の対象は、不動産所得・事業所得・山林所得のある人
- C 申請書を出せば、どんな所得でも受けられる
答えはBです。つまり、雑所得は青色申告の対象に入りません。事業所得に当たるかどうかが、分かれ道です。
今日の宿題
5分でできます。まず、国税庁のタックスアンサー「No.2072 青色申告特別控除」を開いて、55万円と65万円の違いを、自分の言葉で1行メモしてください。
校長のひとこと
シーラカンス校長は、青い水槽の揺れに合わせて眠っていた。そして、終わりの鐘でぱちりと目を開ける。
「控除は、毎日の記帳という泳ぎの先にあるものじゃ。……近道の海流は、わしの4億年にもなかった」
ぐう、と沈んでいった。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!棚の青いパンは、仕入れの途中でやんす。ただいま準備中でして、お待ちくだせえ」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
さて、次の教室は大家さん養成科です。アイビー先生の割烹着には、青いシミが一つだけついています。つまり、帳簿の話の次は、家賃の話です。
出典と確認日
- 国税庁 タックスアンサー No.2072 青色申告特別控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
- 国税庁 タックスアンサー No.2070 青色申告制度 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2070.htm
- 国税庁 リーフレット「優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう」(2026年8月) https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/0026007-003_02.pdf
- 確認日:2026年10月25日
この記事は学習用の情報で、契約や投資の勧誘や助言ではありません。契約や投資の判断はご自身でお願いします。税金の判断は税務署や税理士に確認してください。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、放課後バイト科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください