朝のホームルーム
キーンコーンカーンコーン。三岡新入生(アベニーパファー)が、配当金のお知らせを握りしめて教室に入ってきました。顔がすでに少しふくらんでいます。
「先生、米国株の配当の税金が、思ったより引かれています! これって二重課税ですか?」ぷくっ(ふくらみ1回)。村野教頭が出席をとります。「三岡くん、出席。落ち着いて、ゆっくり吐きなさい」
たとえば配当が10,000円ぶんあったとします。NISA口座ではない普通の口座で、何も調整しないと、手元に残るのは約7,172円。差はランチ約3回ぶんです。この仕組みを、5分で見てみましょう。
授業:米国株の配当にかかる税金
教頭が黒板に3つ書きました。「ポイントは3つ。①米国で引かれる ②日本でも引かれる ③一部は調整できる」。窓際で、セーラー服のスタモル留学生(ピラルク)が水しぶきを上げます。「ワタシの川では、ぜんぶドル建てデス。税金もドルから引かれるヨ」
ポイント1:まず米国で10%
配当を払う会社は、米国にあります。だから、まず米国で税金が引かれます。日米租税条約(国どうしの税金の約束)では、一般的な配当の上限が10%とされています(財務省の資料)。実際に10%になるかは、証券会社での手続きにもよります。口座の案内で確認してください。
ポイント2:日本でも、残りに20.315%
次に、日本でも税金がかかります。上場株式の配当は、所得税と復興特別所得税が15.315%、住民税が5%。合わせて20.315%です(国税庁)。米国で引かれたあとの金額に対して日本でも課税される、と証券会社も説明しています。
三岡が電卓を叩きます。たとえば配当が10,000円ぶんなら、こうです。
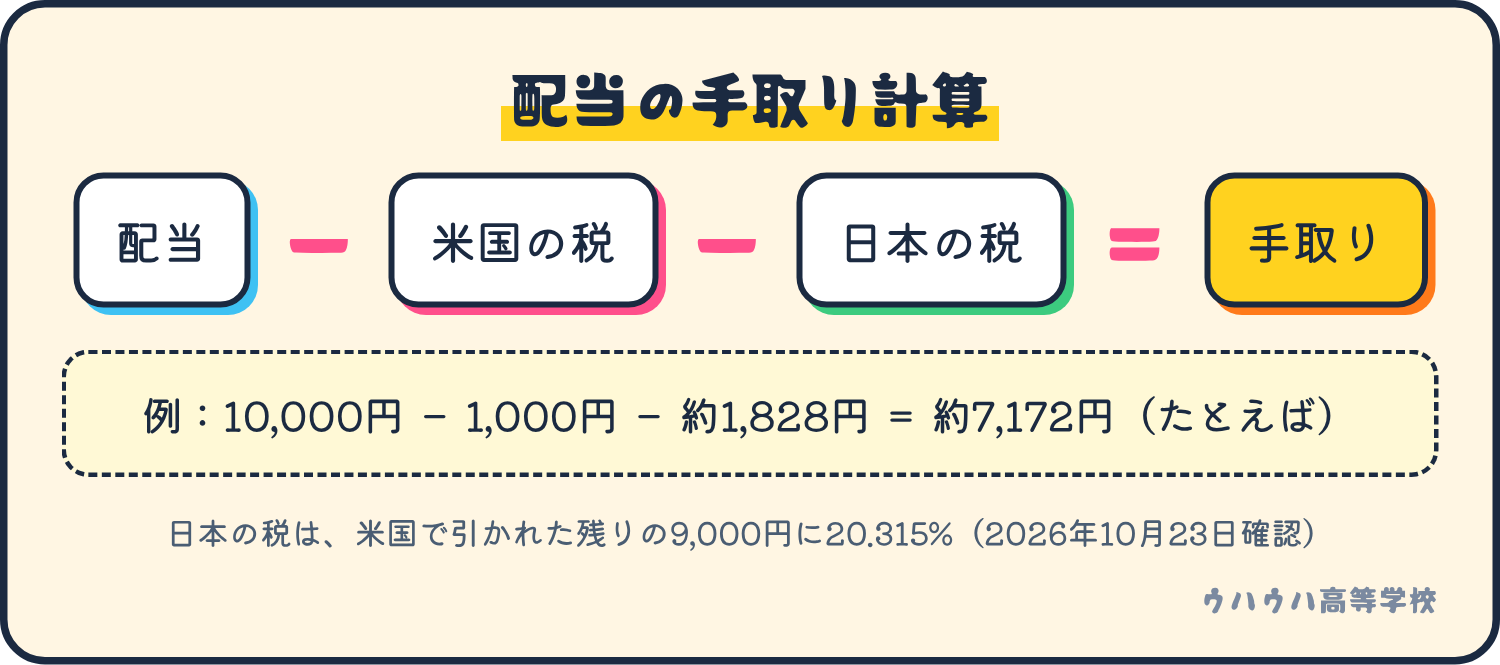
図のとおり、米国で1,000円、日本で約1,828円が引かれ、手取りは約7,172円。引かれた合計は約2,828円です。「二重にかかっているみたい」と言われるのは、このためです。
「ひぇっ、それ、月いくらからですか?」と三岡。教頭は首を振りました。「税金に月額はありません。配当が出るたびです」
ポイント3:米国で払った税は、調整できる場合がある
二重の負担をやわらげる仕組みが、外国税額控除です。外国で納めた税金を、一定の限度額まで、日本の所得税から差し引けます(国税庁)。使うには確定申告をして、必要な書類を添付します。
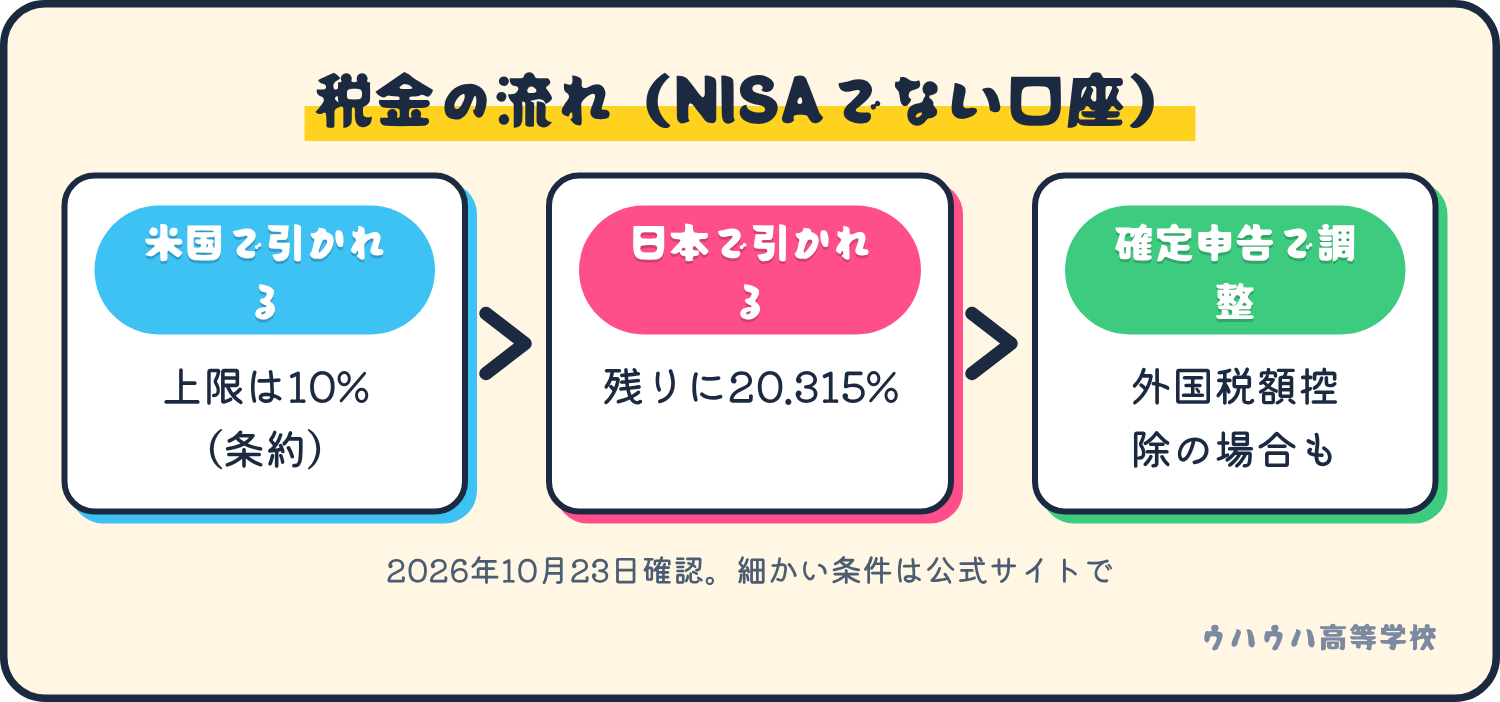
「戻るんですか!」と身を乗り出す三岡に、教頭。「うまい話のにおいは、だいたい分かります。だいたい。ただ、戻る額は人によって違うので、私は金額を言いません」。限度額の計算など、細かいところは公式サイトで確認してください。
NISA口座だと、どうなる?
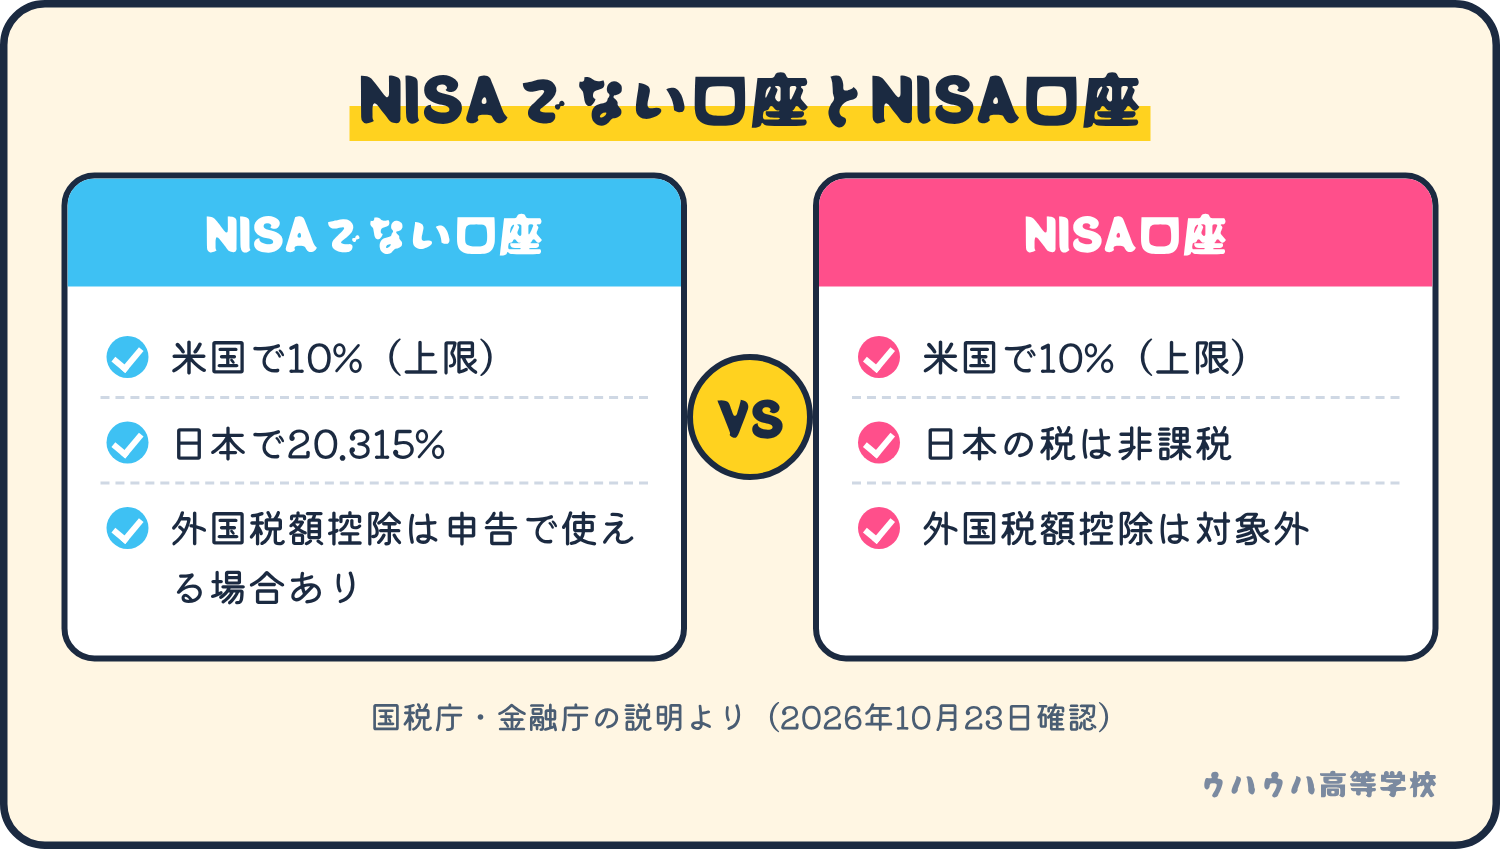
NISA口座で投資した商品から得られる利益は、日本では非課税です(金融庁)。ただし、米国で引かれる税は別です。国税庁によると、非課税口座内の配当にかかった外国の税は、外国税額控除の対象外とされています。
NISAの枠の数字は、別の解説記事でも詳しく書かれています。
NISAの年間投資枠(つみたて投資枠120万円・成長投資枠240万円)と、生涯の非課税保有限度額1,800万円を整理した解説です。
参考:つみたて投資枠と成長投資枠の違いを制度から整理
率は2026年10月23日時点です。国税庁の案内では、2027年1月1日以後の所得は復興特別所得税の扱いが変わる予定です。最新の率と、ご自身のケースの判断は、国税庁のサイトや、税理士・税務署などの専門家に確認してください。
小テスト
NISA口座で受け取った米国株の配当について、正しいものはどれでしょう。
A 日本の税も米国の税も、すべて戻る
B 日本の税はかからないが、米国で引かれた税は外国税額控除の対象外
C 米国の税が10%から20.315%に変わる
答えはBです。NISAは日本の税が非課税ですが、米国の税は別だからです。
今日の宿題
国税庁のサイトで「外国税額控除」と検索し、No.1240のページを開いて、タイトルと最初の1段落だけ読んでみましょう。1分でOKです。自分の口座がNISAかどうかも、確かめてみてください。
校長のひとこと
寝ていたシーラカンス校長が、ゆっくり目を開けました。「……税金はの、玄関で呼び鈴を二度鳴らす客じゃ。ちゃんと出迎えなさい。わしは4億年、売ったことがない」。そう言うと、校長はまた寝ました。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!棚はいま空っぽでやんす。今日のパンは仕入れ中、準備中でごぜえやす」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
次の時間は、ニュース耳より科。和大先生(ブラックゴースト)が、学ランの裾をひるがえし、後ろ向きに泳いで待っています。ニュース耳より科の教室へ
出典と確認日
確認日:2026年10月23日。2026年10月23日時点の情報です。最新の情報は公式サイトで確認してください。
- 財務省「日米租税条約(概要)」:https://www.mof.go.jp/tax_policy/summary/international/tax_convention/press_release/sy151107_index.htm
- 国税庁 タックスアンサー No.1330「配当金を受け取ったとき(配当所得)」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1330.htm
- 国税庁 タックスアンサー No.1240「居住者に係る外国税額控除」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1240.htm
- マネックス証券「米国株の配当金にかかる税金」:https://info.monex.co.jp/us-stock/caution/tax_3.html
- 金融庁「NISA特設ウェブサイト」:https://www.fsa.go.jp/policy/nisa2/about/index.html
この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。