朝のホームルーム
朝の教室です。三岡新入生(アベニーパファー)が、決算短信の数字を指でなぞっています。『先生、NTNの決算です。売上は2.8%しか増えていないのに、純利益は76.2%増です。数字の置き間違いじゃないんですか』
出席をとっていた村野教頭(エレファントノーズ)が答えます。『三岡、出席。置き間違いではありません。売上と利益は別の行です。伸び率が違うのは、決算では普通のことです』
日本株学科の井松先生(ハイギョ)が口を開きました。『ベアリングの会社は、費用の削り方が利益に出る』三岡は緊張でぷくっとふくらみました。『ひぇっ、それ、月いくらからですか?』
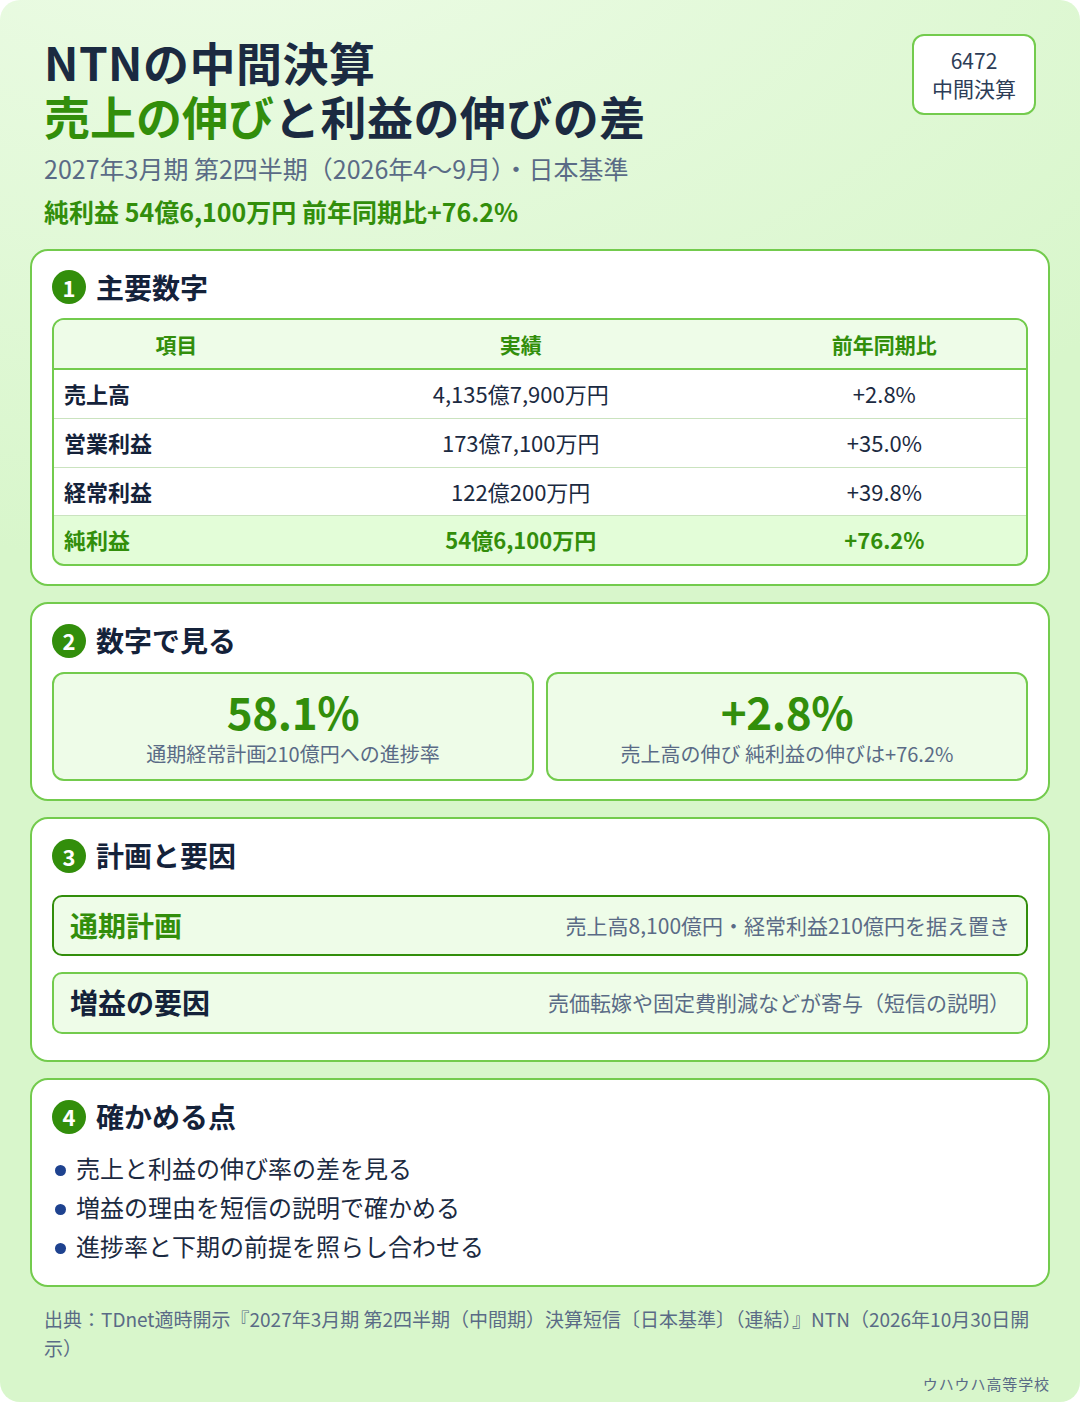
NTNの中間決算
売上の伸びと利益の伸びの差
中間決算
1主要数字
| 項目 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 4,135億7,900万円 | +2.8% |
| 営業利益 | 173億7,100万円 | +35.0% |
| 経常利益 | 122億200万円 | +39.8% |
| 純利益 | 54億6,100万円 | +76.2% |
2数字で見る
3計画と要因
4確かめる点
- 売上と利益の伸び率の差を見る
- 増益の理由を短信の説明で確かめる
- 進捗率と下期の前提を照らし合わせる
授業:NTNの中間決算を読む
村野教頭が黒板の前に立ちました。『では授業です。NTNが2026年10月30日に発表した、2027年3月期第2四半期(中間期)の決算短信〔日本基準〕(連結)です。期間は2026年4月から9月まで。要点は3つに絞ります』
要点1:売上は2.8%増、純利益は76.2%増
売上高は4,135億7,900万円で、前年同期比2.8%増でした。営業利益は173億7,100万円で35.0%増、経常利益は122億200万円で39.8%増、親会社株主に帰属する中間純利益は54億6,100万円で76.2%増です。売上の伸びは小さくても、利益の伸びは大きくなることがあります。この差が、この決算の中心です。
三岡が尋ねます。『売上があまり増えていないのに、どうして利益が増えるんですか』村野教頭は答えました。『利益は売上から費用を引いた残りです。価格の見直しや費用の削減が進めば、残りは大きくなります。短信には、その説明が書かれています』
前年同期の数字も並べておきます。売上高は4,022億5,600万円、営業利益は128億6,500万円、経常利益は87億2,700万円、純利益は31億円でした。売上の増加分は113億円ほどですが、純利益は23億円あまり増えています。残りの増え方が大きい決算です。
要点2:増益の理由は、売価転嫁と固定費の削減
短信では、中間期の営業利益について、売価転嫁や固定費削減などが寄与したと説明されています。売る価格への転嫁と、固定費の削減は、売上の伸びが小さい時期に利益を守る代表的な手段です。決算を読むときは、増えた金額だけでなく、短信が挙げている理由の行まで確かめることが大切です。
井松先生が目を細めます。『理由の書かれていない増益は、来期に続くか分からんのじゃ』
村野教頭が頷きました。『理由が書かれている増益は、次の決算でも同じ物差しで確かめ直すことができます』
要点3:通期計画は据え置き、経常の進捗率は58.1%
通期計画は、売上高8,100億円、営業利益330億円、経常利益210億円、純利益150億円のままで、据え置かれました。上期の経常利益の進捗率は58.1%です。半年で計画の半分を超える進み具合ですが、下期の前提は短信で照らし合わせる必要があります。据え置きの決算では、進捗率と下期の見方をセットで読むことが大切です。
村野教頭が黒板を指しました。『伸び率の差、理由、進捗率。この3点を押さえれば、決算の骨格は読めます。うまい話のにおいは、だいたい分かります。だいたい』井松先生が返します。『霞を食って、配当で暮らすのじゃ。わしは費用の行を見る』三岡は大きく頷きました。
小テスト
では小テストです。NTNの中間決算の読みとして正しいのはどれでしょう。A:売上高が76.2%増えた。B:純利益が76.2%増えた。C:通期計画が上方修正された。
答えはBです。純利益は54億6,100万円で76.2%増でした。売上高の増加は2.8%で、通期計画は据え置きです。
校長のひとこと
教室の隅では、シーラカンス校長が静かに眠っていました。目をうっすらと開けて、ひと言だけ残します。
『わしは4億年、売ったことがない。小さな伸びの売上でも、残りは大きくなることがある』
校長はまた静かに眠りにつきました。
放課後・購買部
広告を含みます。
・松井証券ではじめる株式取引 (ネット証券の大手です。口座は株を買うための自分の入れ物で、申し込むと株を買える準備が整います)
・DMM 株 (DMM.com証券の株のサービスです。株を買えるようになる申し込みの条件は、公式ページで確かめられます)
合わせて読みたい
出典と確認日
- TDnet適時開示『2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)』NTN(2026年10月30日 16:00開示)
- 確認日:2026年10月31日
この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、配当ハイギョの沼のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください
関連サイト
- コミッターズ:営業と販路開拓の実務コラム
- 令和の総合商社:あらゆる商いを、ひとつの窓口から
- SAMURAI TIMES:経営者のための士業情報メディア
- ニコニコデスク:仕事と暮らしの実務メディア
- 今日一日:心と生き方を整えるメディア
- HYPE:クリエイターのためのメディア
- 源氏小町:美容と健康のメディア
- Antithesis:常識を疑うメディア
- BUTSU×2:スキルと物の物々交換
- みんなの企業新聞:経営者の出会いと販路づくりの新聞
- ENERGY BANK:系統用蓄電池の専門メディア
- はてなブログ(ウハウハ高等学校|投資の教室):投資の教室
- アメブロ(令和の総合商社):令和の総合商社のアメブロ
- note(コミッターズ):コミッターズのnote