この授業では、家賃収入の確定申告がわかります。そして、不動産所得の計算と会社員の20万円の線を、国税庁の資料で確認します。
朝のホームルーム|家賃収入の確定申告って?
三岡新入生は、ホームルームの前から電卓をたたいていました。しかも、ぶかぶかの袖が、ボタンに引っかかっています。
「教頭先生、もし家賃収入が入ったら、確定申告が要るんですよね? 不動産所得(家賃などで得た利益のこと)って、どう計算するんですか」
まず、村野教頭が出席をとります。「三岡さん、いますね。電卓の音は聞こえていました」「ぷくっ(ふくらみ1回)。ごめんなさい」
家賃が入ったとき、何を引いて、どこまで申告するのか。家賃収入の確定申告のしくみが分かると、ちょっと先の自分の姿が見えてきます。たとえば年に96万円の家賃なら、という話から始めましょう。
家賃収入の確定申告
不動産所得は引き算1本
96万円の例
1不動産所得の計算
96万円
50万円
2青色申告の特別控除(万円)
2026年分まで。55万円と65万円は、貸し付けが「事業」にあたることが条件です。
3会社員の20万円の線
- 収入ではなく所得で見る
- 経費を引いたあとの金額
- 気になるなら税務署か税理士へ
- 給与の年間収入が2,000万円超なら所得20万円以下でも申告が必要
4申告までの1年
原則の期間です。2026年分なら、2027年の同じ時期になります。
5事業の目安(貸し付け)
授業:家賃収入の確定申告と不動産所得
村野教頭がチョークを持ちます。「まず、確定申告(1年分の所得を計算して、税務署に申告する手続き)の要点は3つです。国税庁の資料で説明します」
要点1:家賃収入の確定申告|不動産所得は「収入から経費を引く」
不動産所得は、土地や建物を貸して得る所得です。つまり、計算は引き算1本で、総収入金額から必要経費を引きます(2026年10月25日確認)。
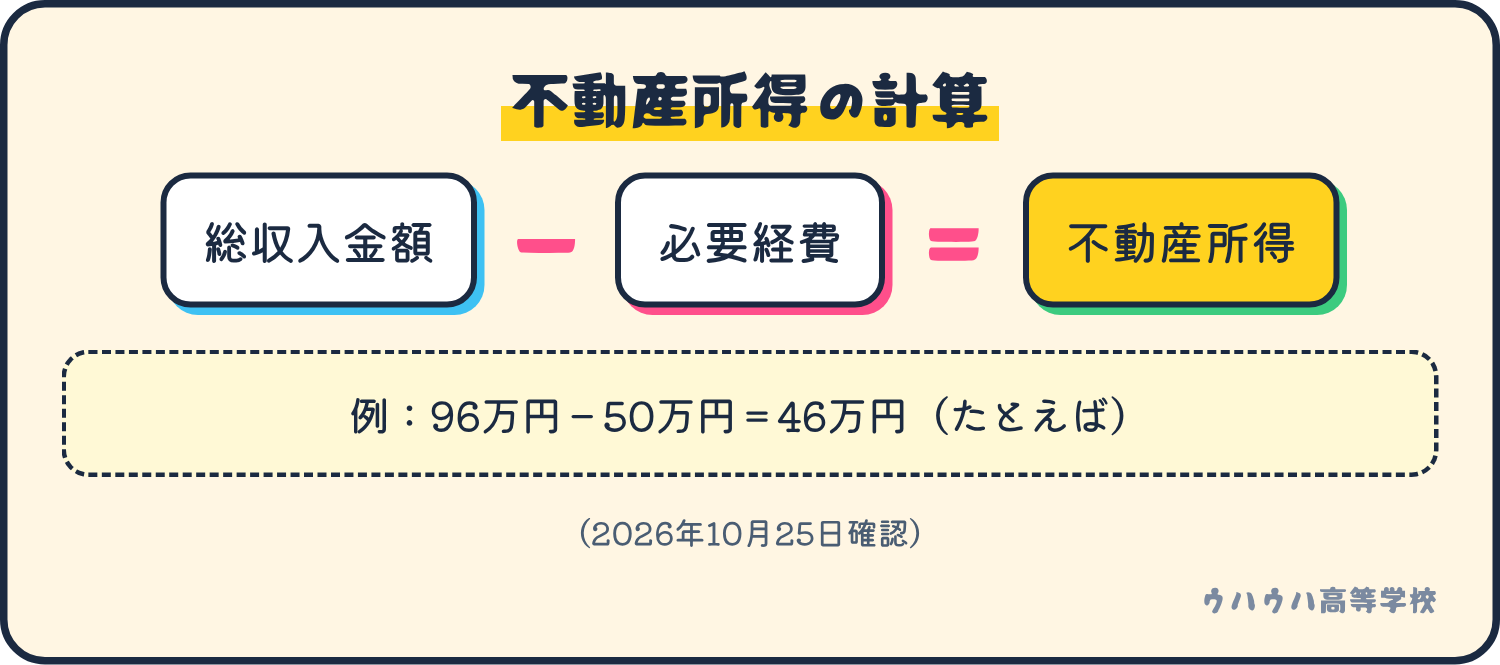
また、総収入金額には、家賃のほかに、更新料や、返さなくてよい敷金・保証金、共益費なども含まれます。一方、必要経費の主なものは、固定資産税、損害保険料、減価償却費、修繕費です。
下の図のとおり、たとえば年間の家賃が96万円で、経費が合計50万円なら、不動産所得は46万円です。
ただし、経費にできるのは、家事上の経費と明確に分けられるものだけです。また、この点は、別の解説記事でも詳しく書かれています。
経費は収入を得るための費用で、私生活と混ざる費用は、仕事で使った部分を区分できる分だけ経費になる、と整理した解説です。
参考:個人事業主の経費の考え方を質問と答えで整理
アイビー先生が、領収書の束を持ってきました。「空室までは掃除できんがの。だから、ご飯は食べなさい。ただし、領収書は、ご飯の前に日付順に並べるんじゃ」
要点2:会社員は「所得が20万円」を超えるかで決まる
まず、給与を1か所からもらっていて、その給与の全部から源泉徴収されている会社員は、給与と退職以外の所得の合計が20万円を超えると、確定申告が必要です。つまり、この基準は収入ではなく、経費を引いたあとの所得です。ただし、給与の年間収入が2,000万円を超える人は、所得が20万円以下でも確定申告が必要です。
「じゃあ、申告しなければ税金は取られないんですよね?」と三岡さん。「うまい話のにおいは、だいたい分かります。だいたい」と教頭。「しかし、申告は決まりです。気になるなら、税務署か税理士に聞きましょう」
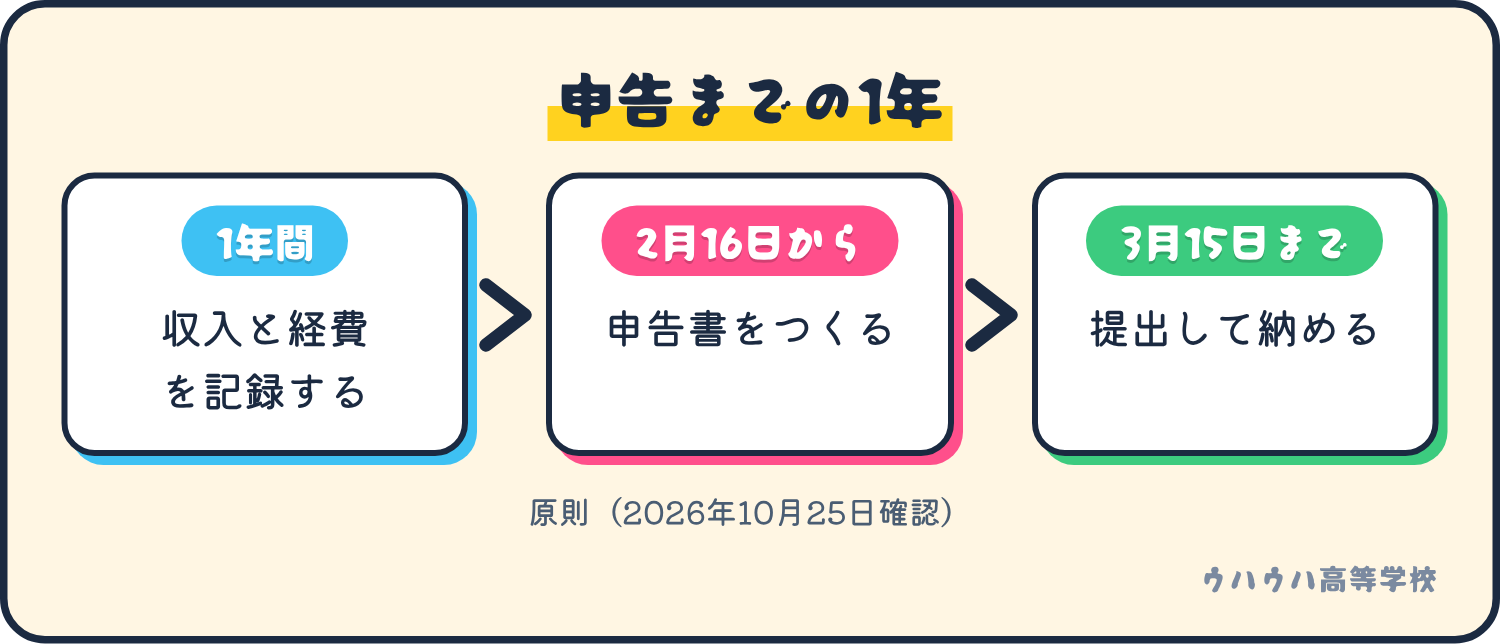
なお、申告の期間は、原則として翌年の2月16日から3月15日です。つまり、2026年分なら、2027年の同じ時期になります。
実は、20万円の線の考え方は、副業全般に通じます。そして、この点も、別の解説記事で詳しく整理されています。
給与を1か所からもらい、その全部から源泉徴収されている副業の人は、経費を引いたあとの所得が20万円を超えると確定申告が必要、という基準を手順とあわせて整理した解説です。
参考:代理店の手数料収入の確定申告|副業の人の進め方
要点3:家賃収入の確定申告は、青色申告で控除が変わる
まず、青色申告(帳簿をつけて、有利な控除を受ける方法)には、特別控除があります。2026年分までは、金額は3段階で、65万円、55万円、10万円です。2027年分からは、要件と金額が見直されます(財務省の2026年度税制改正の大綱)。
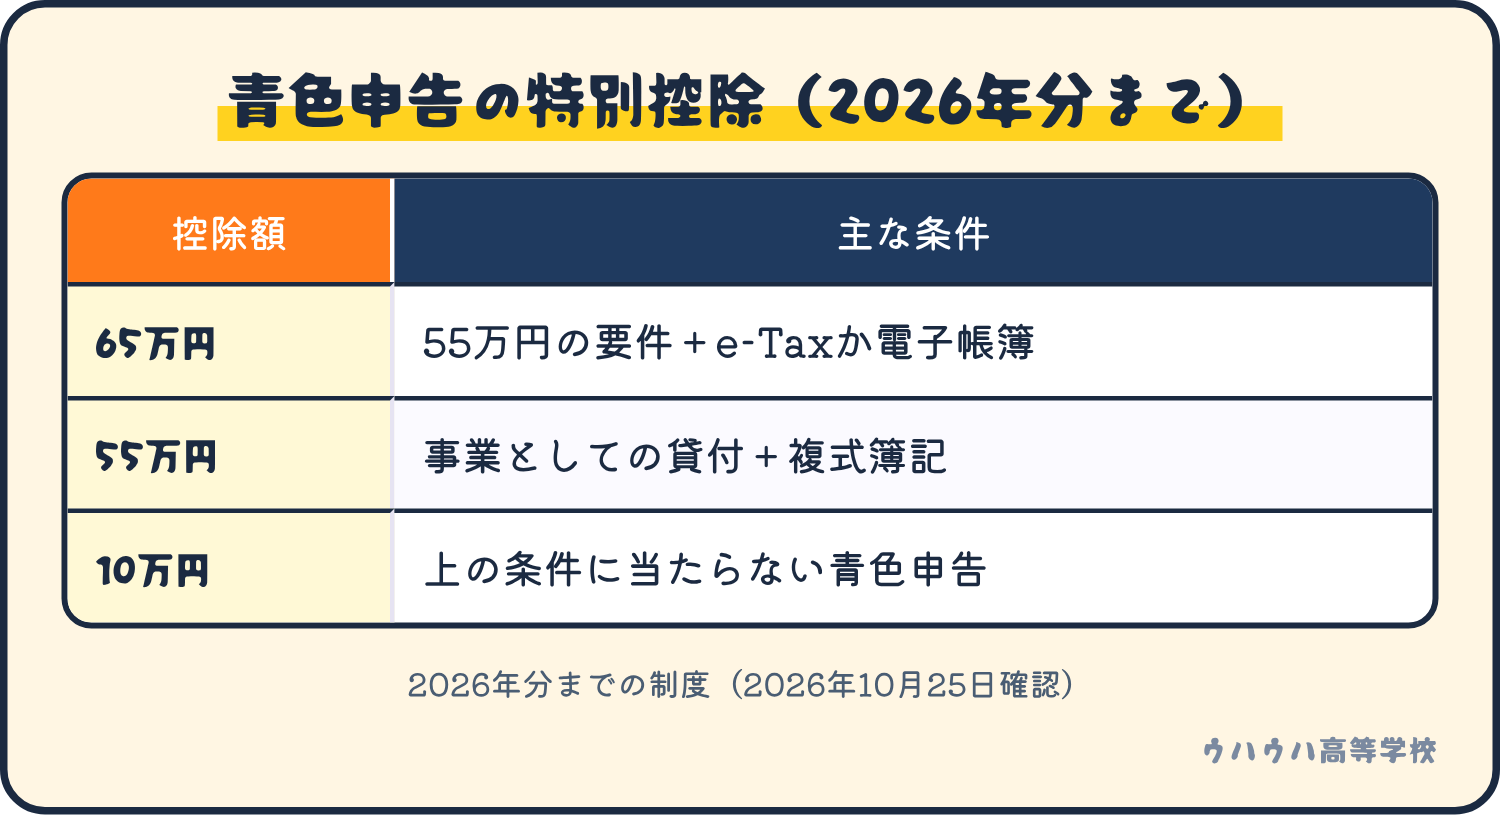
ただし、55万円と65万円には、不動産所得を生ずべき「事業」を営んでいることが条件です。また、貸し付けが事業にあたるかは、目安があります。たとえば、アパートなら貸せる独立した室数がおおむね10室以上、独立家屋ならおおむね5棟以上です。
「それから、帳簿をつけるソフトもあります」と教頭。「ひぇっ、それ、月いくらからですか?」「ただ、会社ごとに違うので、ここでは金額を言いません」。三岡さんは、ぷくっ(ふくらみ2回)。
なお、税金の細かい判断は、税理士や税務署などの専門家に確認してください。
小テスト|家賃収入の確定申告の確認
問題:たとえば、年間の家賃収入が96万円、必要経費が50万円のとき、不動産所得はいくらでしょう。
- A 96万円
- B 46万円
- C 50万円
答えはBです。つまり、収入の96万円から経費の50万円を引いて、46万円になります。
今日の宿題|家賃収入の確定申告を調べる
国税庁のサイトで「不動産所得」を検索し、No.1370のページを開いてみましょう。次に、必要経費の例を、声に出して1回読むだけで十分です。
校長のひとこと
シーラカンス校長は、電卓の音を子守歌にして寝ていました。最後に、片目だけ開けます。
「……引き算じゃのう。……しかも足し算より、ずっと正直じゃ。……わしは4億年、売ったことがない」
そう言って、校長はまた寝ました。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい! 今日のパンは、まだ仕入れの途中でして。そのため、準備中でやんす」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
次回は、ピカピカ発電所科の教室です。ムコブカ主任が、放電しながら黒板を消しています。では、家賃の次は、電気を売る話です。ピカピカ発電所科の教室へ
出典と確認日
- 国税庁 No.1370 不動産所得:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
- 国税庁 No.1900 確定申告が必要な人:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 国税庁 No.2072 青色申告特別控除:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
- 国税庁 No.2020 確定申告:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm
- 国税庁 No.1373 事業としての不動産貸付け:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1373.htm
- 財務省 2026年度税制改正の大綱(1/9):https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_01.htm
- 確認日:2026年10月25日
この記事は学習用の情報で、契約や投資の勧誘や助言ではありません。契約や投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、大家さん養成科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください