この授業では、火災保険と地震保険の違いがわかります。大家さんの立場で見る点を、公的な説明から確認します。
朝のホームルーム|火災保険と地震保険は大家に必要?
三岡新入生が、ブレザーの上に防災ずきんをかぶって現れた。しかも、ずきんがぶかぶかで、前が見えていない。
「かけすぎても怖いし、かけなくても怖いです。しかし、『火災保険 地震保険 大家 必要性』で調べたら、どっちも入れって書いてあるサイトと、いらないって書いてあるサイトがあって」ぷくっ(ふくらみ1回)。まず、村野教頭が出席をとる。
部屋を借りたとき、火災保険に入りませんでしたか。あれは、部屋の中の荷物(家財)の保険です。一方、建物のほうは、持ち主の大家さんが入ります。つまり、立場が変わると、火災保険と地震保険を見る場所も変わります。
火災保険と地震保険の違い
地震の火事は火災保険では出ない
立場で見る
1火災保険2タイプの補償
| 補償の内容 | 住宅総合 | 住宅火災 |
|---|---|---|
| 火災・風災など | ○ | ○ |
| 水災 | ○ | × |
| 給排水設備の水濡れ | ○ | × |
| 盗難 | ○ | × |
| 騒じょう等の暴行・破壊 | ○ | × |
2地震保険の支払割合(%)
契約した地震保険の金額に対する割合(2017年1月以降に始まる契約)。
3見積もりで聞く5つ
- 建物と家財、どちらの契約か
- 水災は補償に入っているか
- 金額は再調達価額か時価か
- 地震保険をセットにするか
- 免責金額と保険期間は何か
4地震保険の数字
授業:大家さんの火災保険と地震保険
村野教頭が黒板に3つ書いた。「まず、要点は3つです。出典は、日本損害保険協会と財務省です」
要点1 火災保険は「建物」と「家財」を分ける
日本損害保険協会によると、火災保険は建物と家財を分けて契約します。借家に住む人は、家財のみを契約します。つまり、貸す建物そのものの分は、持ち主が考える番です(2026年10月25日確認)。
また、補償の広さにも違いがあります。協会の説明では、住宅総合保険は水災(洪水などの水の被害)や盗難なども補償し、基本のタイプの住宅火災保険は補償しません。
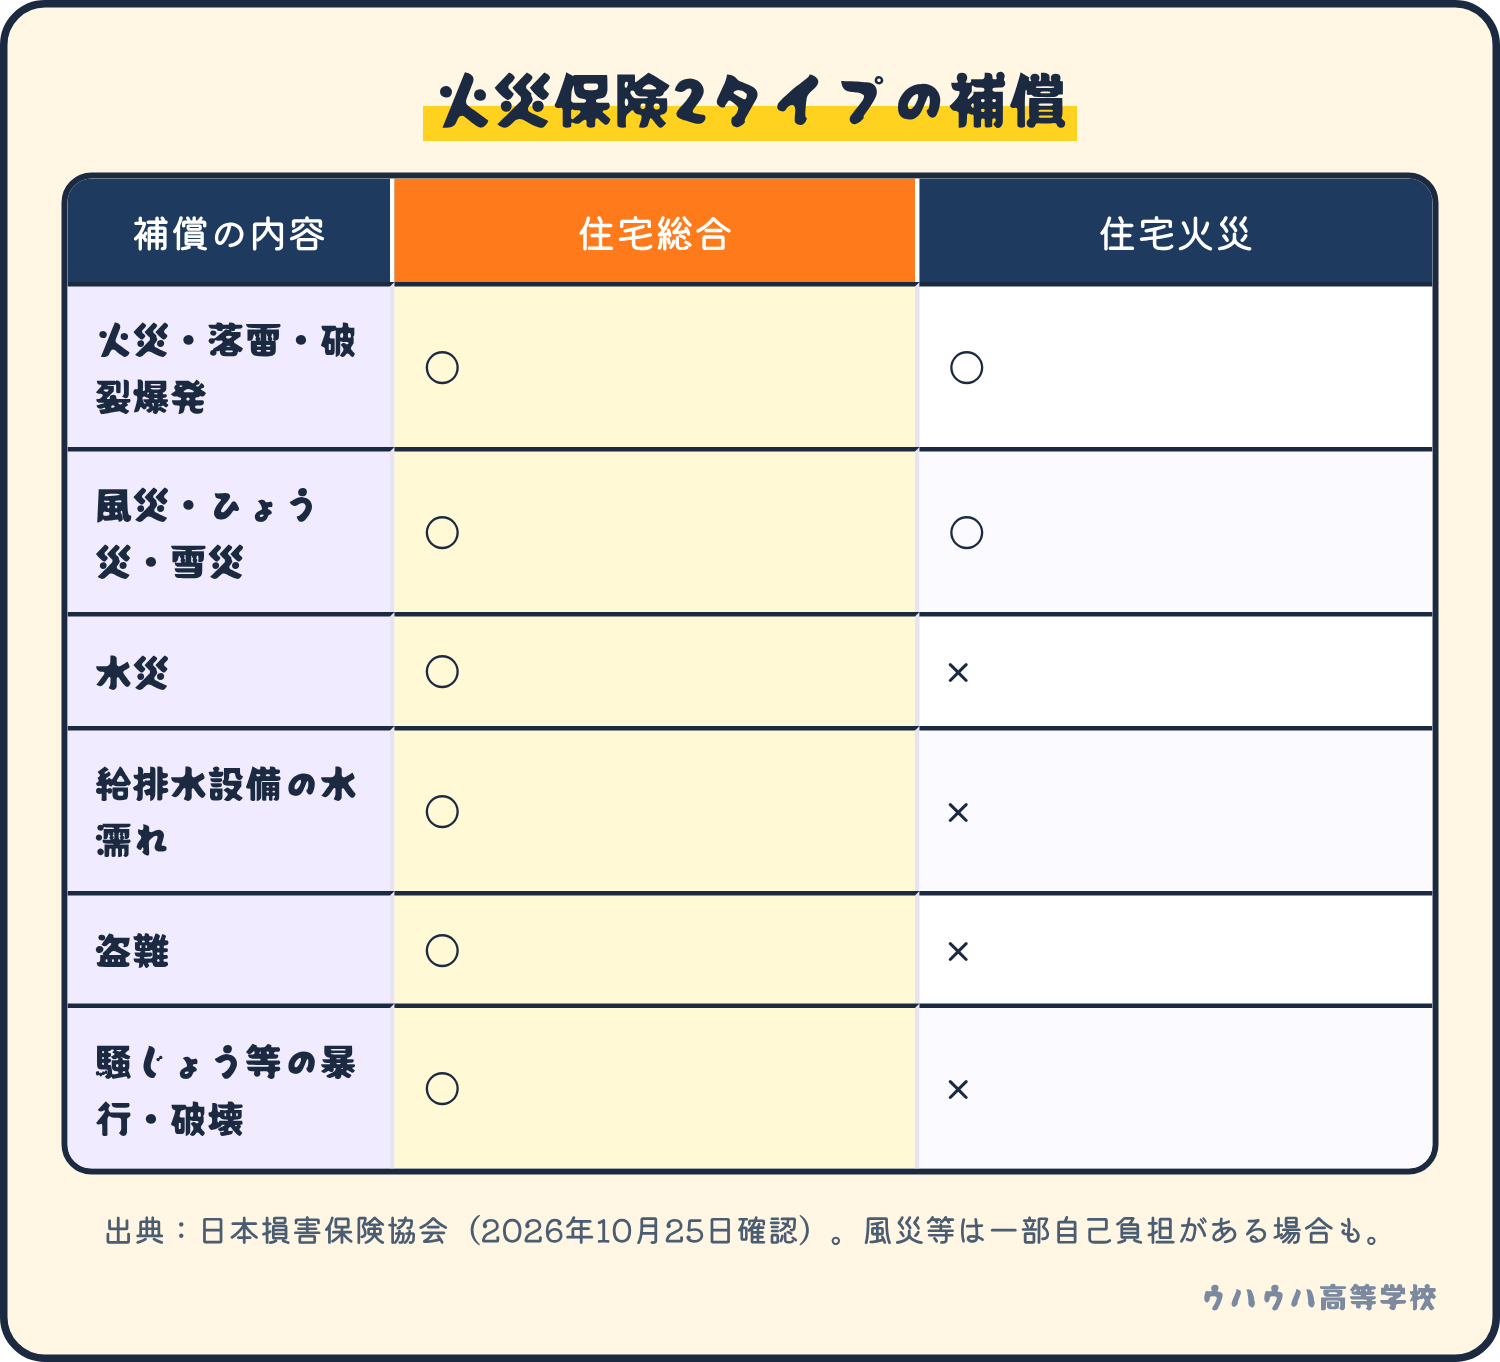
図のとおり、火災と風災などは両方で補償されますが、水災、水濡れ、盗難、騒じょう等は住宅総合保険だけです。ただし、風災などは、一部自己負担額がある場合もあります。
さらに、金額の決め方も2通りあります。再調達価額(同等の物を新たに建てるのに必要な金額)で決める方法と、時価(再調達価額から年月による消耗分を引いた金額)で決める方法です。
アイビー先生が割烹着のポケットから書類を出した。「水害の多い土地かどうかは、ハザードマップで見るのじゃ。空室までは掃除できんがの。だから、ご飯は食べなさい」
要点2 火災保険と地震保険|地震の火事は、火災保険では出ない
財務省の説明では、火災保険では、地震を原因とする火災による損害や、地震で延焼・拡大した損害は補償されません。そのための保険が地震保険で、火災保険にセットで契約します。つまり、単独では契約できません。
地震保険の契約金額は、火災保険の30%~50%の範囲内です。なお、上限は建物が5,000万円、家財が1,000万円です。対象は居住用の建物と家財で、工場や事務所専用の建物は対象外です。財務省の資料では、アパートなどの賃貸物件も対象で、建物の地震保険は建物の所有者(大家さん)しか契約できないとされています(2026年10月25日確認)。
支払いは、損害の程度で割合が決まります。2017年1月以降に保険が始まる契約では、全損が100%、大半損が60%、小半損が30%、一部損が5%です。つまり、これは、契約した地震保険の金額に対する割合です。
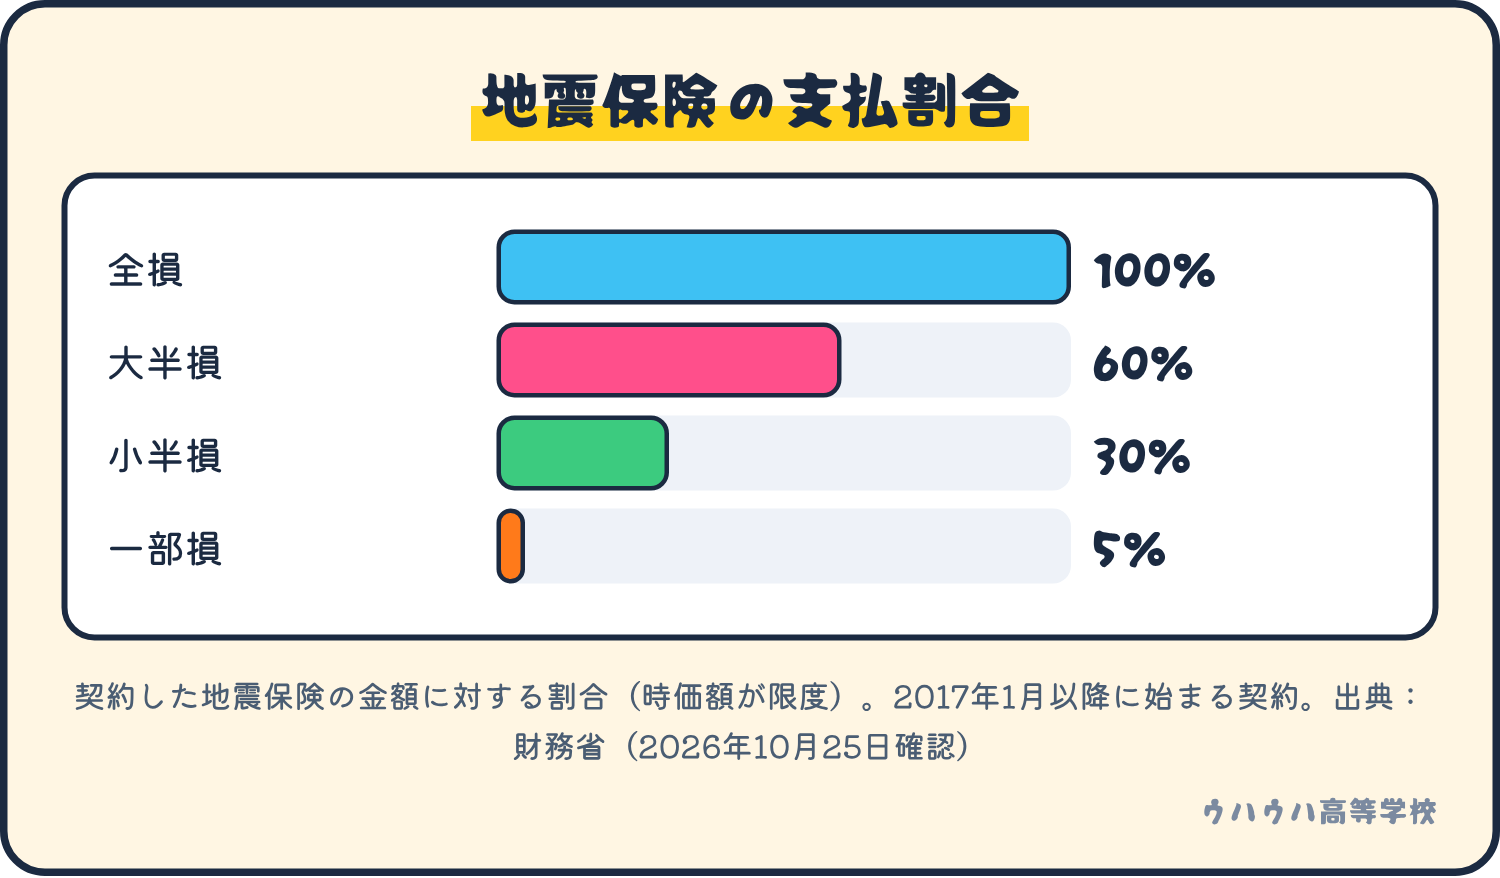
地震保険は、被災者の生活の安定に寄与することを目的としていて、契約できる金額も火災保険の30〜50%の範囲です。そのため、建て直しの費用の全額が出るとは限りません。足りない分の備えは、自分の資金計画で考えます。
「ひぇっ、それ、月いくらからですか?」と三岡。「保険料は、建物の構造と所在地で変わります」と村野教頭。「だから、見積もりで確かめましょう」
要点3 火災保険と地震保険の保険料は経費、決める前は見積もりを比べる
国税庁によると、貸している資産に係る損害保険料は、不動産所得の必要経費の主なものの1つです。なお、税金の判断は、税理士に確認してください。
また、保険の選び方は、別の解説記事でも詳しく書かれています。ただし、蓄電池の設備を例にした記事ですが、考え方は建物にも通じます。
どこまで備えるかは設置場所のリスクや保守体制で変わるため、複数の保険会社や代理店から見積もりを取り比較する。保険料は、災害リスクや補償範囲、免責金額などで変動する。
参考:系統用蓄電池投資の保険とは|必要な補償範囲と選び方を徹底解説
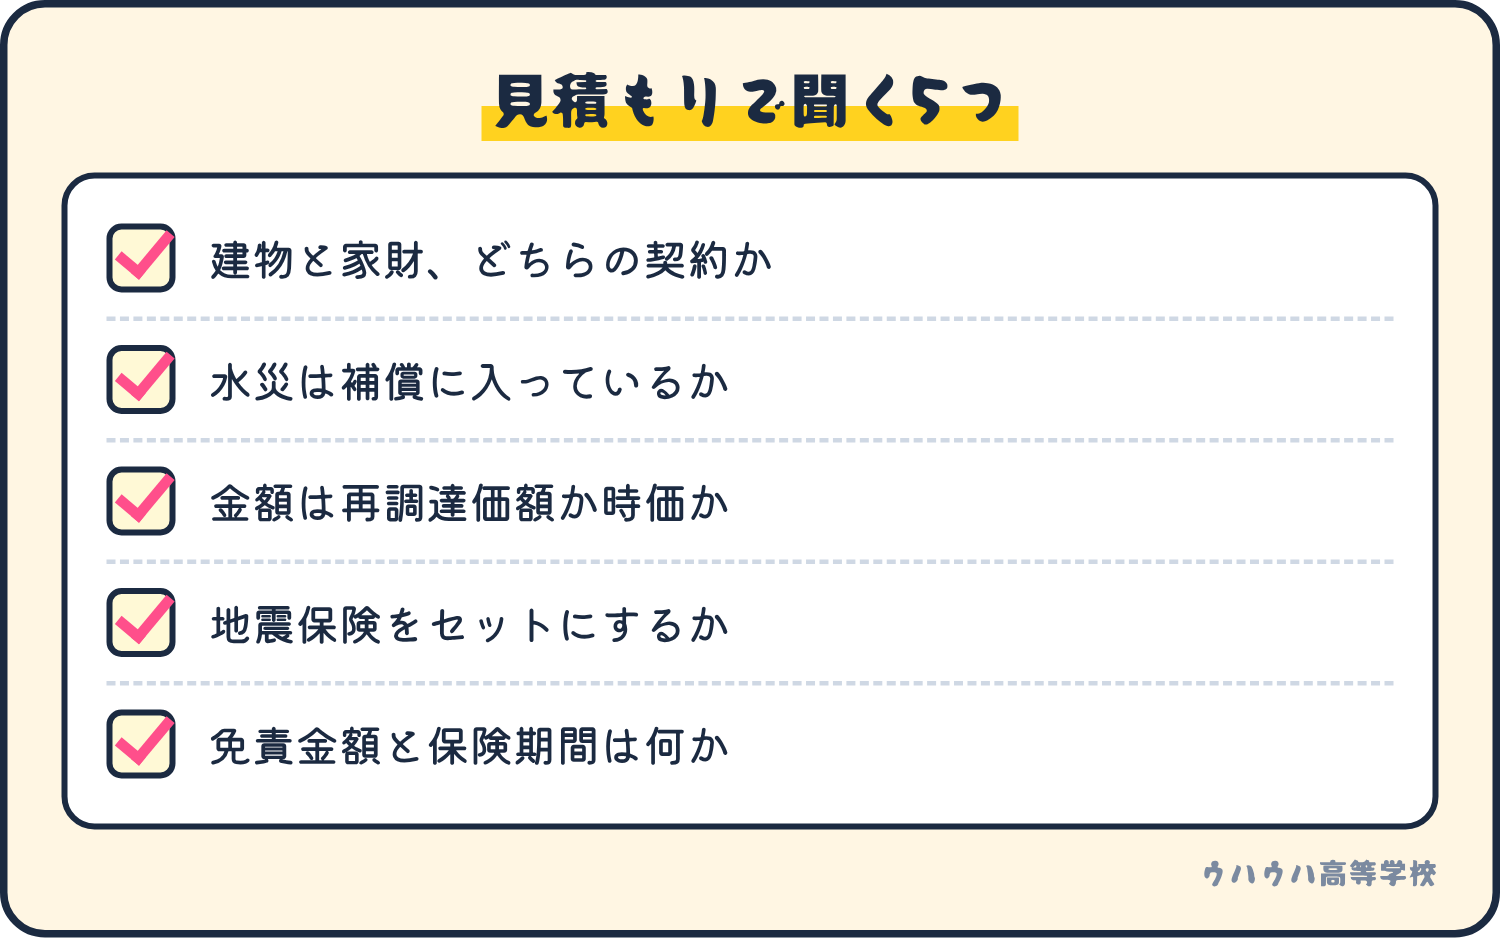
火災保険と地震保険の見積もりを取るときは、図の5つを聞いて、同じ条件でそろえて比べます。なお、保険の判断は、保険会社や代理店などの専門家にも確認してください。
小テスト|火災保険と地震保険の確認
問題。地震が原因で起きた火事の損害は、どうなる?
- A 火災保険だけで補償される
- B 火災保険では補償されない。地震保険(火災保険にセット)が関わる
- C 地震保険は単独で契約できる
答えはBです。つまり、地震を原因とする火災は、火災保険では補償されません。地震保険は、火災保険にセットで契約します。
今日の宿題|火災保険と地震保険の書類を探す
いま加入している火災保険の書類を探して、「建物」と「家財」のどちらを契約しているか、線を引いてみましょう。ただ、書類が見つからなければ、保険会社の連絡先をメモするだけで合格です。
校長のひとこと
校長は授業のあいだ、「ぐらぐら……ごうごう……」と寝言を言っていた。最後に目を開ける。「……だから、備えは、入るときより、見直すときじゃ。ぐう」
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!今日のパンは仕入れ中でやんす。そのため、準備中ですので、見積もりだけ先に取っておいておくんなせえ」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
次の教室はピカピカ発電所科です。ムコブカ主任が、屋根の上の発電と備えのお話をします。ちなみに、教頭は、ゴム手袋を用意しておくそうです。
出典と確認日
- 日本損害保険協会「火災保険」:https://www.sonpo.or.jp/insurance/kasai/index.html
- 日本損害保険協会「地震保険」:https://www.sonpo.or.jp/insurance/jishin/index.html
- 財務省「被災後の生活再建を支える「地震保険」」:https://www.mof.go.jp/policy/financial_system/earthquake_insurance/202605.pdf
- 財務省「地震保険制度の概要」:https://www.mof.go.jp/policy/financial_system/earthquake_insurance/jisin.htm
- 国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
- 確認日:2026年10月25日
この記事は学習用の情報で、契約や投資の勧誘や助言ではありません。契約や投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、大家さん養成科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください