この授業では、毎月5000円の積立がいくらになるかがわかります。また、金融庁のシミュレーターの使い方も整理します。
朝のホームルーム|毎月5000円の積立の疑問
三岡新入生は、教室に入るなり、机に小銭入れをガシャンと置きました。
「毎月5000円の積立なら出せそうです。でも、つみたてって、これでいくらになるんですか? ぷくっ(ふくらみ1回)」
村野教頭が、出席簿から顔を上げます。「三岡くん、出席。実は、答えは、国が用意した計算機が出してくれます。まず、使い方を3つの順番で教えましょう」
たとえば、飲み会1回ぶんの5,000円を、毎月ひと口。毎月5000円の積立を20年続けると、積んだ額は120万円です。さらに、そこにいくら足されるのか、自分で試せます。
毎月5000円の積立
20年でいくらになる?
シミュレーター
1まず元本を計算
5,000円
2毎月0.5万円・20年の結果(万円)
将来を予測し、保証するものではありません。実際の利回りは毎年ちがいます。
3シミュレーターの入力
積立金額の欄は単位が万円。5,000円は「0.5」と入れます。
4数字で覚える
5結果の読み方
- 利回りごとの目安
- 元本との差
- 将来の実際の利回り
- 増える約束
授業:毎月5000円の積立と金融庁のシミュレーター
要点1:毎月5000円の積立、まず元本を出す
教頭「毎月5000円の積立でも、運用の結果を見る前に、自分が出したお金を計算します。つまり、これが元本です」
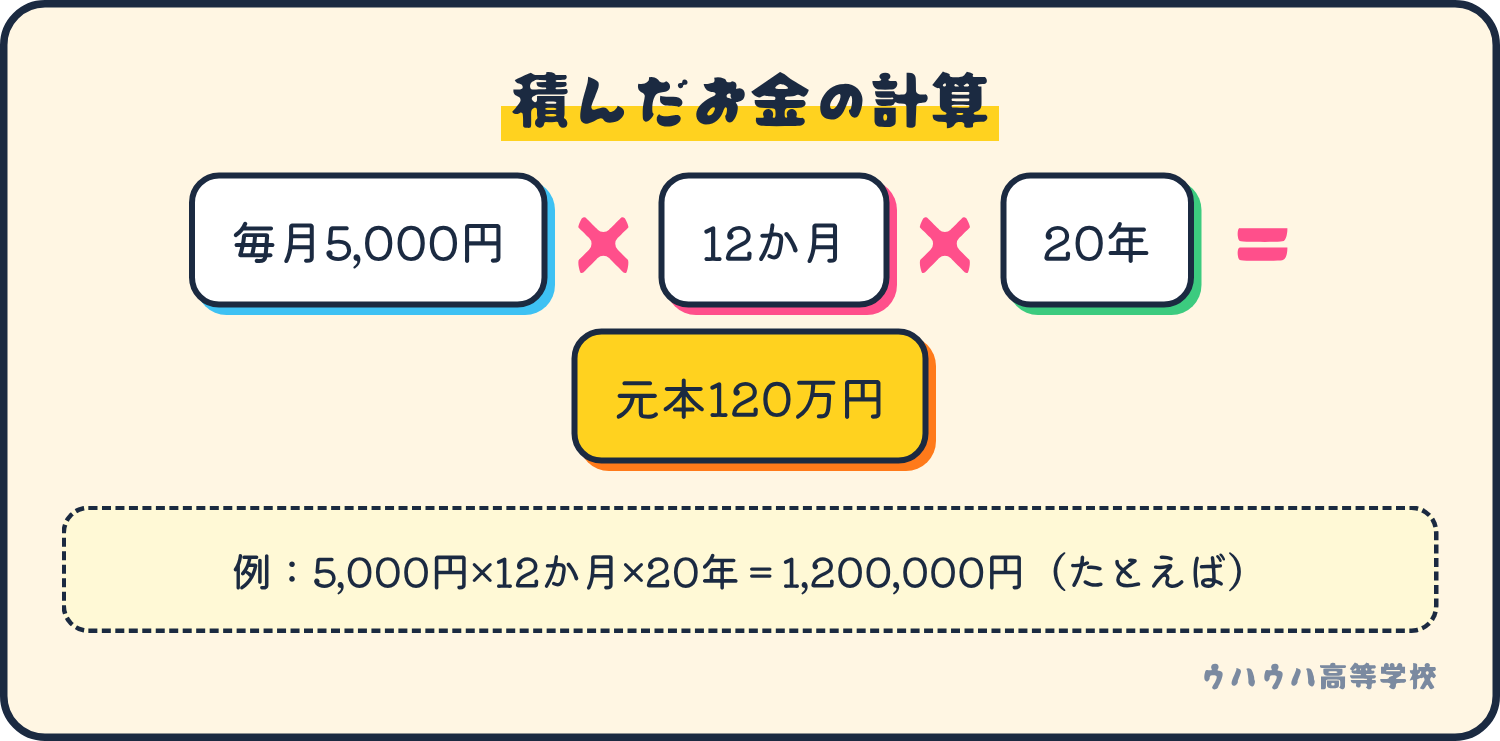
上の図のとおり、5,000円に12か月と20年をかけると120万円です。増えるかどうかは別にして、ここまでは、ただの掛け算です。
ちなみに、つみたて投資枠は、年間120万円まで使えます(2026年10月25日確認)。そのため、毎月5000円の積立の年間6万円は、その枠のなかに十分おさまります。
三岡「ひぇっ、それ、月いくらからですか?」。教頭「ただ、始められる最低額は、金融機関ごとに決まりが違います。まずは申込先で確認しましょう」
要点2:シミュレーターは3つ入れるだけ
金融庁のNISA特設サイトに、「つみたてシミュレーター」があります。入れる欄は3つです。毎月の積立金額、想定利回り(年率)、積立期間。入力して「計算する」を押します。すると、「将来の運用資産額」が出ます。
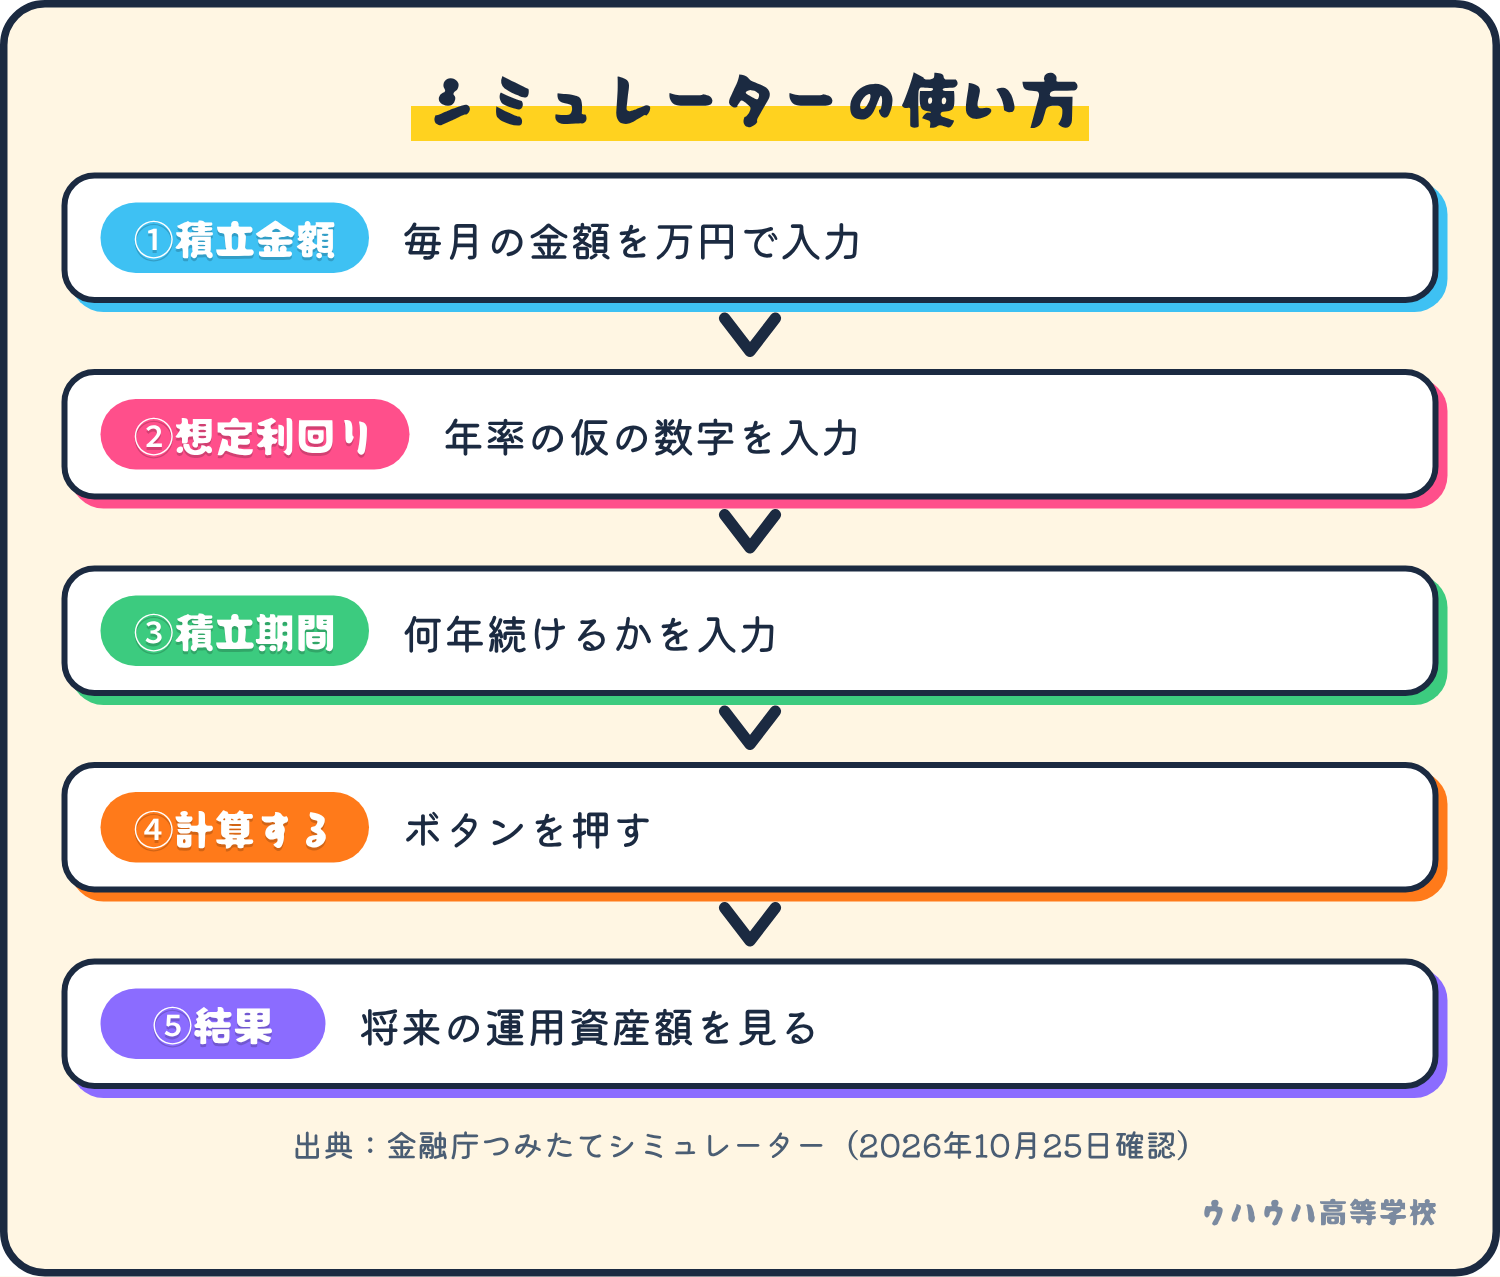
注意点がひとつ。実は、積立金額の欄は、単位が万円です。たとえば、5,000円は「0.5」と入れます。エラーが出たら、画面の表示にしたがって直してください。
また、画面の免責事項にも、はっきり書いてあります。結果は、将来を予測し、保証するものではありません。つまり、「想定利回り」は、自分で決める仮の数字です。
なお、資産形成の手順を整理した記事も、別にあります。給料日に自動で貯蓄用の口座へ移す「先取り貯蓄」にも触れています。
資産運用を始める前の準備を、7つの手順で整理した記事です。手取りの把握や、給料日に自動で貯蓄に回す先取り貯蓄にも触れています。
参考:資産運用を始める前の準備の手順を整理
要点3:毎月5000円の積立で、利回りを3回試す
教頭「利回りは、1つに決めないのがコツです。そこで、1%・3%・5%の3回、試します」
金融庁のシミュレーターで試した結果は、次のとおりです。
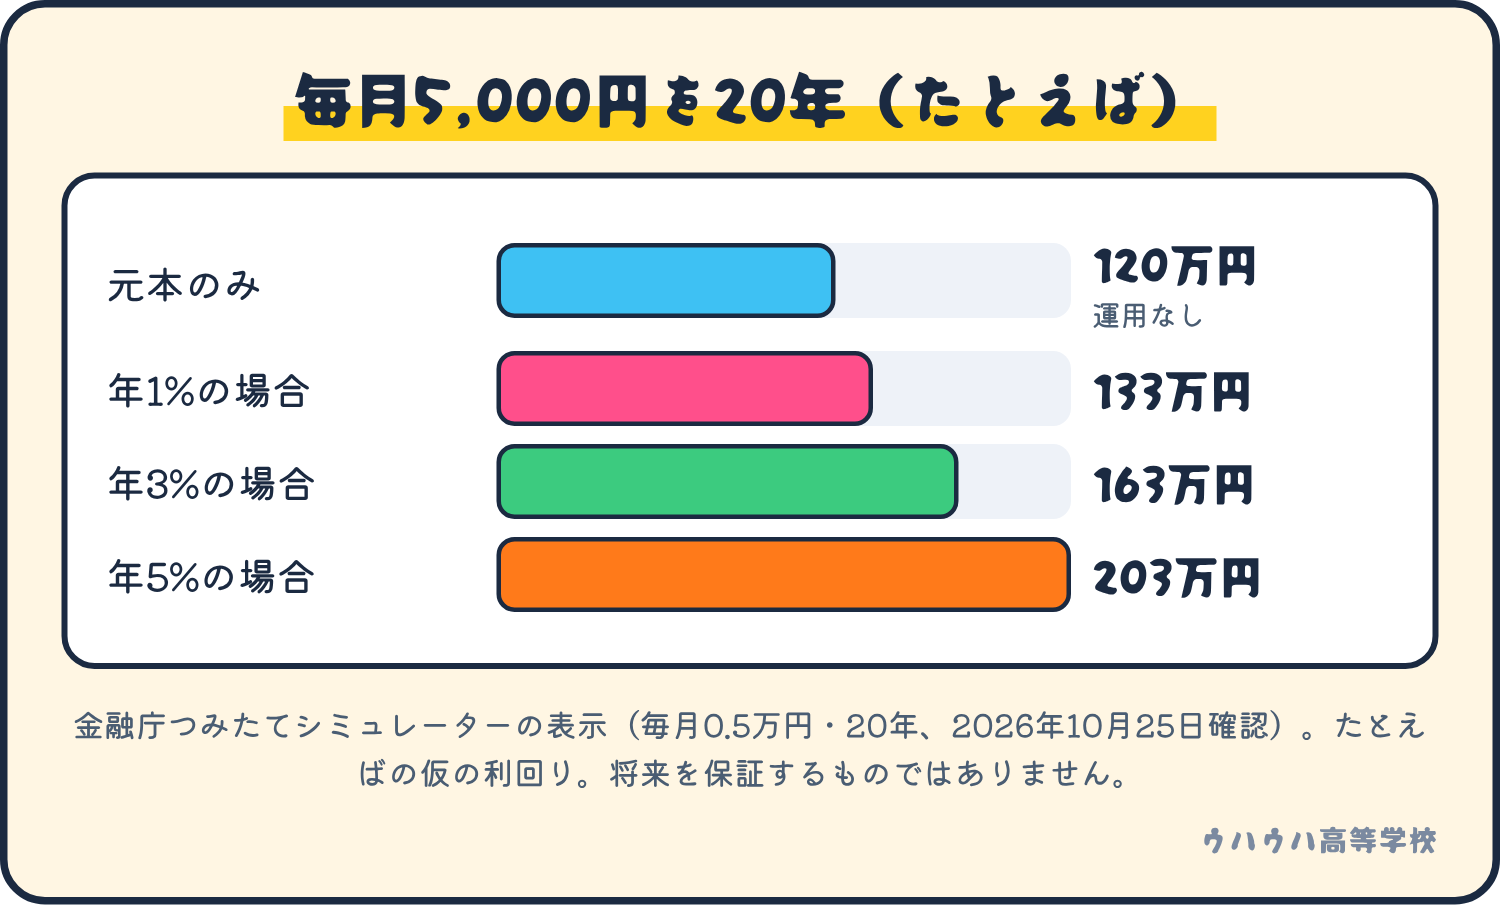
金融庁のシミュレーターに、毎月0.5万円・20年を入れて試すと、年1%で133万円、年3%で163万円、年5%で203万円と表示されました(2026年10月25日確認)。どれも、たとえばの話です。また、実際の利回りは、毎年ちがいます。
三岡「年10%で増える商品があるって、聞いたんですけど!」。教頭「うまい話のにおいは、だいたい分かります。だいたい。増える約束は、投資にはありません」
三岡の体が、ぷくっとふくらみます(ふくらみ2回)。金融庁の資料にも、株式・債券・投資信託は預貯金と違い、元本割れのおそれがある、と書かれています(2026年10月25日確認)。つまり、利回りがマイナスなら、積んだ額を下回ることもあります。
小テスト|毎月5000円の積立の元本
問題:毎月5,000円を20年間積み立てたとき、自分が出した元本の合計は?
- A:60万円
- B:120万円
- C:240万円
答えはBです。5,000円×12か月×20年=120万円。運用の結果ではなく、出したお金の合計です。
今日の宿題
金融庁のつみたてシミュレーター(https://www.fsa.go.jp/policy/nisa2/tsumitate-simulator)を開き、毎月5000円の積立として、0.5万円・20年で、利回り1%と3%を試しましょう。結果を2行メモすれば完成です。
校長のひとこと
シーラカンス校長は、電卓の説明のあたりから、すやすやと寝ていました。最後に、片目だけ開きます。
「計算は地図じゃ。道のりの目安にはなるが、天気までは決まらん」……ぐぅ。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい! 今日のパンは、いま焼いてる最中でやんす。準備中ですので、もうちょい待ってくんな」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
次は積ん読科です。積んだお金の次は、積んだ本の話。白衣に丸メガネのホズミ先生の教室へ、どうぞ。積ん読科の教室へ
金融庁は、登録・免許を受けた金融機関の一覧や、無登録業者への注意喚起を公式サイトで公表しています。
合わせて読みたい
出典と確認日
- 金融庁「つみたてシミュレーター」:https://www.fsa.go.jp/policy/nisa2/tsumitate-simulator
- 金融庁「NISAを知る」:https://www.fsa.go.jp/policy/nisa2/about/index.html
- 金融庁「基礎から学べる金融ガイド」:https://www.fsa.go.jp/teach/kou4.pdf
- 確認日:2026年10月25日
この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、ゼロから普通科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください
関連する授業として、「お金の体質って何?金融診断で分かるリスクとの付き合い方」では、無料の診断・シミュレーション「金融診断」の使い方を解説しています。あわせてどうぞ。
関連サイト
- コミッターズ:営業と販路開拓の実務コラム
- 令和の総合商社:あらゆる商いを、ひとつの窓口から
- SAMURAI TIMES:経営者のための士業情報メディア
- ニコニコデスク:仕事と暮らしの実務メディア
- 今日一日:心と生き方を整えるメディア
- HYPE:クリエイターのためのメディア
- 源氏小町:美容と健康のメディア
- Antithesis:常識を疑うメディア
- BUTSU×2:スキルと物の物々交換
- みんなの企業新聞:経営者の出会いと販路づくりの新聞
- ENERGY BANK:系統用蓄電池の専門メディア
- はてなブログ(ウハウハ高等学校|投資の教室):投資の教室
- アメブロ(令和の総合商社):令和の総合商社のアメブロ
- note(コミッターズ):コミッターズのnote