この授業では、積立投資の暴落が起きたときの考え方がわかります。また、値下がり中に確かめたい3つのことも整理します。
朝のホームルーム|積立投資の暴落がこわい
三岡新入生が、教室の隅で丸くなっていました。ひれで頭を抱えています。
「もし積立を始めたあとで、ガクンと値下がりしたら……。積立投資の暴落って、どうするんですか」
ぷくっ(ふくらみ1回)。出席をとっていた村野教頭の手が止まります。「三岡くん、出席。まだ何も始めていませんよね」「はい。でも、始める前に、こわくなりました」
この授業では、値動きの予想はしません。ただ、公的な資料に書いてある「考え方」だけを見ます。たとえば毎月5,000円の積立なら、値下がりした月も「買う月」です。そこで何が起きるのか、先に知っておくだけで少し落ち着けます。
積立投資の暴落
どう受け止める?
考え方だけ
1教頭の黒板3行
2保有期間ごとの過去例(万円)
5年の最低の例は元本割れ。20年ではこの過去データに元本割れの例なし。将来を保証しません。
3下がると口数が増える
- 毎回同じ金額で買う
- 値段が低い月は口数が多い
- 高い月は口数が少ない
- 買った値段が平らになる
- 値下がり分の損は消えない
4値下がりのときに確かめる
授業:積立投資の暴落と、値下がりの考え方
教頭は黒板に3行だけ書きました。「値下がりは起こりうる。積立は仕組みで受け止める。見直すのは相場より自分の生活」
要点1 積立投資の暴落も、起こりうること
金融庁は、株式や投資信託などは預貯金より高いリターンを期待できる一方、「元本割れのおそれもあります」と説明しています。つまり、元本割れとは、払ったお金より価値が減ることです。
また、価格変動リスク(上がったり下がったりすること)は、投資の主なリスクの1つです(J-FLEC)。積立投資の暴落を含む値下がりの可能性は、最初から商品に含まれています。
すると、三岡がひれをバタバタさせて手を挙げました。「下がる前に売る方法は、ありますか?」
「うまい話のにおいは、だいたい分かります。だいたい。その方法は、においます」と教頭。一方、日本証券業協会は、投資の時期を何度かに分けることで、投資するタイミングを外してしまうなどのリスクを回避できる、と説明しています。
要点2 積立は、下がると口数が増える
まず、積立は、毎回同じ金額で買います。そのため、値段が低い月は、多く買えます。たとえば、投資信託なら、基準価額が低いときは購入口数が多くなります(資産運用業協会)。
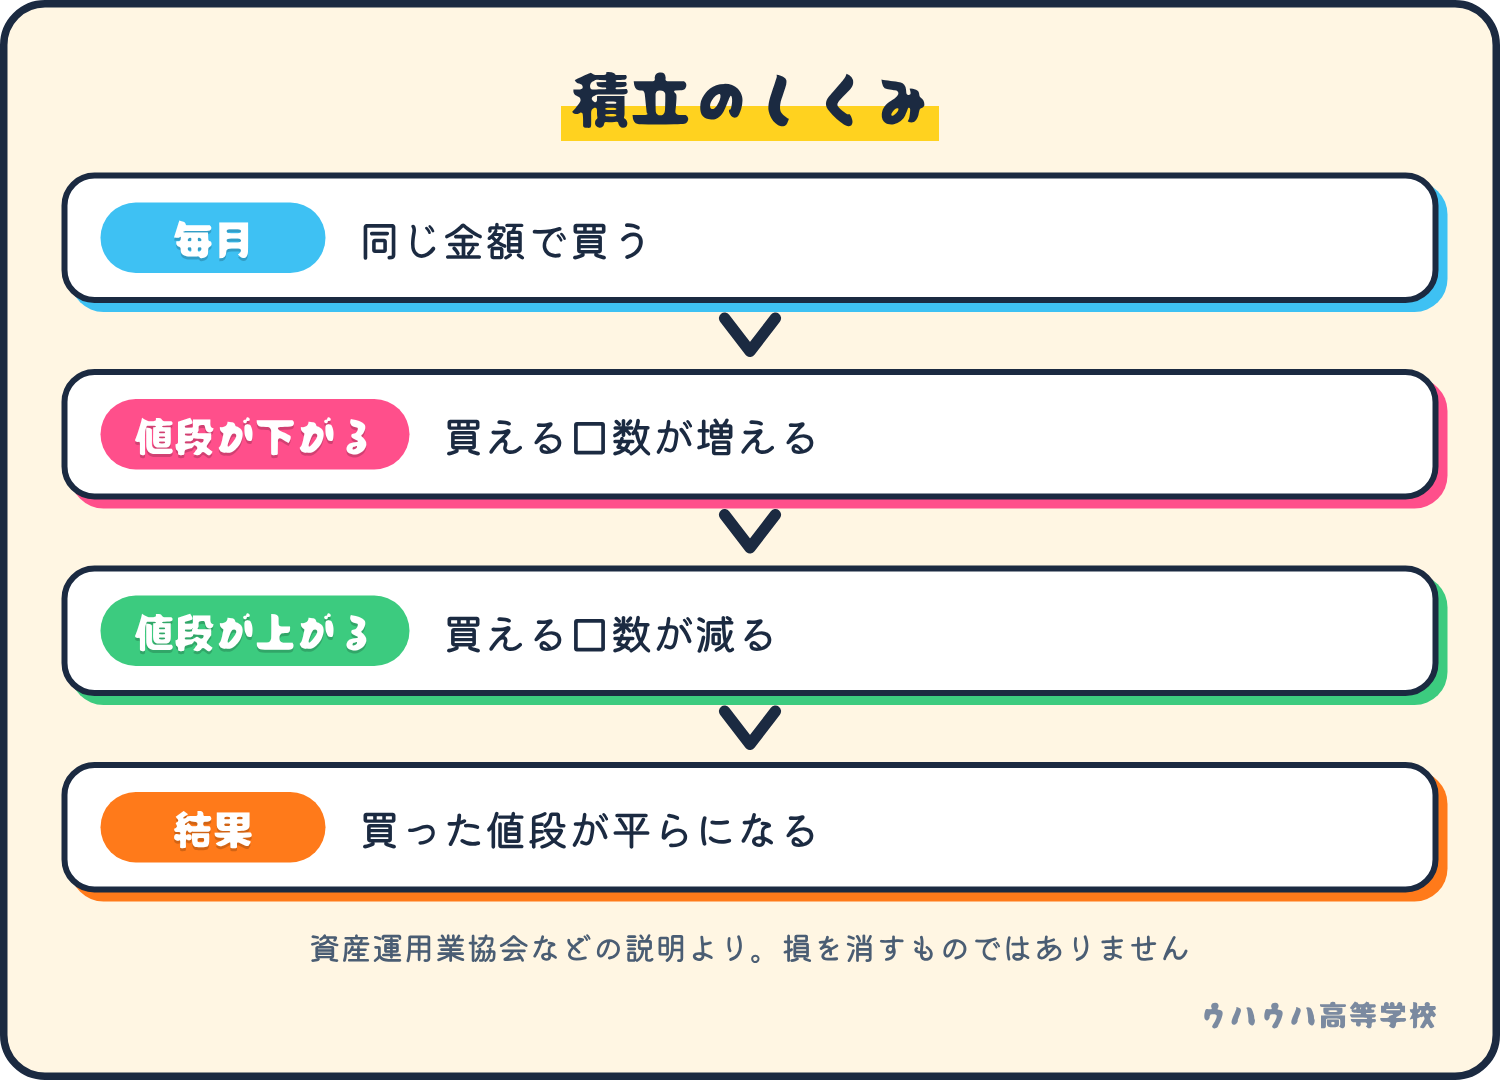
上の図のとおり、値段が下がれば口数が増え、上がれば口数が減ります。その結果、買った値段が平らになっていきます。
ただし、日本証券業協会は注意も書いています。具体的には、購入する商品の価格が下落し続けるなどの場合には、損失を被ることがあります。積立は、損を消す魔法ではありません。ぷくっ(ふくらみ2回)。
要点3 見直すのは、相場より自分の生活
次に、J-FLECの資料に載っている、金融庁の過去のシミュレーションを見ます。国内外の株式・債券に積み立てた場合、保有期間によって結果が変わりました。1989年以降のデータです。
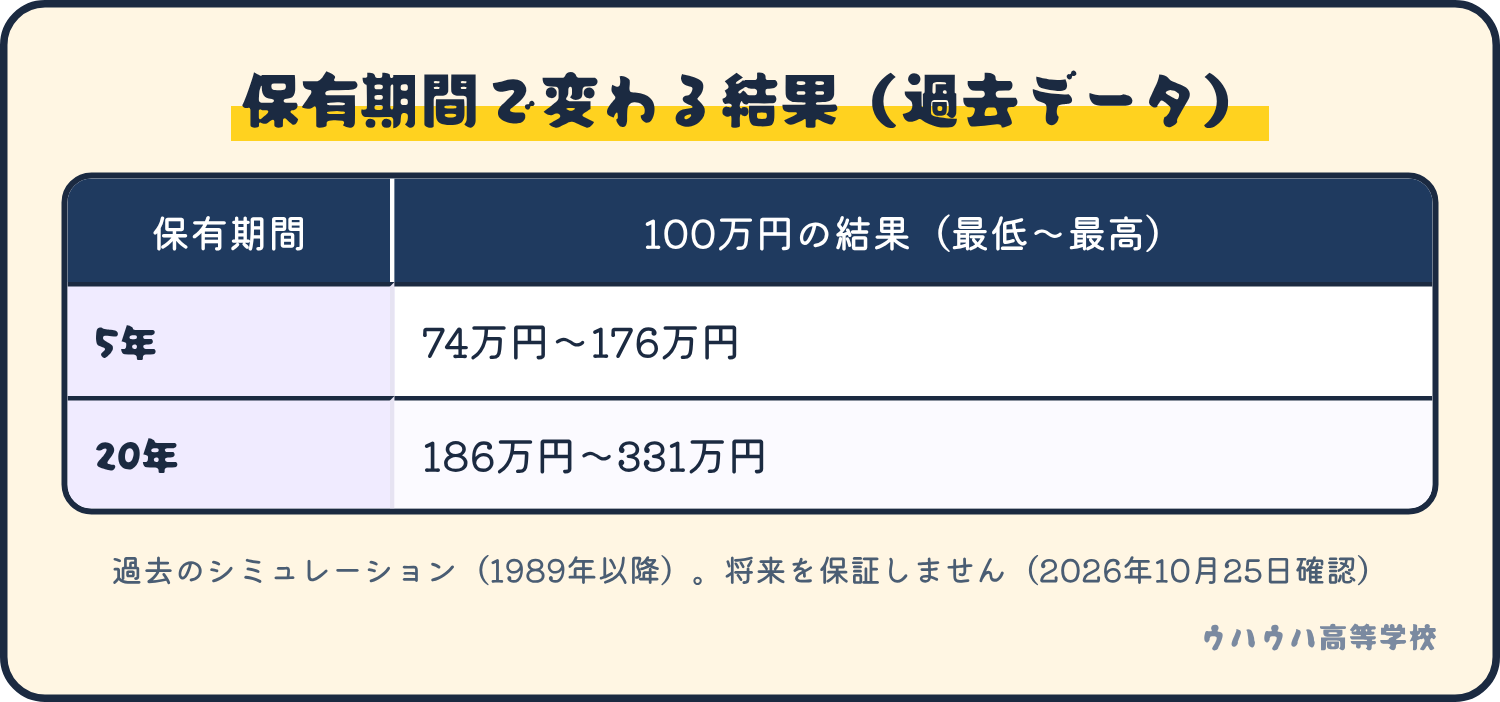
図のとおり、5年だと100万円が74万円〜176万円で、最低の例は元本割れです。20年では186万円〜331万円で、この過去データには元本割れの例がありませんでした。さらに、J-FLECの資料は、1年あたりの収益のばらつきについて「より長期間続けた方が収益が安定し、元本割れの可能性を減らせます」と説明しています。これは過去のシミュレーションで、将来を保証するものではありません。
では、値下がりのときに何を見直すか。教頭は相場ではなく、自分の生活を指さしました。また、投資は「無理のない範囲(当面使う予定のないお金)」で行う、とJ-FLECは述べています。
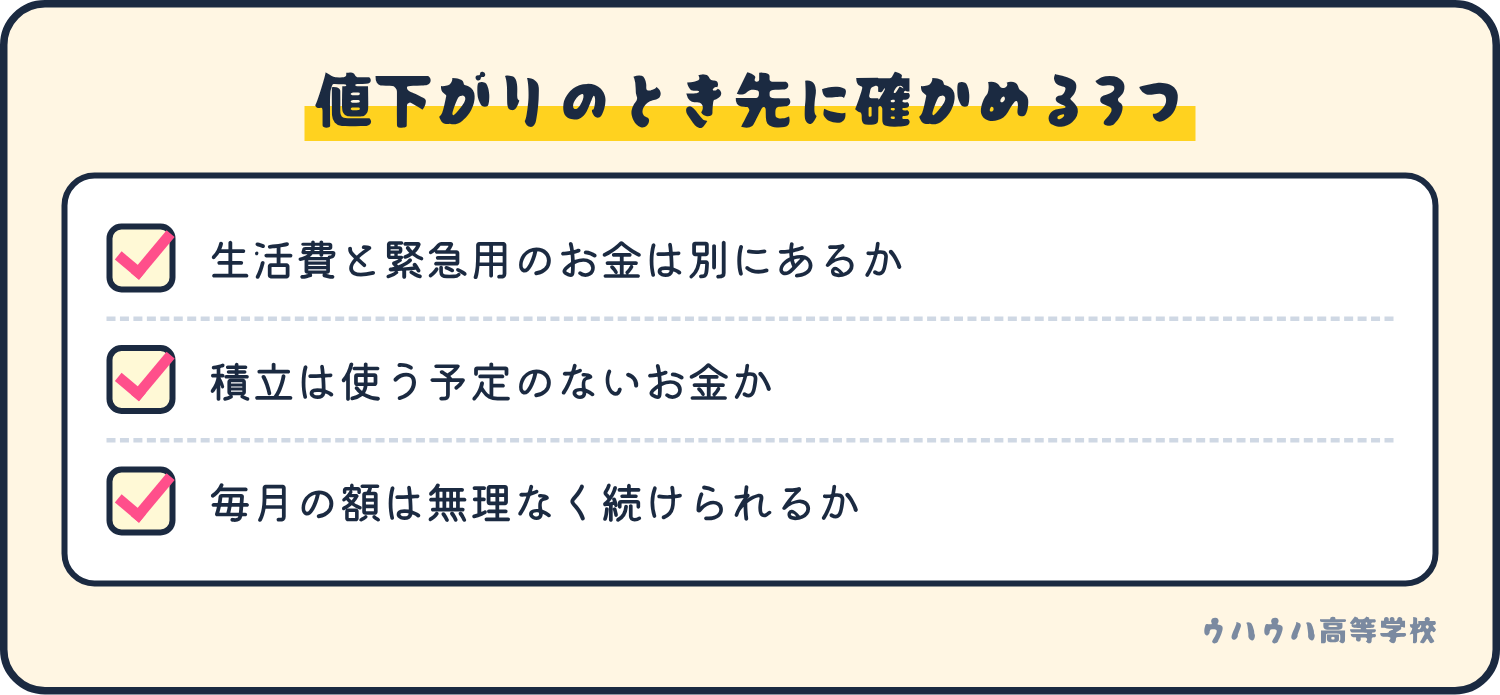
上の3つが、値下がりのときに先に確かめたいことです。
三岡が小さな声で聞きます。「ひぇっ、それ、月いくらからですか?」
「実は、『いくら』は、あなたの手取りと生活費しだいです。私が決める数字ではありません」と教頭は答えました。そして、「上がっても下がっても焦らない」ための土台は、毎月の家計にあります。なお、この点は、別の解説記事でも詳しく書かれています。
運用を始める前に、手取りと支出をつかみ、緊急用の資金を考える準備を、7つの手順で整理しています。
参考:資産運用を始める前の準備の手順を整理
小テスト|積立投資の暴落の確認
積立中に、買っている商品の値段が下がった月がありました。毎月の購入額が同じなら、その月に買える口数はどうなるでしょう。
- A 前の月より増える
- B 前の月より減る
- C 買えなくなる
答えはAです。つまり、同じ金額なら、値段が低いほど多く買えます。ただし、口数が増えても、値下がり分の損がなくなるわけではありません。
今日の宿題|積立投資の暴落の前に確認
5分でできます。まず、通帳かアプリで、すぐ使える預貯金の額を見て、毎月の支出で割ってみてください。そして、何か月分あるかを数えるだけです。しかも、お金はかかりません。
校長のひとこと
シーラカンス校長は、値下がりの話が始まった途端に寝息を立てていました。
チャイムで、片目が開きます。
「……海の底は、いつも静かじゃ。慌てて泳ぐ前に、水温を見るんじゃ。つまり、自分の財布のことじゃ。……ぐう」
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!落ち着けるパンを仕込み中でやんす。まだ準備中ですので、少々お待ちくだせえ」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
次は積ん読科の教室です。ホズミ先生が、読みかけの本の山の前で待っています。値下がりに慌てない人は、どんな本を読んでいるのでしょうか。
一次情報は資産運用業協会「資産運用で大切なこと」でも確認できます。日本証券業協会「証券投資ってなに?3つのキホン」では、決算資料や公式のお知らせを確認できます。
合わせて読みたい
出典と確認日
- 金融庁 NISA特設ウェブサイト「資産形成の基本」:https://www.fsa.go.jp/policy/nisa2/knowledge/index.html
- 資産運用業協会「資産運用で大切なこと」:https://www.imaj.or.jp/study/investmenttrust/meritrisk/reduction.html
- 日本証券業協会「証券投資ってなに?3つのキホン」:https://www.jsda.or.jp/nisa/investment/basic/
- 日本証券業協会「定額購入法(ドル・コスト平均法)」(投資の時間):https://www.j-flec.go.jp/links/jikan/word/090.html
- 金融経済教育推進機構(J-FLEC)「社会人として知っておきたいお金の話」(2026年6月版):https://j-flec.go.jp/wpimages/uploads/standard_young_202606.pdf
- 確認日:2026年10月25日
この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、ゼロから普通科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください
関連する授業として、「金運は性格で決まる?15の質問で見るお金との付き合い方」では、無料の診断・シミュレーション「金運診断」の使い方を解説しています。あわせてどうぞ。
関連サイト
- コミッターズ:営業と販路開拓の実務コラム
- 令和の総合商社:あらゆる商いを、ひとつの窓口から
- SAMURAI TIMES:経営者のための士業情報メディア
- ニコニコデスク:仕事と暮らしの実務メディア
- 今日一日:心と生き方を整えるメディア
- HYPE:クリエイターのためのメディア
- 源氏小町:美容と健康のメディア
- Antithesis:常識を疑うメディア
- BUTSU×2:スキルと物の物々交換
- みんなの企業新聞:経営者の出会いと販路づくりの新聞
- ENERGY BANK:系統用蓄電池の専門メディア
- はてなブログ(ウハウハ高等学校|投資の教室):投資の教室
- アメブロ(令和の総合商社):令和の総合商社のアメブロ
- note(コミッターズ):コミッターズのnote