朝のホームルーム
日曜の夜。校庭のベンチで、アベニーパファーの三岡新入生が、書類を広げて頭をかかえています。「ふるさと納税のワンストップ特例の紙は、もう出したんです。でも、副業の確定申告が要るかもって聞いて……」
村野教頭(エレファントノーズ)が、出席簿から顔を上げました。「副業の所得は、どのくらいになりそうですか」 三岡「ひぇっ、それ、月いくらからですか? 副業って、月いくらから申告が要るんですか?」 教頭「月ではなく、その年の合計で見ます」 ぷくっ(ふくらみ1回)。
ここを知らないと、出したはずの申請が使えなくなるかもしれません。今日は、副業とふるさと納税の付き合い方を、3つの条件で整理します。
授業:副業とワンストップ特例の3つの条件
教頭「『申請書さえ出せば、何も心配いりません』。うまい話のにおいは、だいたい分かります。だいたい。条件を読みましょう。要点は3つです。①ワンストップ特例の条件 ②副業の所得と確定申告 ③特例が使えなくなったとき」
要点1 ワンストップ特例は、条件つきの近道
ふるさと納税の税金の控除は、本来は確定申告で受けます。ワンストップ特例は、その確定申告を省ける制度です。総務省の案内(2026年10月23日確認)です。対象は「確定申告が不要な給与所得者等」で、寄附先の自治体が5団体以内の場合に限られます。給与所得者とは、会社員のように給与をもらう人のことです。
特例を使うと、所得税からの控除はなく、控除される額の全額が翌年度の住民税から引かれます。申請書は、寄附先の自治体へ出します。期限は、寄附をした翌年の1月10日(必着)が一般的です(豊島区の案内の例)。寄附先の案内で確認してください。
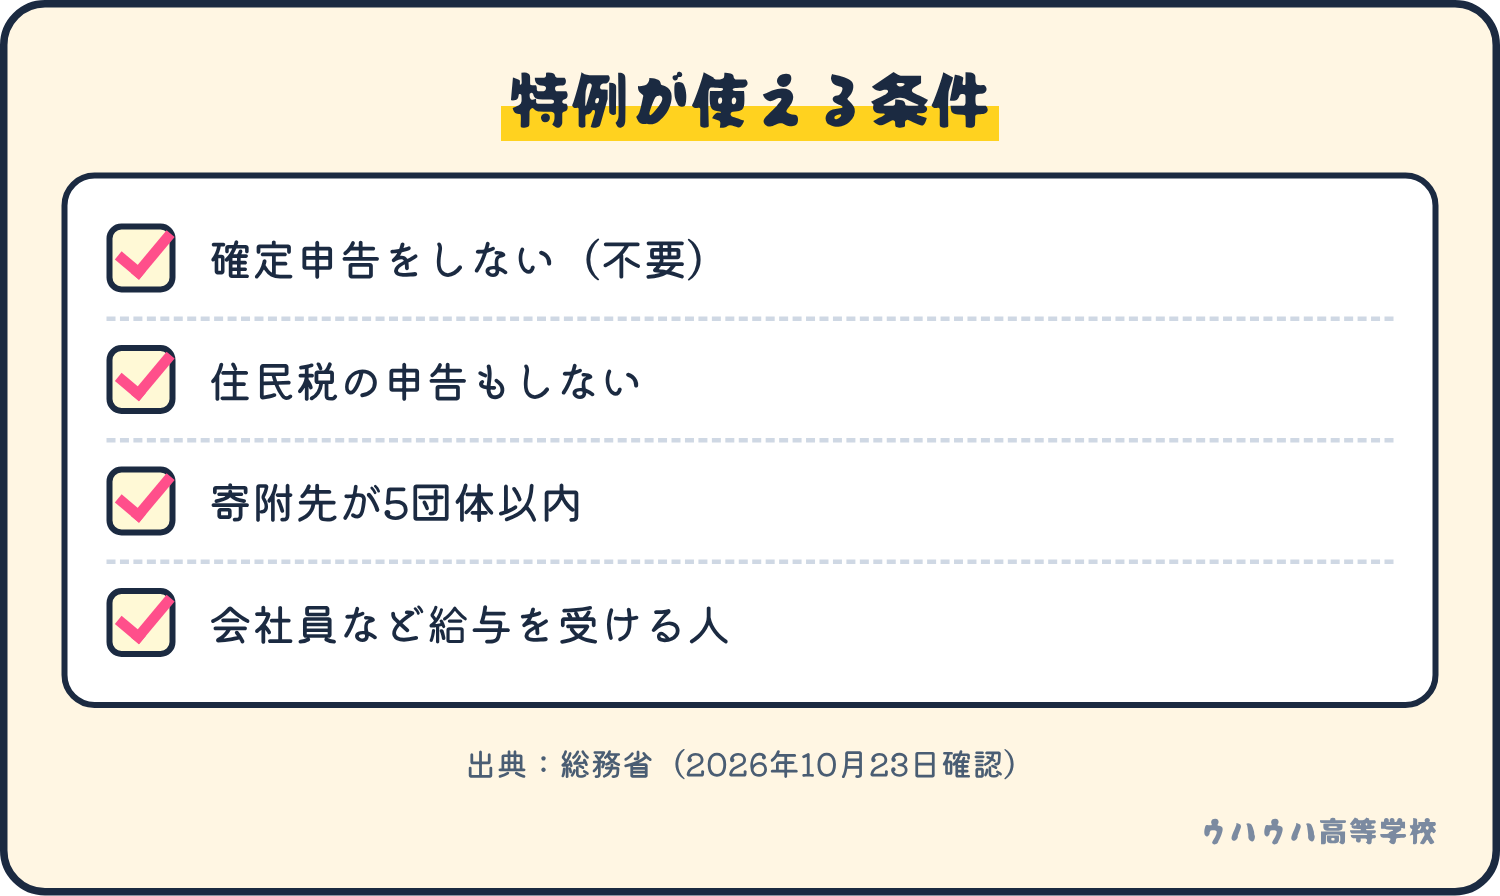
図のとおり、特例が使える条件は4つです。確定申告をしないこと、住民税の申告もしないこと、寄附先が5団体以内であること、給与を受ける人であること、です。
要点2 副業の所得が20万円を超えたら
では、副業はどう関わるのでしょうか。国税庁(2026年10月23日確認)によると、給与を1か所から受けていて、その給与の全部が源泉徴収の対象になる人が対象です。給与所得と退職所得以外の各種所得の合計額が20万円を超えると、確定申告が必要です。20万円は、副業の収入ではなく、所得で見ます。
この点は、別の解説記事でも詳しく書かれています。
給与を1か所から受ける会社員は、給与以外の所得が20万円以下なら所得税の確定申告は原則不要で、20万円は収入でなく所得で見る、という解説です。
参考:副業の代理店報酬、20万円以下なら確定申告は不要?
つまり、副業の所得が20万円を超えて確定申告をすることになると、ワンストップ特例の条件の1つ目に当てはまらなくなります。
要点3 特例が使えなくなったとき
総務省の案内には、確定申告をした場合や、住民税の申告をした場合は、ワンストップ特例が適用されないと書かれています。申請書をすでに出していても、同じです。
三岡「出した紙は、むだになったんですか……」 三岡の目がうるみ、ぷくっぷくっ(ふくらみ2回)。教頭「むだではありません。確定申告の中で、寄附金控除として申告します」
豊島区の案内では、特例の申請後に確定申告が必要になったら、申請した分も含めて、すべての寄附を申告します。確定申告の期限は、寄附をした翌年の3月15日です(総務省)。申告には、寄附先からの受領書などを添えます。
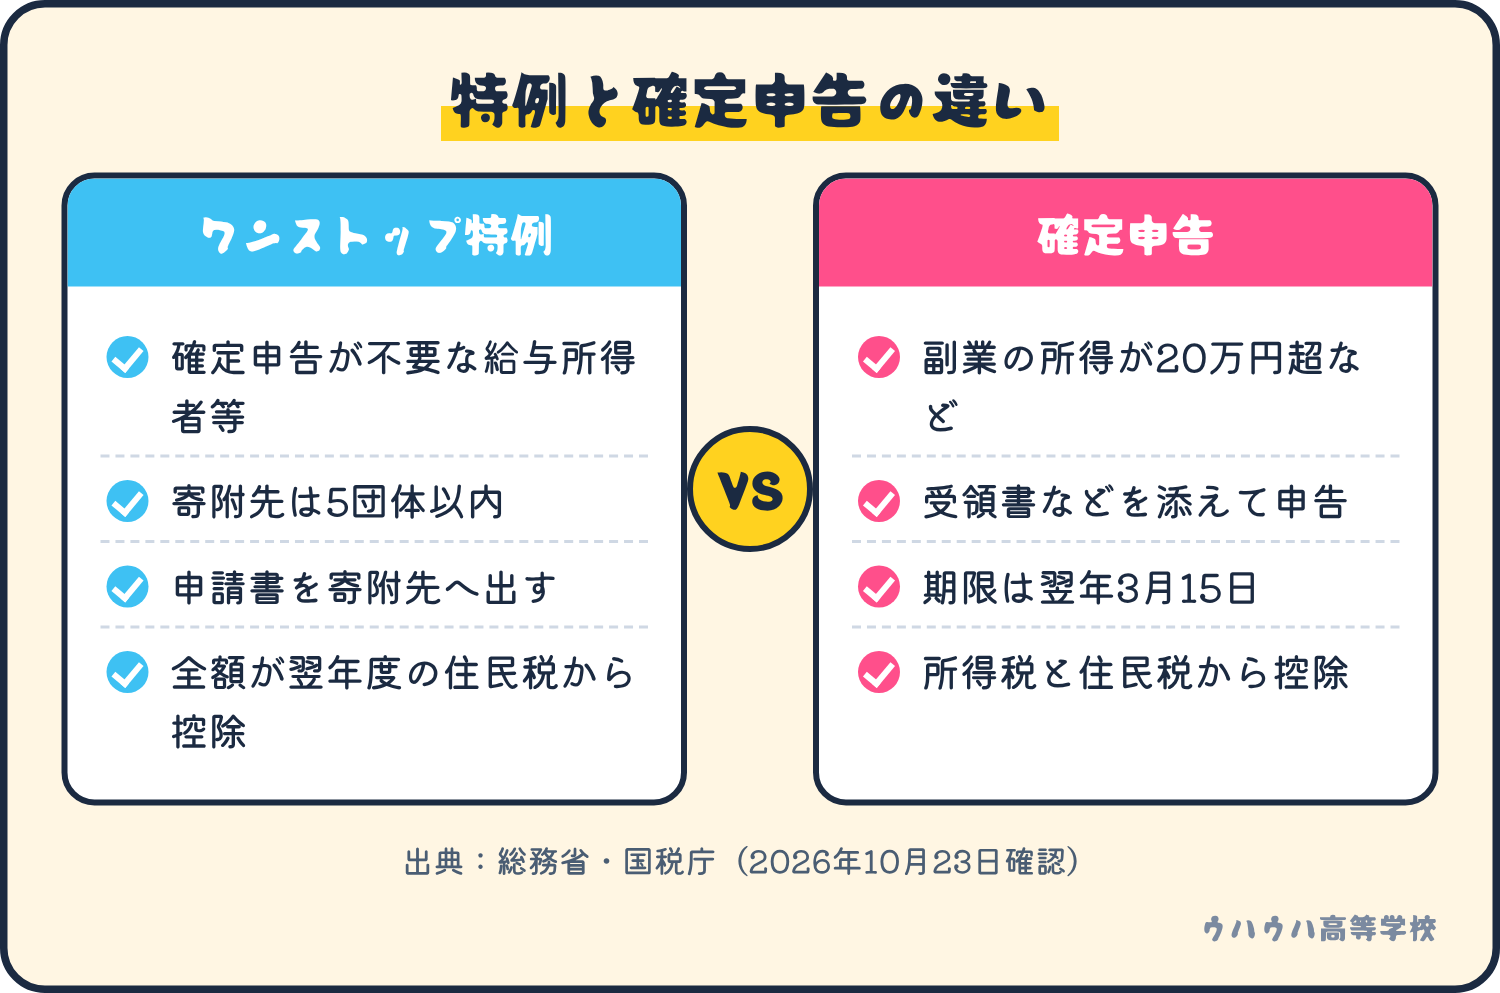
図の左がワンストップ特例、右が確定申告です。副業の収入がある人は、所得が20万円以下でも、住民税の申告をしたことで特例が外れることがあります。いちばん安心なのは、確定申告で寄附金控除を受ける方法です。豊島区の案内では、個人事業主や不動産所得がある人、給与以外の所得が見込まれる人は、特例の対象外とされています。住民税の申告が必要かどうかは、お住まいの市区町村の案内で確認しましょう。
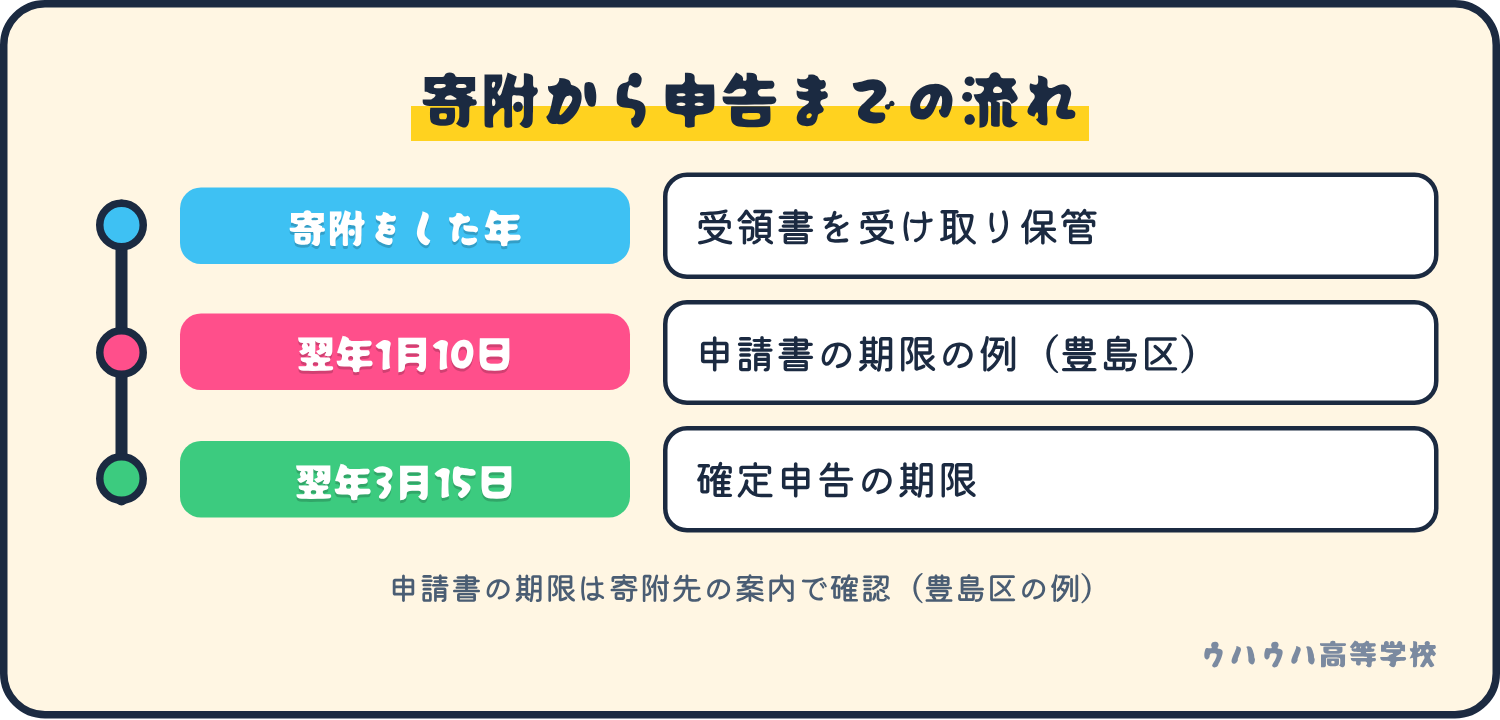
図のように、寄附をした年に受領書を受け取り、翌年に申請書の期限と確定申告の期限が来ます。受領書は、なくさないでください。
天楽先生(テッポウウオ)が、返礼品のカタログをめくりながら、水鉄砲を構えました。「やったるでぇ。銘柄は選ばんがの」 教頭「先生、選ぶのは返礼品ではなく、条件です」 先生は、カタログをびしょぬれにしました。
税金の判断に迷うときは、税務署や税理士、お住まいの自治体に確認してください。
小テスト
ワンストップ特例の申請書を出したあと、副業の所得が20万円を超えて確定申告をすることになりました。ふるさと納税の寄附は、どうなるでしょう。
- A 申請書があるので、特例がそのまま使える
- B 確定申告で、寄附金控除として申告する
- C 控除はあきらめる
答えはBです。確定申告をした場合、ワンストップ特例は適用されないので、寄附は確定申告で申告します。
今日の宿題
ふるさと納税の受領書があれば、1つのフォルダにまとめて、寄附先の数をメモしましょう。まだなら、総務省の「ふるさと納税のしくみ」を開いて、特例の条件を読むだけで合格です。
校長のひとこと
ずっと寝ていたシーラカンス校長が、ゆっくり目をあけました。「……紙は、なくさず持つのじゃ」 そう言って、また寝ました。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!今日のパンは、ただいま発注中でやんす。準備中ですので、入荷をお待ちくだせえ」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
次の教室は、大家さん養成科です。割烹着のアイビー先生が、大きなしゃもじを持って待っています。ご飯は、食べなさい、だそうです。
出典と確認日
- 総務省「ふるさと納税のしくみ 税金の控除について」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html
- 総務省「ふるさと納税のしくみ ふるさと納税の流れ」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/procedure.html
- 総務省「ワンストップ特例を申請する皆様へ」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/file/20160818.pdf
- 総務省「ふるさと納税ワンストップ特例の取扱いについて」 https://www.soumu.go.jp/main_content/000362730.pdf
- 国税庁「No.1900 給与所得者で確定申告が必要な人」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 国税庁「No.1150 寄附金控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1150.htm
- 豊島区「ふるさと納税ワンストップ特例制度についてのお知らせ」 https://www.city.toshima.lg.jp/documents/52622/r801_annai.pdf
- 確認日:2026年10月23日
この記事は学習用の情報で、契約や投資の勧誘や助言ではありません。契約や投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。