この授業では、ボーナスの使い道を決める順番がわかります。また、投資に回す前に決めることも整理します。
朝のホームルーム|ボーナスの使い道の悩み
三岡新入生が、「初ボーナス(予行演習)」と書いた封筒を、うやうやしく掲げて入ってきました。中身は空です。
「教頭先生! ボーナスが出たら、全額をNISAに入れたらウハウハですよね? 『ボーナス 投資 使い道』で調べたら、意見がバラバラで……ぷくっ(ふくらみ1回)」
村野教頭が、ぴたりと手を止めます。「待った。出席、確認。ボーナスの使い道は、まず順番を決めるのが先です。では今日は、4つの順番を教えます」
たとえば、ボーナスが30万円出たとします。順番を決めておきます。すると、財布の前で迷う時間が、ぐっと短くなります。
ボーナスの使い道は
4つの順番で決める
出た例
1使い道の順番
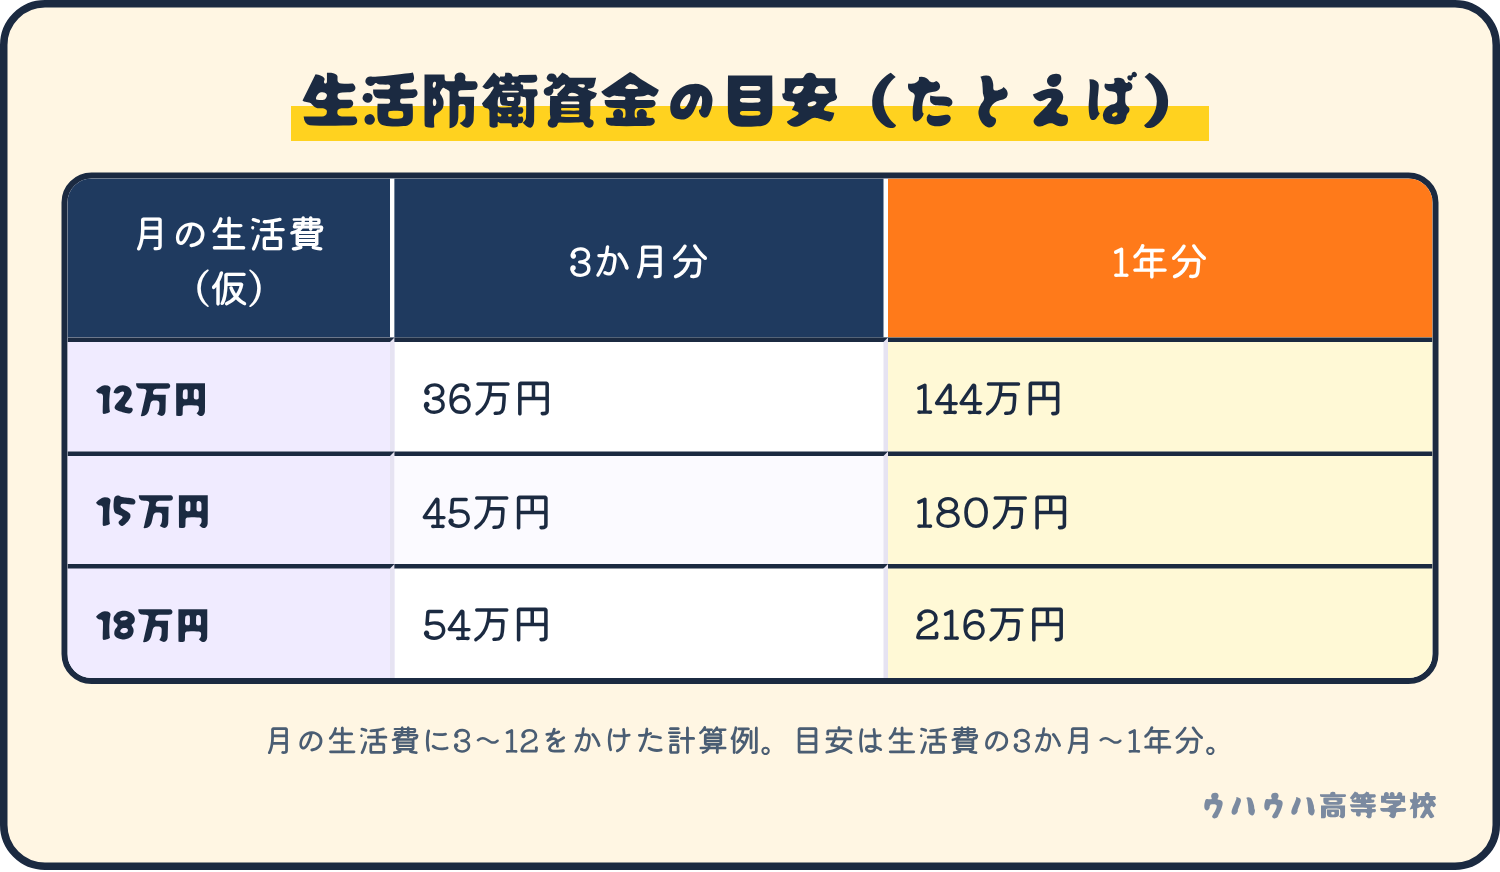
2生活防衛資金の目安(万円)
生活費の3か月〜1年分が目安。金額は自分の生活費で変わります。
3投資に回す前に
- 当面使う予定のない余裕資金
- 生活防衛資金を確保したあと
- 生活防衛資金が足りないまま全額
- 話題の商品へ全部入れる
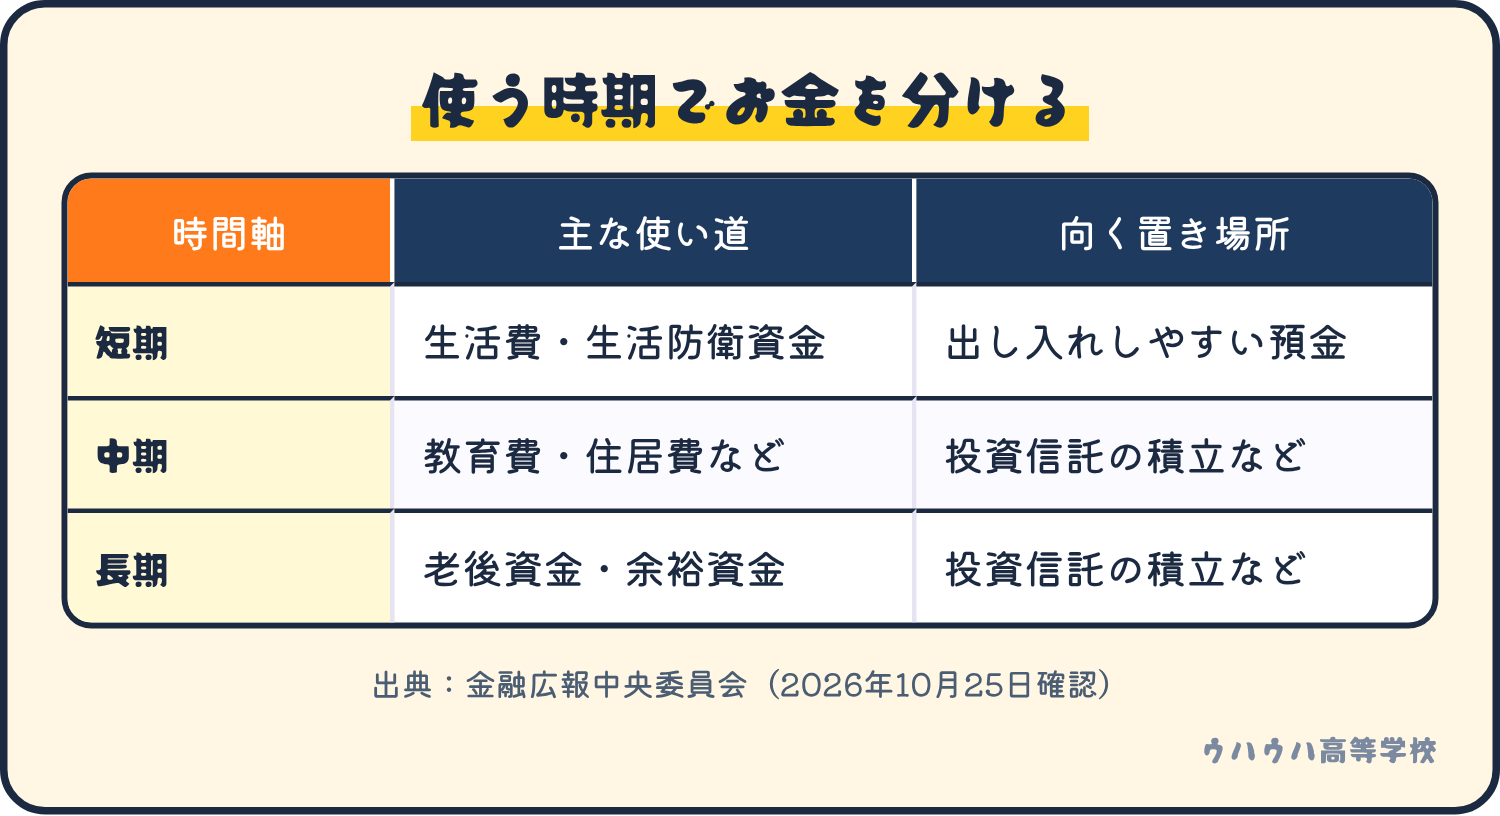
4置き場所は使う時期で変わる
- 短期のお金は出し入れしやすい銀行預金
- 中期・長期は投資信託の積立など
- 投資は生活資金とは別の余裕資金で
5NISAの年間投資枠
授業:ボーナスの使い道の順番
要点1:ボーナスの使い道は、守りが先
教頭「たとえば、学校には、防災用の備蓄倉庫があります。文化祭の屋台を出す前に、まず倉庫を満たす。つまり、お金も同じ順番です」
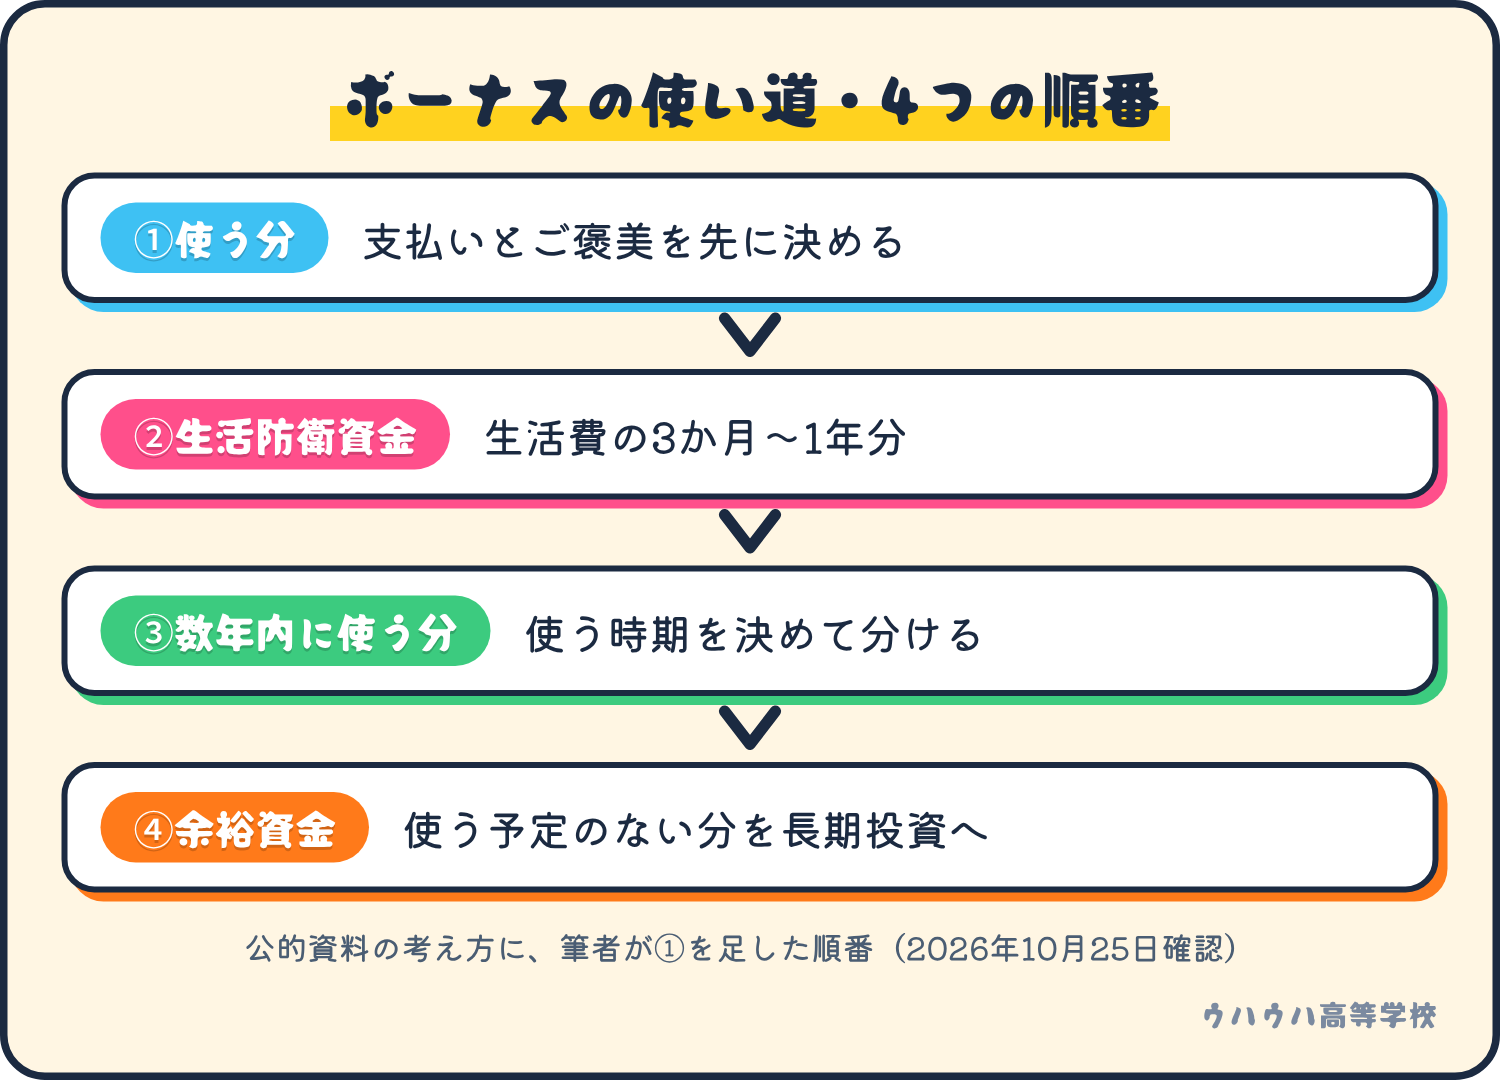
上の図のとおり、順番は4つです。①まず、今回使う分(支払いやご褒美)を先に決める。②次に、生活防衛資金を確保する。③さらに、数年内に使うお金を別に分ける。④最後に、使う予定のない余裕資金を、長期の投資に回す。
特に、カードの支払い残があるなら、①の中で確認しておきましょう。なお、この順番は、公的な資料の考え方に、筆者が「ご褒美枠」を足したものです。
さて、お金を3つに分ける考え方を書いた別の解説記事も、のぞいてみましょう。
資産運用の前に、お金を「使う」「貯める」「増やす・備える」の3つに分け、緊急用の資金も考えておく手順を整理した記事です。
参考:資産運用を始める前の準備の手順を整理
要点2:生活防衛資金は、月の生活費の3か月〜1年分
生活防衛資金とは、失業や、病気で休職したときなど、万一のときに使うお金です。金融広報中央委員会の資料は、生活費の3か月〜1年分を貯めることを、最優先としています(2026年10月25日確認)。また、金融庁の資料も、緊急資金の目安を3か月〜1年分としています。
ただ、金額は、自分の生活費で変わります。仮に、月の生活費が15万円なら、3か月分で45万円、1年分で180万円です。
三岡「ひぇっ、それ、月いくらからですか?」。教頭「貯める額のことですか? ボーナスの一部と、毎月の貯蓄を合わせて、少しずつ積み上げます」
三岡の体が、ぷくっとふくらみます(ふくらみ2回)。180万円が、思ったより大きかったようです。
要点3:投資に回すのは「余裕資金」だけ
金融庁の資料には、「投資する資金は、生活資金とは別の余裕資金で行いましょう」とあります(2026年10月25日確認)。ただし、株式・債券・投資信託は、預貯金と違い、元本割れのおそれがあります。
ボーナスの使い道は、使う時期で置き場所が変わります。短期のお金は、出し入れしやすい銀行預金が向く、と金融広報中央委員会は整理しています。一方、中期・長期のお金には、投資信託の積立などが向く、としています。
なお、NISAを使うなら、年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円です(2026年10月25日確認)。ボーナスを一度に入れるのか、毎月の積立に分けるのかは、枠の決まりと金融機関の取扱いで変わります。ただ、ここは細かいので、申込先の案内で確認してください。
三岡「今話題の商品に、ボーナスを全部入れたら……」。教頭「うまい話のにおいは、だいたい分かります。だいたい。まず倉庫です」
また、使う時期から置き場所を選ぶ見方は、別の解説記事でも詳しく書かれています。
預貯金・保険・投資は役割が違い、最初に考えるのは使う時期です。近く使うお金と、当面使わないお金では、置き場所が変わります。
参考:お金の置き場所を選ぶチェック項目(預貯金・保険・投資)
小テスト|ボーナスの使い道の確認
問題:ボーナスの使い道で、公的な資料が「最優先」とする備えは、次のうちどれ?
- A:話題の商品に、全額を投資する
- B:生活防衛資金(生活費の3か月〜1年分)を確保する
- C:新しい財布を、先に買う
答えはBです。金融広報中央委員会の資料が、生活防衛資金の確保を最優先にしています。つまり、投資は、その後の余裕資金で考えます。
今日の宿題|ボーナスの使い道の準備
まず、家賃・食費・光熱費・通信費に、交通費や保険料など毎月かかるものを足して、スマホのメモに書き出しましょう。そして、足した合計が、月の生活費の目安です。それを3倍すると、生活防衛資金の最初の目標が出ます。5分で終わります。
校長のひとこと
シーラカンス校長は、封筒の話のあたりで、こくりこくりと寝ていました。最後に、ぱちりと片目を開けます。
「倉庫が空のまま屋台を出すと、嵐の日に泣くのう。倉庫が先。屋台は、そのあとじゃ」……ぐぅ。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい! 今日のパンは、いま生地を寝かせてるところでやんす。準備中ですので、また来ておくんなさい」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
次は積ん読科です。ボーナスで本を買うなら、積む前に読む。そんな教室が、ホズミ先生のところにあります。積ん読科の教室へ
金融庁は、登録・免許を受けた金融機関の一覧や、無登録業者への注意喚起を公式サイトで公表しています。金融庁は、登録・免許を受けた金融機関の一覧や、無登録業者への注意喚起を公式サイトで公表しています。
合わせて読みたい
- 新社会人のお金、やることの順番は?給与明細から始める5ステップ
- AIに投資の質問をするときの3つの注意点|初心者が送信前に確かめること
- 投資のリスクとは?「危険」ではなく「ブレ幅」のこと|校庭のブランコで学ぶ
出典と確認日
- 金融広報中央委員会「知るぽると」初めての1人暮らし、賢いお金の管理術:https://www.shiruporuto.jp/public/document/container/hitori_kurashi/hitori_kurashi_007.html
- 金融庁「基礎から学べる金融ガイド」:https://www.fsa.go.jp/teach/kou4.pdf
- 金融庁「NISAを知る」:https://www.fsa.go.jp/policy/nisa2/about/index.html
- 確認日:2026年10月25日
この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
この学科の記事を読む順に並べたページは、ゼロから普通科のまとめ|記事の一覧と読む順番です。
この記事が気に入ったら、シェアしてください
関連サイト
- コミッターズ:営業と販路開拓の実務コラム
- 令和の総合商社:あらゆる商いを、ひとつの窓口から
- SAMURAI TIMES:経営者のための士業情報メディア
- ニコニコデスク:仕事と暮らしの実務メディア
- 今日一日:心と生き方を整えるメディア
- HYPE:クリエイターのためのメディア
- 源氏小町:美容と健康のメディア
- Antithesis:常識を疑うメディア
- BUTSU×2:スキルと物の物々交換
- みんなの企業新聞:経営者の出会いと販路づくりの新聞
- ENERGY BANK:系統用蓄電池の専門メディア
- はてなブログ(ウハウハ高等学校|投資の教室):投資の教室
- アメブロ(令和の総合商社):令和の総合商社のアメブロ
- note(コミッターズ):コミッターズのnote