朝のホームルーム
キーンコーンカーンコーン。三岡新入生が、青い顔で教室に入ってきました。
「教頭、投資のリスクって、損をするってことですよね。こわくて、口座も開けません」ぷくっ(ふくらみ1回)。
村野教頭が出席簿を開きます。「出席をとります。今日は、リスクくんが出席です。校庭のブランコを思い出してください」
投資のリスクの意味が分かると、こわさの正体が見えてきます。知ってから始めるのと、知らずに始めるのでは、気持ちがずいぶん違います。
授業:投資のリスクのきほん
教頭が、黒板にブランコの絵を描きました。「高く漕ぐほど、高く上がります。でも、手前にも大きく戻ってきます。この揺れ幅が、投資のリスクのイメージです」
要点1 リスクは「危険」ではなく「振れ幅」
日本証券業協会の解説では、金融商品のリスクとは、一般的な「危険なこと」「避けるべきこと」という意味ではなく、「リターンが予測できないこと」を表します。その度合い、つまり振れ幅が大きいことを「リスクが大きい」、小さいことを「リスクが小さい」といいます(2026年10月23日確認)。
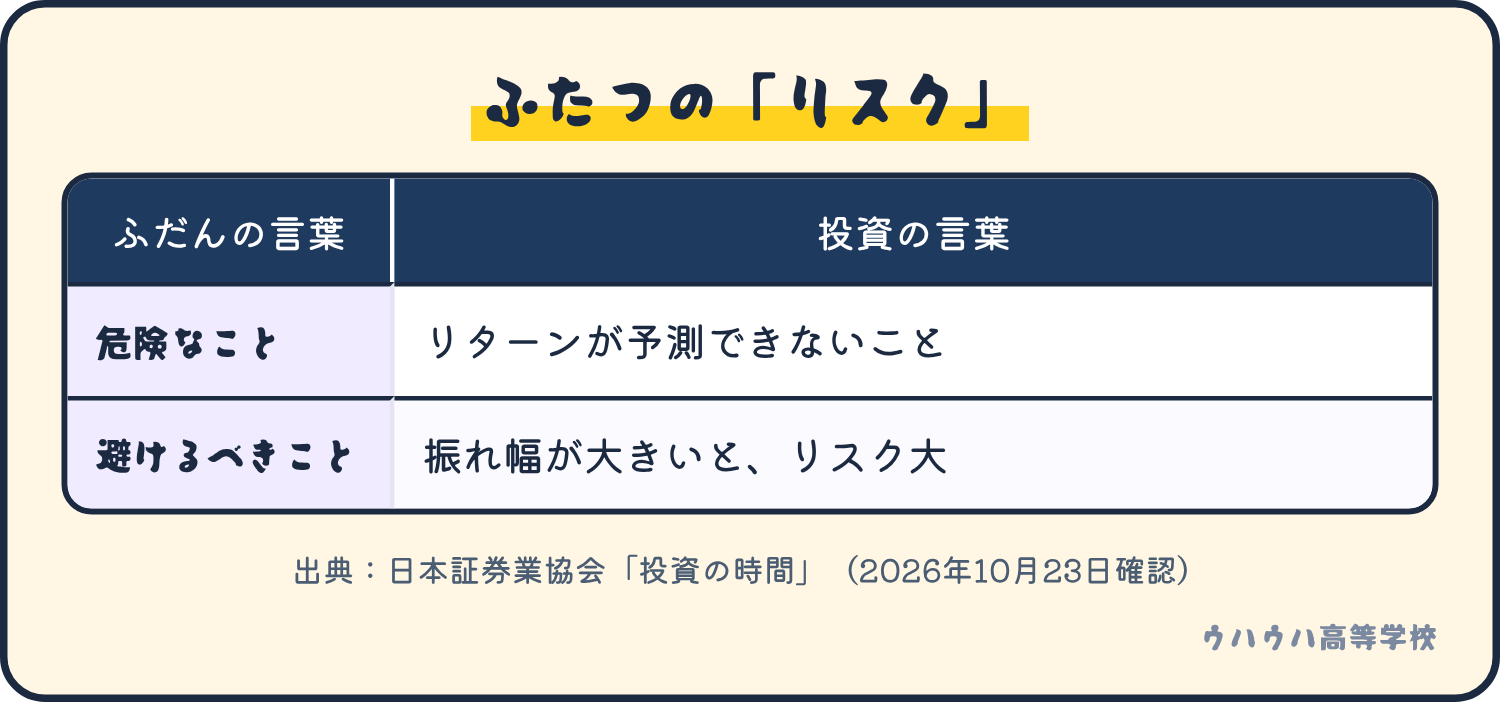
上の図のように、ふだんの言葉と投資の言葉では、リスクの意味が違います。投資のリスクは、揺れ幅のことです。
要点2 振れ幅と見返りはセット
同じ解説には、リスクを低く抑えようとするとリターンは低下し、高いリターンを得ようとするとリスクも高まる、とあります。したがって「ローリスク・ハイリターン」の金融商品は存在しない、と説明されています。
三岡が身を乗り出します。「ノーリスクで高いリターンの商品があるって、聞きました」
「うまい話のにおいは、だいたい分かります。だいたい」と教頭。長い鼻先がぴんと伸びます。「その話こそ、まず疑います」
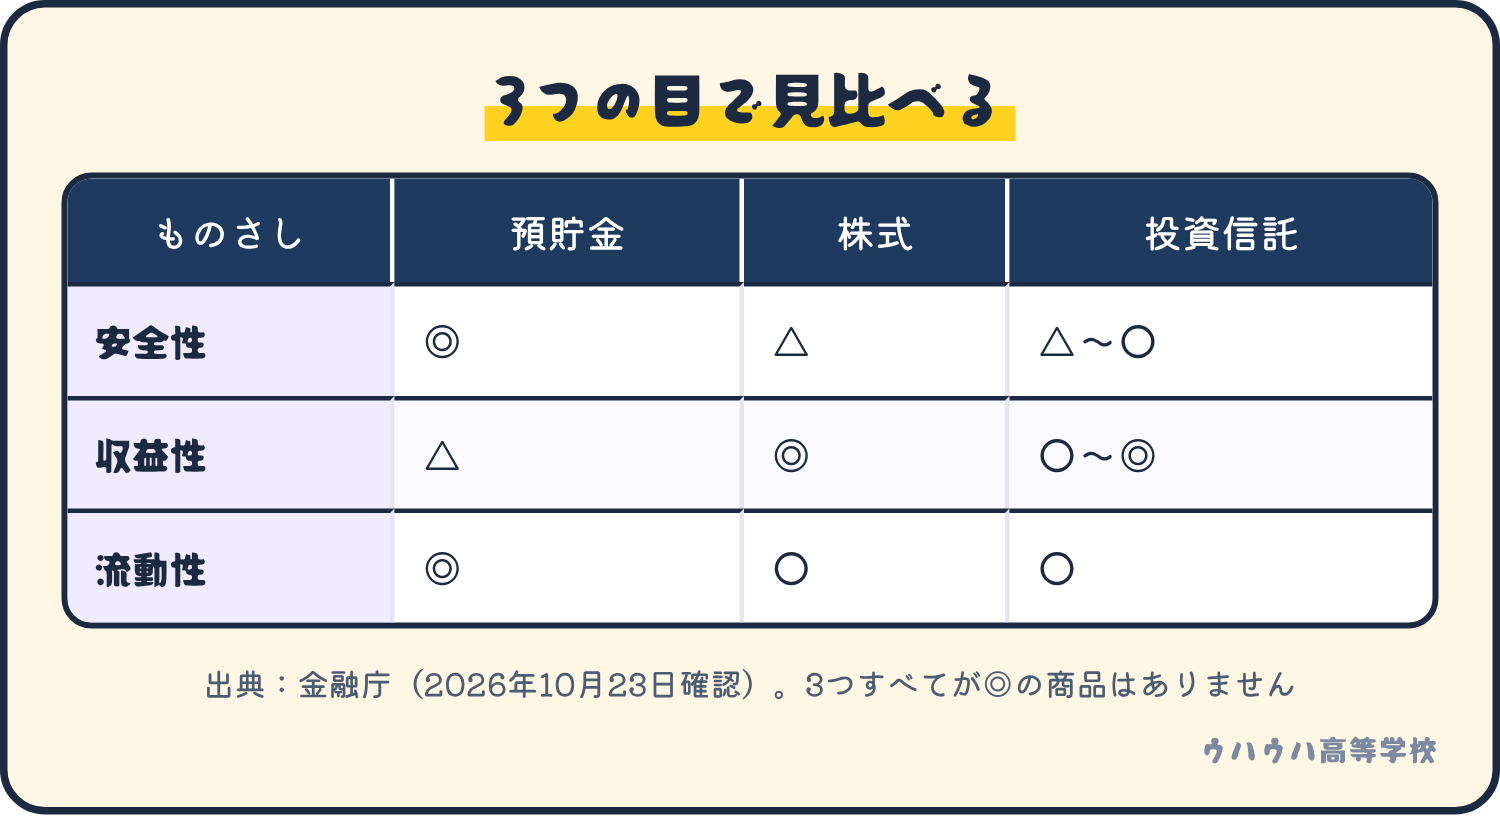
金融庁のサイトの比較表では、預貯金は安全性◎・収益性△、株式は安全性△・収益性◎とされ、3つすべてが◎の商品はありません。安全性は、元本と利子がきちんと支払われるかどうかの度合いです。同じページには、株式や投資信託は預貯金よりも高いリターンを期待できる一方、元本割れのおそれもあると書かれています(2026年10月23日確認)。
「ひぇっ、それ、月いくらからですか?」ぷくっ(ふくらみ2回)。口ぐせが、つい口から出ました。「月いくらは、あとです。いまはリスクの話です」と教頭。
なお、預金には預金保険制度があります。円の普通預金・定期預金などは、金融機関が破綻したとき、1つの金融機関ごとに、預金者1人あたり元本1,000万円までと破綻日までの利息等が保護されます(預金保険機構、2026年10月23日確認)。これは破綻したときの保護の話です。
この意味は、別の解説記事でも詳しく書かれています。
リスクは運用成果の振れ幅を指し、ローリスク・ハイリターンの金融商品はない、という整理が、公的機関の資料をもとに示されています。
参考:お金の置き場所を選ぶチェック項目(預貯金・保険・投資)
要点3 振れ幅との付き合い方は3つ
金融庁のサイトの対談記事で、投資家は、短期的には大きな値動きがあり、一時的には元本が割れることもある、と話しています。だからこそ、工夫があります。
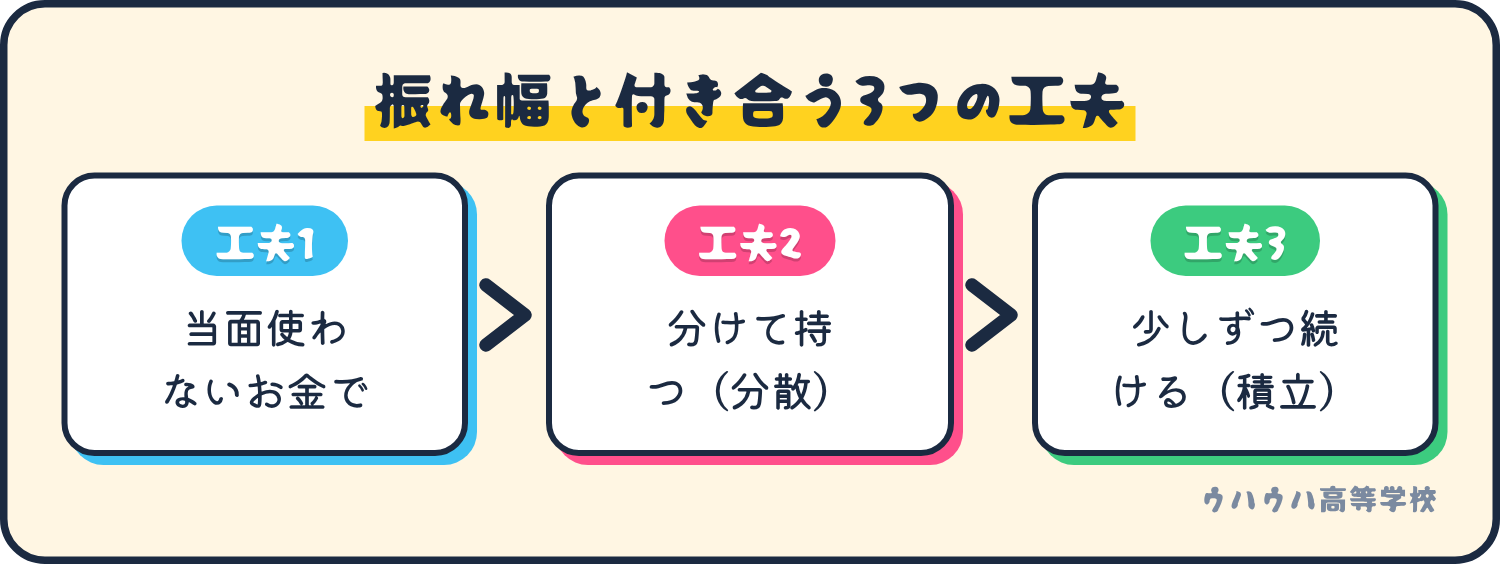
図の1つ目は、当面使わないお金で行うことです。J-FLECの講義資料では、「当面使う予定のないお金」に、増やすお金と備えるお金が含まれます。2つ目は、分けて持つこと。値動きが異なる複数の資産に分けると、価格の変動をある程度抑えられる、と金融庁は説明しています。3つ目は、少しずつ続けること。対談では、積立なら少しずつ慣れていける、とも話されています(2026年10月23日確認)。
ただし、これは振れ幅をある程度抑える工夫です。元本割れの可能性がなくなるわけではありません。
三岡は、ブランコの絵をじっと見つめました。「揺れ幅を知っていれば、こわさは半分になりそうです」
小テスト
問題:投資でいう「リスク」の説明として合っているのは? A 損をすること B 結果の振れ幅が大きいこと C 手数料が高いこと
答えはBです。リスクは、リターンが予測できないこと、つまり振れ幅のことです。Aのように、損が決まっているわけではありません。
今日の宿題
財布や銀行アプリを見て、「しばらく使う予定のないお金」が何円くらいあるか、ざっくりメモしましょう。ゼロでも大丈夫です。投資に回す話ではなく、揺れ幅を受け止められるお金を知る、最初の一歩です。
校長のひとこと
ここまで寝ていたシーラカンス校長が、ふいに目を開きました。「……揺れを知ってから動くのじゃ」また寝ました。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!今日のパンは仕入れ中でやんす。準備中ですので、また覗いておくんなせえ」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
三岡の次の行き先は、積ん読科の教室です。ホズミ先生の部屋で、本の山がぐらりと揺れます。ブランコより揺れるかもしれません。
出典と確認日
確認日:2026年10月23日
- 日本証券業協会「投資の時間」リスクとリターン
- 金融庁「資産形成の基本:NISA特設ウェブサイト」
- 金融庁「教えて虫とり先生(第3回)」
- 預金保険機構「保護の範囲」
- 金融経済教育推進機構(J-FLEC)「生活設計・家計管理」講義資料
この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。