カテゴリー: Uncategorized

  • 投資のリスクとは?「危険」ではなく「ブレ幅」のこと|校庭のブランコで学ぶ

    朝のホームルーム

    キーンコーンカーンコーン。三岡新入生が、青い顔で教室に入ってきました。

    「教頭、投資のリスクって、損をするってことですよね。こわくて、口座も開けません」ぷくっ(ふくらみ1回)。

    村野教頭が出席簿を開きます。「出席をとります。今日は、リスクくんが出席です。校庭のブランコを思い出してください」

    投資のリスクの意味が分かると、こわさの正体が見えてきます。知ってから始めるのと、知らずに始めるのでは、気持ちがずいぶん違います。

    授業:投資のリスクのきほん

    教頭が、黒板にブランコの絵を描きました。「高く漕ぐほど、高く上がります。でも、手前にも大きく戻ってきます。この揺れ幅が、投資のリスクのイメージです」

    要点1 リスクは「危険」ではなく「振れ幅」

    日本証券業協会の解説では、金融商品のリスクとは、一般的な「危険なこと」「避けるべきこと」という意味ではなく、「リターンが予測できないこと」を表します。その度合い、つまり振れ幅が大きいことを「リスクが大きい」、小さいことを「リスクが小さい」といいます(2026年10月23日確認)。
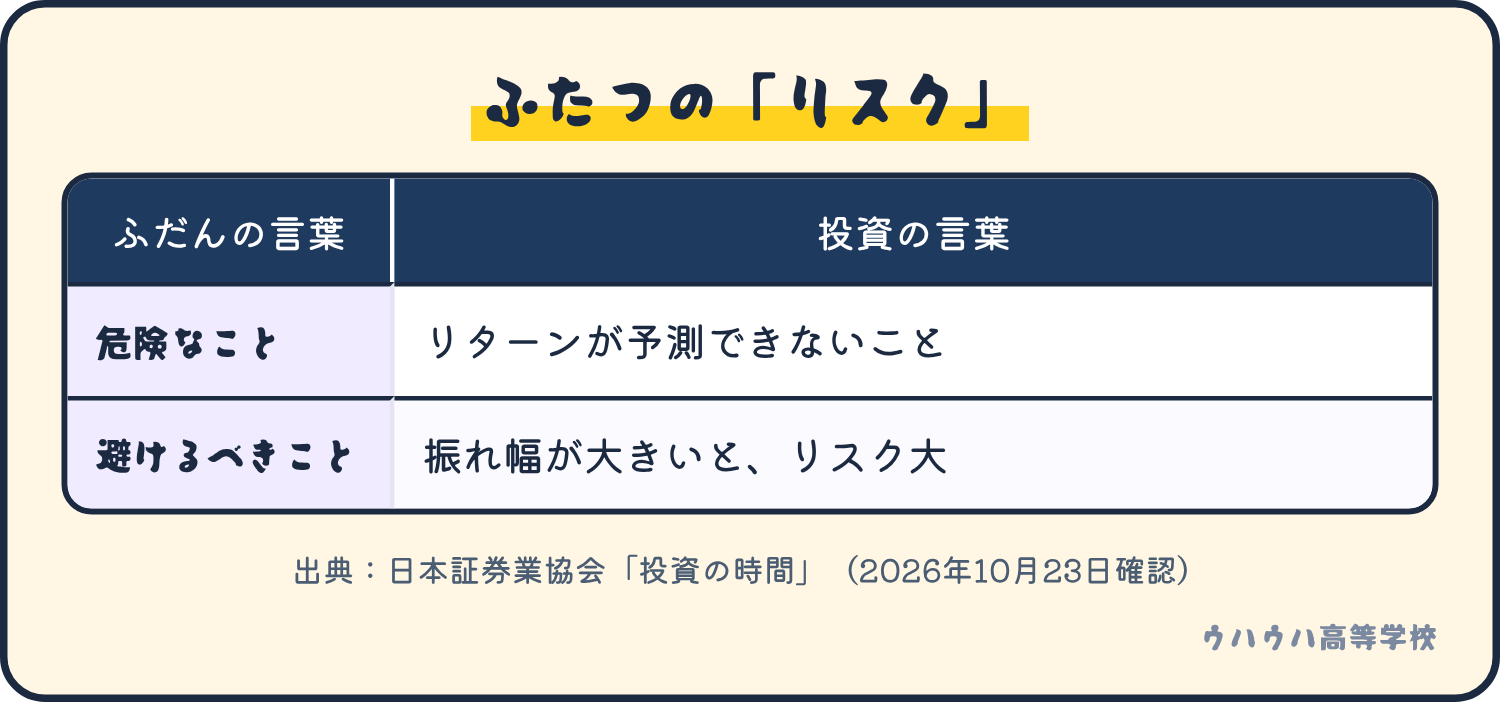
    ふだんの言葉のリスクは、危険なこと、避けるべきこと。投資の言葉のリスクは、リターンが予測できないこと、その振れ幅が大きいほどリスクが大きいことです。

    上の図のように、ふだんの言葉と投資の言葉では、リスクの意味が違います。投資のリスクは、揺れ幅のことです。

    要点2 振れ幅と見返りはセット

    同じ解説には、リスクを低く抑えようとするとリターンは低下し、高いリターンを得ようとするとリスクも高まる、とあります。したがって「ローリスク・ハイリターン」の金融商品は存在しない、と説明されています。

    三岡が身を乗り出します。「ノーリスクで高いリターンの商品があるって、聞きました」

    「うまい話のにおいは、だいたい分かります。だいたい」と教頭。長い鼻先がぴんと伸びます。「その話こそ、まず疑います」
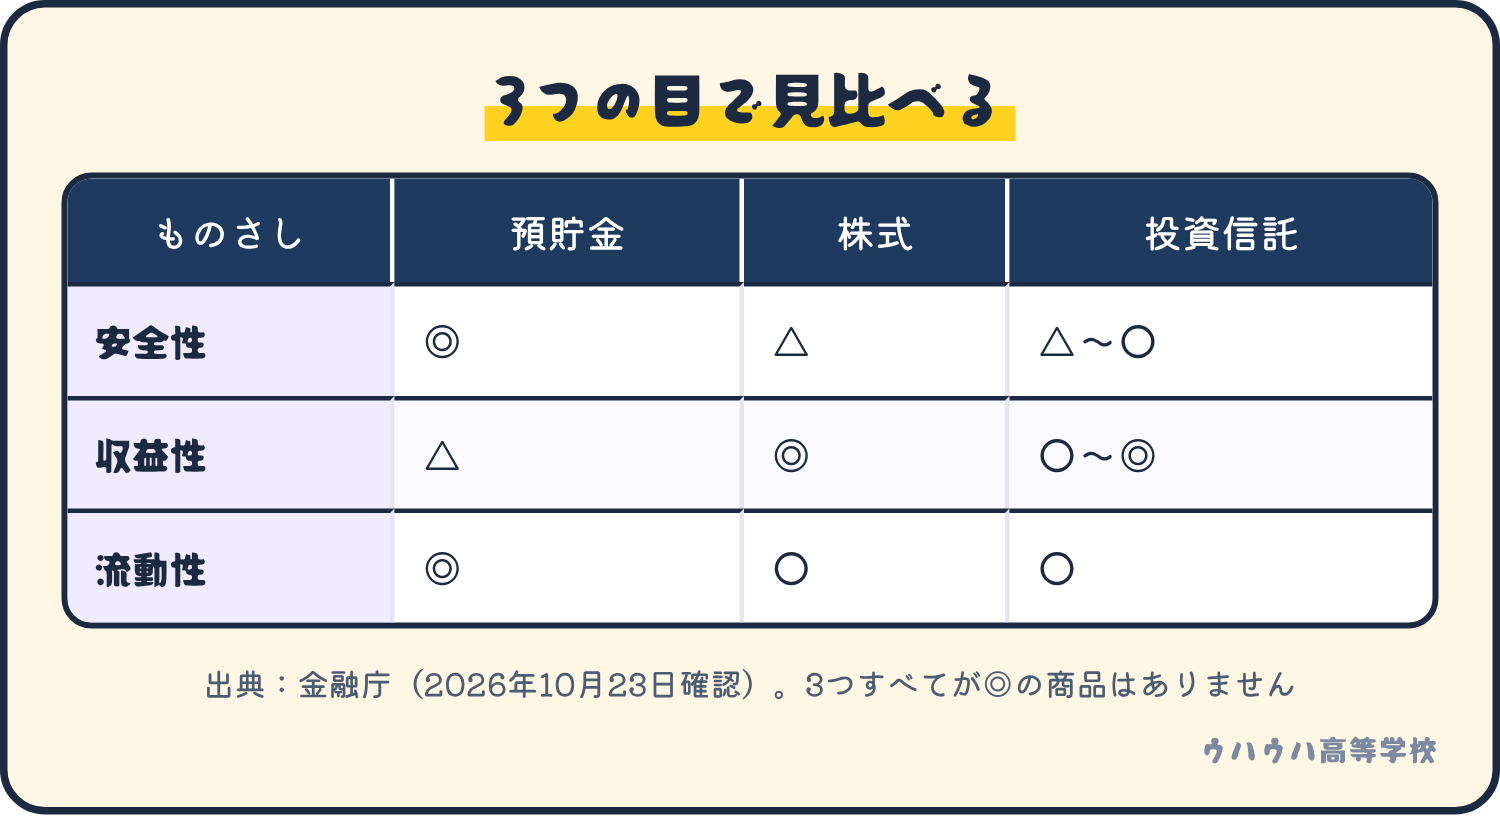
    預貯金・株式・投資信託を、安全性・収益性・流動性の3つで比べた表です。3つすべてが最高評価の商品はありません。

    金融庁のサイトの比較表では、預貯金は安全性◎・収益性△、株式は安全性△・収益性◎とされ、3つすべてが◎の商品はありません。安全性は、元本と利子がきちんと支払われるかどうかの度合いです。同じページには、株式や投資信託は預貯金よりも高いリターンを期待できる一方、元本割れのおそれもあると書かれています(2026年10月23日確認)。

    「ひぇっ、それ、月いくらからですか?」ぷくっ(ふくらみ2回)。口ぐせが、つい口から出ました。「月いくらは、あとです。いまはリスクの話です」と教頭。

    なお、預金には預金保険制度があります。円の普通預金・定期預金などは、金融機関が破綻したとき、1つの金融機関ごとに、預金者1人あたり元本1,000万円までと破綻日までの利息等が保護されます(預金保険機構、2026年10月23日確認)。これは破綻したときの保護の話です。

    この意味は、別の解説記事でも詳しく書かれています。

    リスクは運用成果の振れ幅を指し、ローリスク・ハイリターンの金融商品はない、という整理が、公的機関の資料をもとに示されています。
    参考:お金の置き場所を選ぶチェック項目(預貯金・保険・投資)

    要点3 振れ幅との付き合い方は3つ

    金融庁のサイトの対談記事で、投資家は、短期的には大きな値動きがあり、一時的には元本が割れることもある、と話しています。だからこそ、工夫があります。
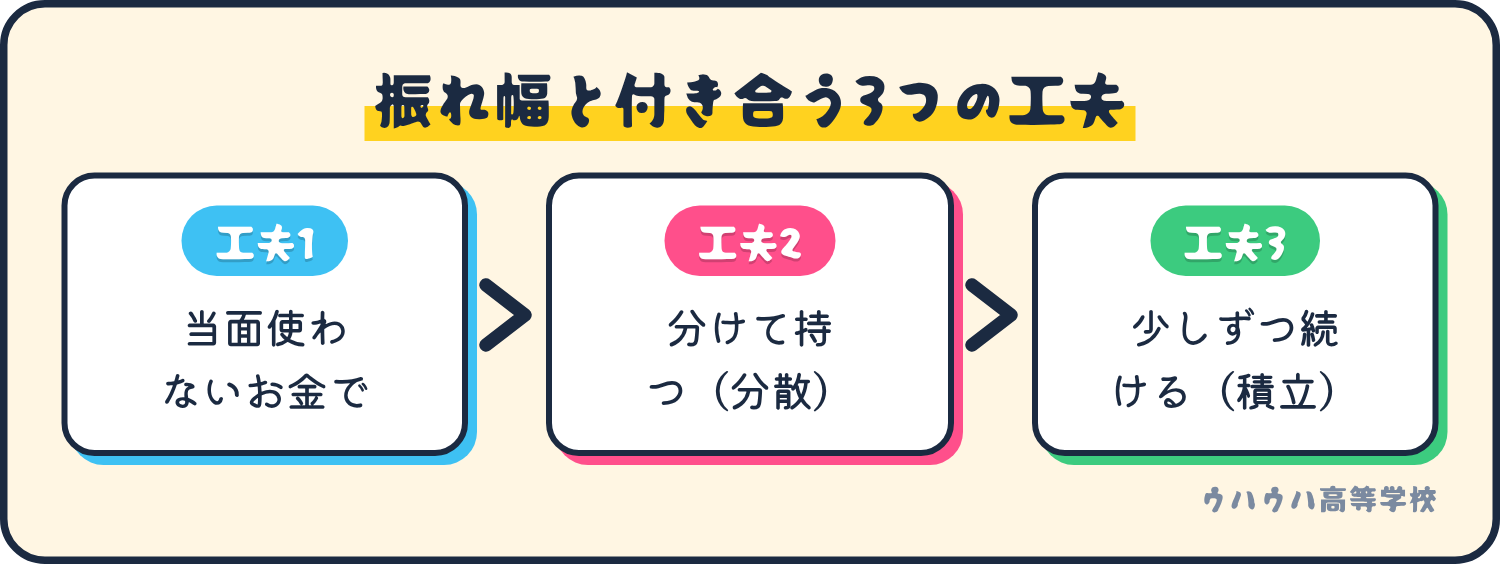
    振れ幅との付き合い方は、当面使わないお金で行う、分けて持つ、少しずつ続ける、の3つです。

    図の1つ目は、当面使わないお金で行うことです。J-FLECの講義資料では、「当面使う予定のないお金」に、増やすお金と備えるお金が含まれます。2つ目は、分けて持つこと。値動きが異なる複数の資産に分けると、価格の変動をある程度抑えられる、と金融庁は説明しています。3つ目は、少しずつ続けること。対談では、積立なら少しずつ慣れていける、とも話されています(2026年10月23日確認)。

    ただし、これは振れ幅をある程度抑える工夫です。元本割れの可能性がなくなるわけではありません。

    三岡は、ブランコの絵をじっと見つめました。「揺れ幅を知っていれば、こわさは半分になりそうです」

    小テスト

    問題:投資でいう「リスク」の説明として合っているのは? A 損をすること B 結果の振れ幅が大きいこと C 手数料が高いこと

    答えはBです。リスクは、リターンが予測できないこと、つまり振れ幅のことです。Aのように、損が決まっているわけではありません。

    今日の宿題

    財布や銀行アプリを見て、「しばらく使う予定のないお金」が何円くらいあるか、ざっくりメモしましょう。ゼロでも大丈夫です。投資に回す話ではなく、揺れ幅を受け止められるお金を知る、最初の一歩です。

    校長のひとこと

    ここまで寝ていたシーラカンス校長が、ふいに目を開きました。「……揺れを知ってから動くのじゃ」また寝ました。

    放課後・購買部

    購買部のマネッコ先輩「へい、らっしゃい!今日のパンは仕入れ中でやんす。準備中ですので、また覗いておくんなせえ」

    教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。

    次回予告

    三岡の次の行き先は、積ん読科の教室です。ホズミ先生の部屋で、本の山がぐらりと揺れます。ブランコより揺れるかもしれません。

    出典と確認日

    確認日:2026年10月23日

    この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
  • 投資信託の手数料は4種類|学園祭の屋台でたとえる「お金が出ていく場所」

    朝のホームルーム

    キーンコーンカーンコーン。三岡新入生が、スマホの画面を見つめて固まっています。

    「教頭、投資信託の手数料の種類が多すぎます。購入時とか、信託報酬とか……どれがどれだか」ぷくっ(ふくらみ1回)。

    村野教頭が出席簿を開きます。「出席をとります。今日は、お金が出ていく4つの出口が出席です」

    初心者がつまずきやすいのが、手数料です。たとえば10万円ぶん買うとき、手数料が3%なら3,000円。ランチ何回ぶんでしょう。先に知っておくと、選ぶときに迷いません。

    授業:投資信託の4つの費用

    投資信託とは、たくさんの人のお金を集めて、ひとつにして運用する商品です。教頭は黒板に、学園祭の屋台の絵を描きました。

    「屋台を出すと、お金が出ていく場所は4つあります。出店料、毎日の場所代、片付け料、売上にかかる税です。投資信託の費用も、この4つに分けられます」

    今日の軸は「お金が出ていくタイミング」ひとつだけ。並べて比べるものさしは、3つです。

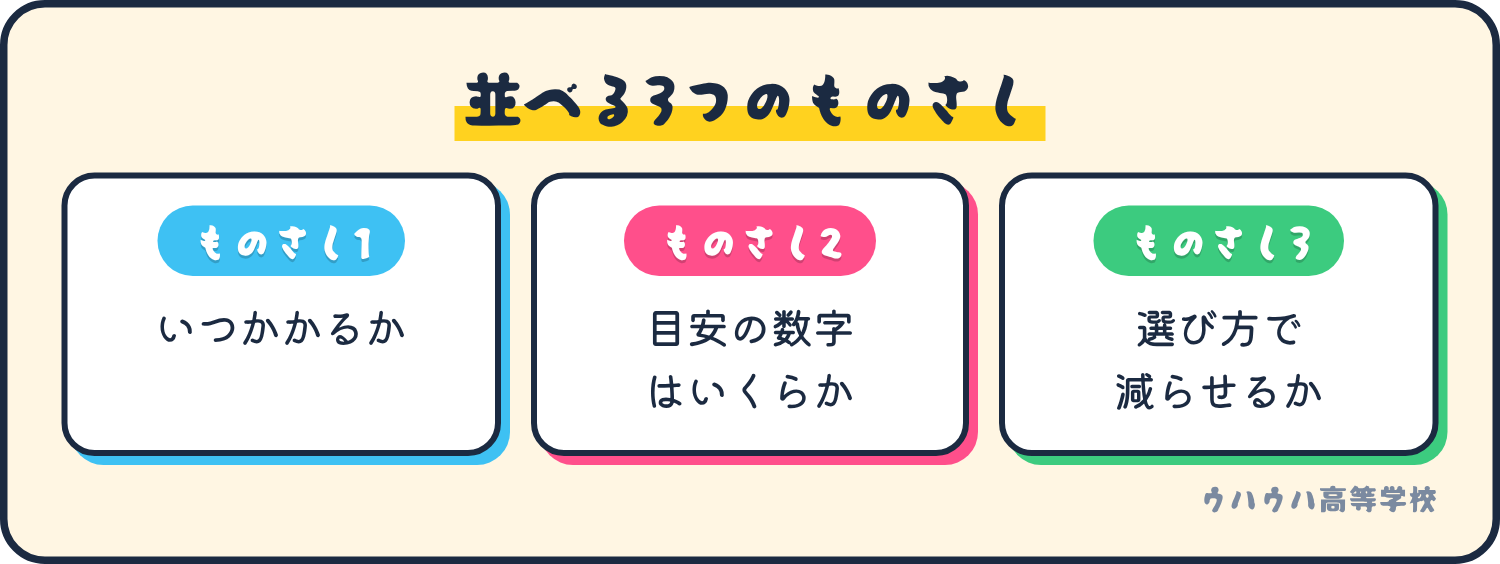
    4つの費用を比べる3つのものさし。いつかかるか、目安の数字はいくらか、選び方で減らせるかです。

    ものさしは、いつかかるか、目安の数字はいくらか、選び方で減らせるか、の3つです。4つの出口を、この順に見ていきます。

    購入時手数料(出店料)

    買うときにかかる費用です。金融庁サイトの対談記事(教えて虫とり先生)では、購入金額の1〜3%程度の場合が多いと説明されています。たとえば10万円ぶん買って3%なら、3,000円です。ただし、つみたて投資枠の対象商品は、販売手数料が0%(ノーロード)です(金融庁、2026年10月23日確認)。つまり、商品を選ぶ段階で、かかる額が変わります。

    信託報酬(毎日の場所代)

    持っている間ずっと、自動的に引かれていく費用です。運用管理費用とも呼ばれます。同じ対談記事では、投資信託のコストを見るときは信託報酬を見る、というひとつの見方が示されています。つみたて投資枠の対象商品は、信託報酬が低水準のものです(金融庁、2026年10月23日確認)。商品ごとに率が違うので、選ぶときに比べる場所です。

    「ひぇっ、それ、月いくらからですか?」と三岡。「月いくらではなく、年の率で表します」と教頭。「たとえば年0.5%で、100万円を持っていれば、1年で5,000円です」

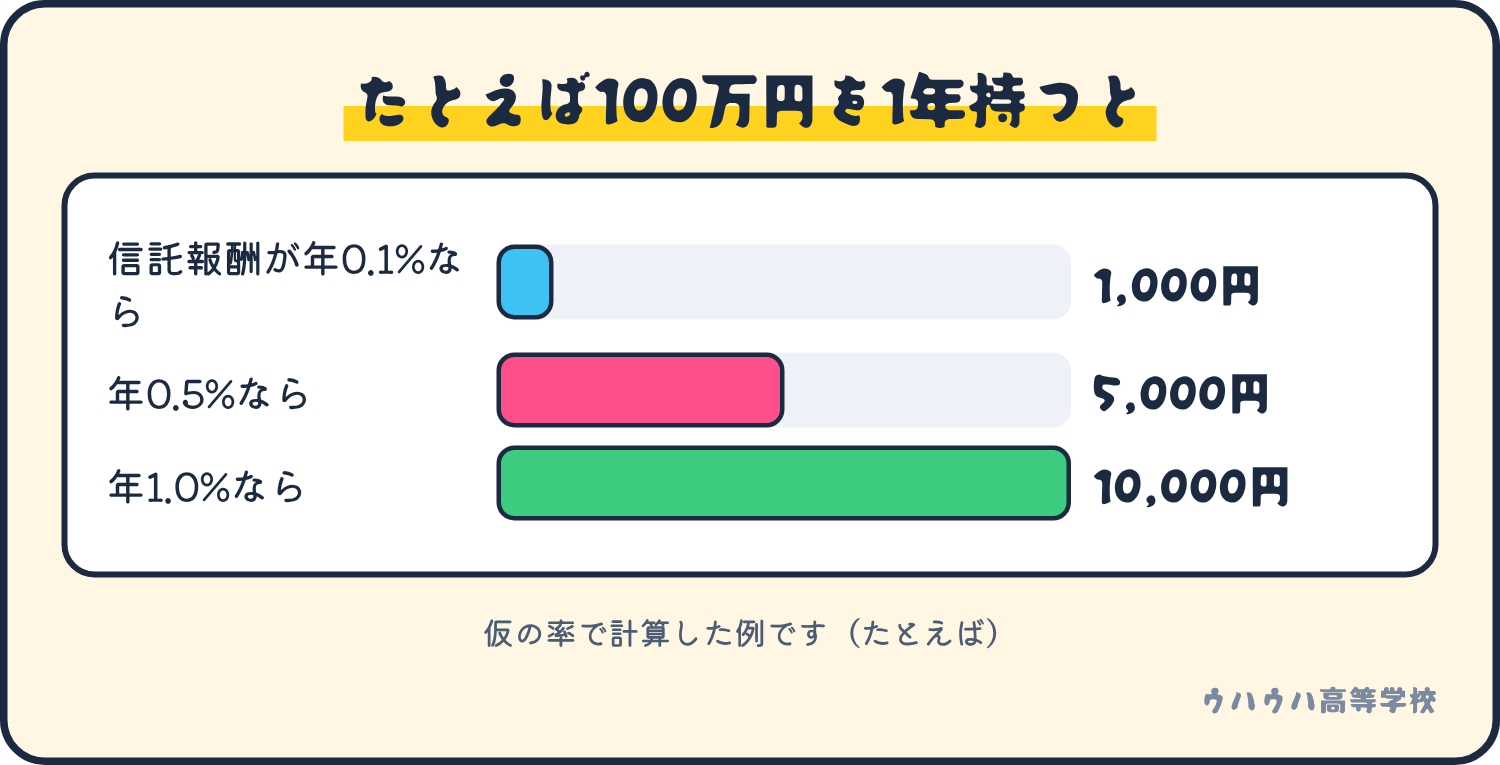
    100万円を1年持ったときの信託報酬の仮の計算。年0.1%なら1,000円、年0.5%なら5,000円、年1.0%なら10,000円です。

    上の図は、100万円を1年持つとき、信託報酬が年0.1%なら1,000円、0.5%なら5,000円、1.0%なら10,000円になる、という仮の計算です。率が違えば、金額も変わります。

    信託財産留保額(片付け料)

    売るときにかかる費用です。売却にかかるコストを残る投資家に負担させないため、去る投資家が残すお金です。金融庁サイトの対談記事では、売却金額の0.1〜0.3%程度の場合が多く、0%の場合もあると説明されています(2026年10月23日確認)。たとえば10万円ぶん売るときに0.2%なら、200円です。かかるかどうかは、商品によって違います。

    税金(売上にかかる税)

    利益が出たときにかかる費用です。通常、売却して得た利益や受け取った分配金には、約20%の税金がかかります。税率は20.315%で、内訳は所得税15%、地方税5%、復興特別所得税0.315%です。国税庁のページでも、公募投資信託の売却益は上場株式等と同じ課税の対象とされています。一方、NISA口座で投資した商品から得られる利益は非課税です(金融庁、国税庁、2026年10月23日確認)。

    たとえば利益が10万円なら、20.315%で約2万円です。NISA口座の枠内なら、この税金はかかりません。税金の扱いは人によって違うことがあるので、税務署や税理士に確認してください。

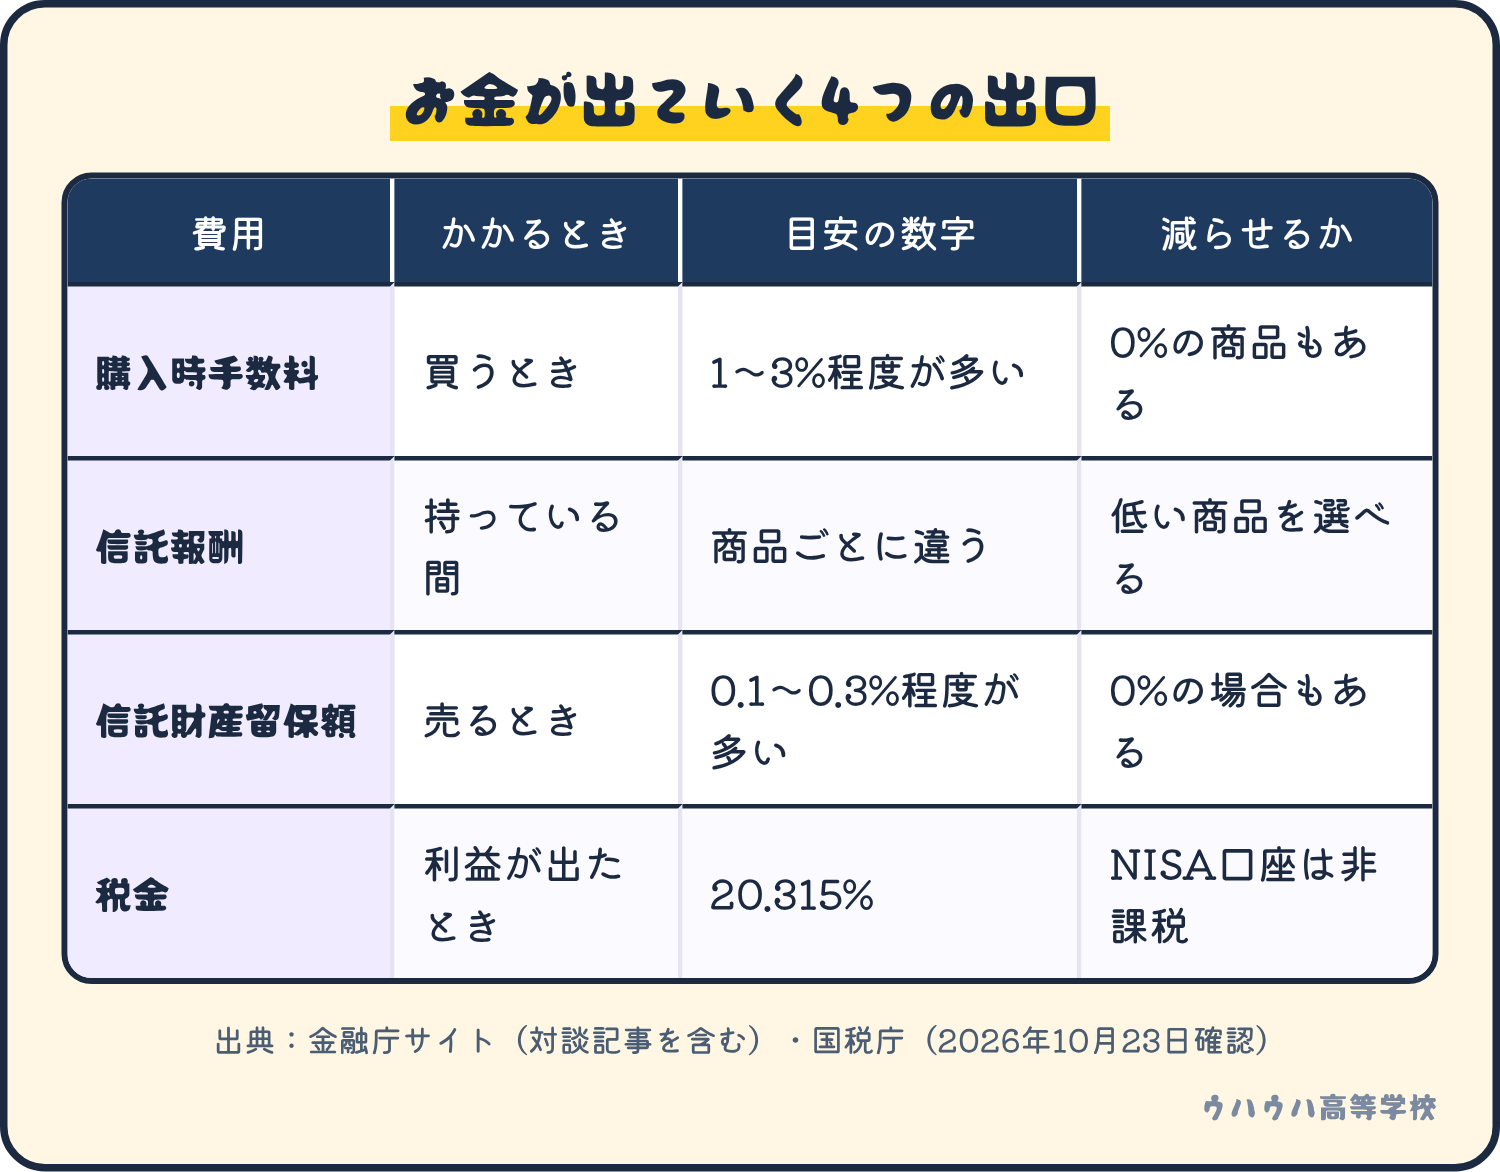
    4つを一覧にすると、下の図のとおりです。

    購入時手数料、信託報酬、信託財産留保額、税金の4つを、かかるとき、目安の数字、減らせるかで比べた表です。

    並べると、商品選びで変わるのは、購入時手数料・信託報酬・信託財産留保額です。税金は、NISA口座を使うかどうかで変わります。三岡は手帳に、4つの出口を書き写しました。

    三岡の目が輝きます。「購入時も0%なら、手数料はゼロってことですよね!」

    「うまい話のにおいは、だいたい分かります。だいたい」と教頭。教頭が鼻先でホワイトボードをこつんと叩きます。「購入時が0%でも、信託報酬は持っている間ずっと引かれます。出口は、4つとも見ます」三岡はしょんぼり、ぷくっ(ふくらみ2回)。

    費用の違いは、別の解説記事でも詳しく書かれています。

    預貯金は原則手数料がかからない一方、株式や投資信託には購入時や保有中の費用がかかることがある、と整理されています。
    参考:お金の置き場所を選ぶチェック項目(預貯金・保険・投資)

    つみたて投資枠の条件は、こちらの記事でも説明されています。

    つみたて投資枠の対象は、販売手数料0%で信託報酬が低水準などの条件を満たす投資信託とされ、NISA口座の運用益は非課税と整理されています。
    参考:つみたて投資枠と成長投資枠の違いを制度から整理

    小テスト

    問題:投資信託を持っている間、自動的に引かれていく費用はどれ? A 購入時手数料 B 信託報酬 C 信託財産留保額

    答えはBです。信託報酬は、保有している期間中に自動的に引かれていきます。Aは買うとき、Cは売るときの費用です。三岡は、持っている間が長いほど効いてくるのだと納得しました。

    今日の宿題

    金融庁の「教えて虫とり先生(第6回)」のページを開いて、費用の名前を3つ、メモしましょう。見るだけで、お金はかかりません。5分で終わります。

    校長のひとこと

    ここまで寝ていたシーラカンス校長が、ふいに目を開きました。「……何に払うかを知ってから、選ぶのじゃ」また寝ました。

    放課後・購買部

    購買部のマネッコ先輩「へい、らっしゃい!今日のパンは仕入れ中でやんす。準備中ですので、あとでまた来ておくんなせえ」

    教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。

    次回予告

    三岡が次に向かうのは、積ん読科の教室です。本棚の前で、また小さくなってしまいそうです。ふくらむ元気は、残っているでしょうか。

    出典と確認日

    確認日:2026年10月23日

    この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
  • 生活防衛資金はいくら?校舎の備蓄倉庫に学ぶ、投資の前に置く守りのお金

    朝のホームルーム

    キーンコーンカーンコーン。三岡新入生が、貯金通帳を胸にかかえて教室に入ってきました。

    「教頭、投資の前に生活防衛資金が要ると聞きました。新社会人の私は、いくらあればいいんですか?」ぷくっ(ふくらみ1回)。

    村野教頭が出席簿を開きます。「出席をとります。三岡くん、通帳の残高は、生活費の何か月分ですか」「……1か月分あるか、ないかです」しゅん、と小さくなりました。

    大丈夫です。守りのお金は、満タンでなくても始められます。たとえば毎月の生活費が15万円なら、まず15万円が最初のゴールです。

    授業:生活防衛資金のきほん

    教頭が黒板に書きました。「生活防衛資金とは、収入が減ったり途絶えたりしたときに、生活を守るためのお金です」

    学校でいえば、備蓄倉庫です。停電の日に水と非常食があれば、授業を続けられます。J-FLECの講義資料にも、緊急時の備えがあると、病気や不景気による収入減に強い、とあります(2026年10月23日確認)。

    要点1 いくらかは「生活費×月数」で決める

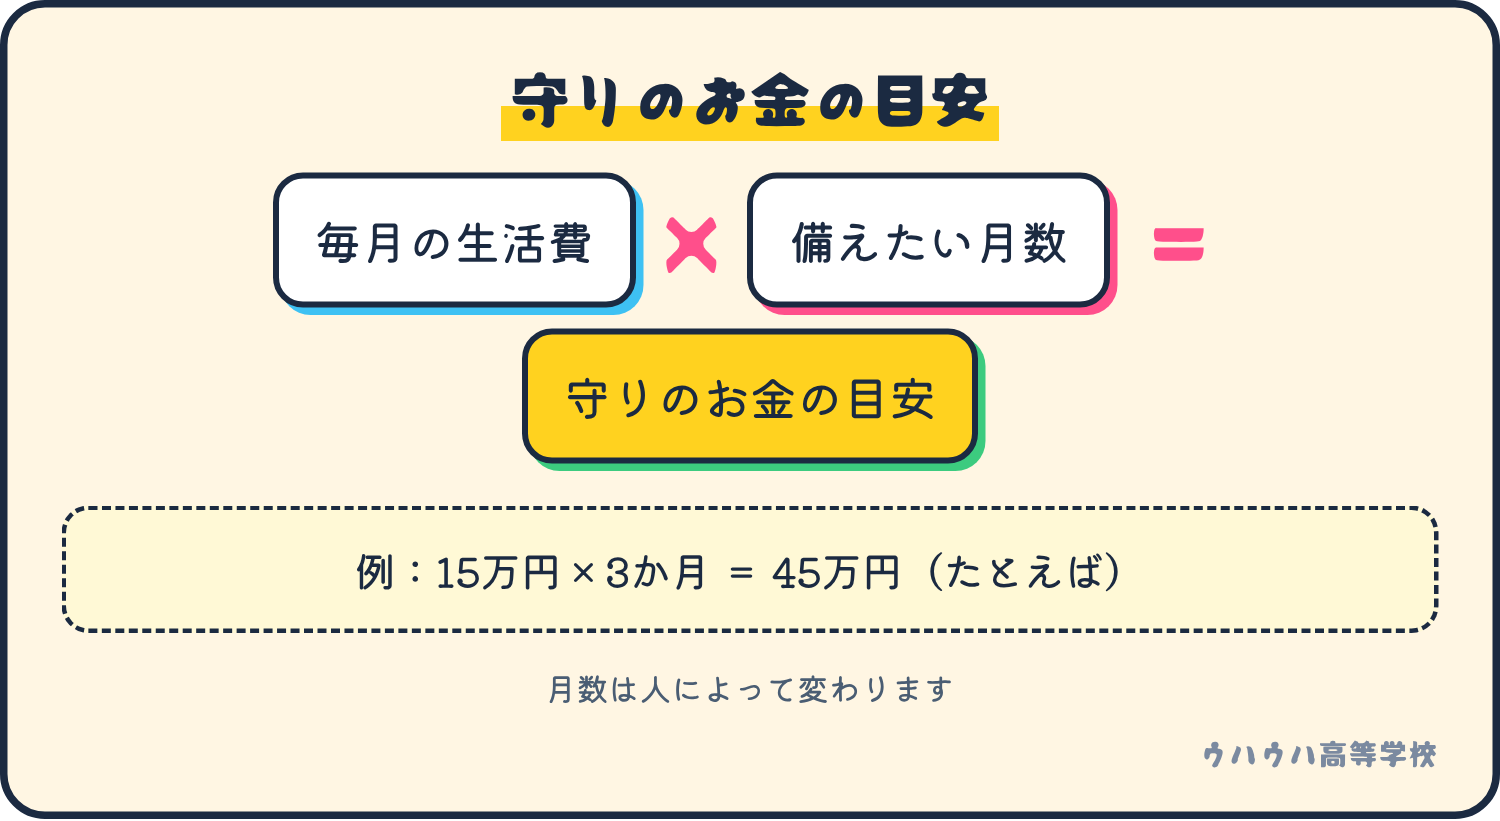
    目安の出し方は、式がひとつだけ。毎月の生活費に、備えたい月数を掛けます。

    生活防衛資金の目安は、毎月の生活費に備えたい月数を掛けて出します。たとえば月15万円で3か月分なら45万円です。

    上の図は、たとえば生活費が月15万円で3か月分なら45万円、という仮の計算です。金融庁「資産形成の基本」のページとJ-FLECの講義資料には、「生活費の何か月分」という決まった数字は書かれていませんでした(2026年10月23日確認)。月数は、仕事の安定や家族の事情で変わります。

    この考え方は、別の解説記事でも詳しく書かれています。

    緊急用の資金の額は一律には決められず、支出や家族の事情で考える、という見方が、公的機関の資料をもとに整理されています。
    参考:資産運用を始める前の準備の手順を整理

    要点2 公的な守りもある。ただし条件つき

    会社員には公的な守りもありますが、条件つきです。

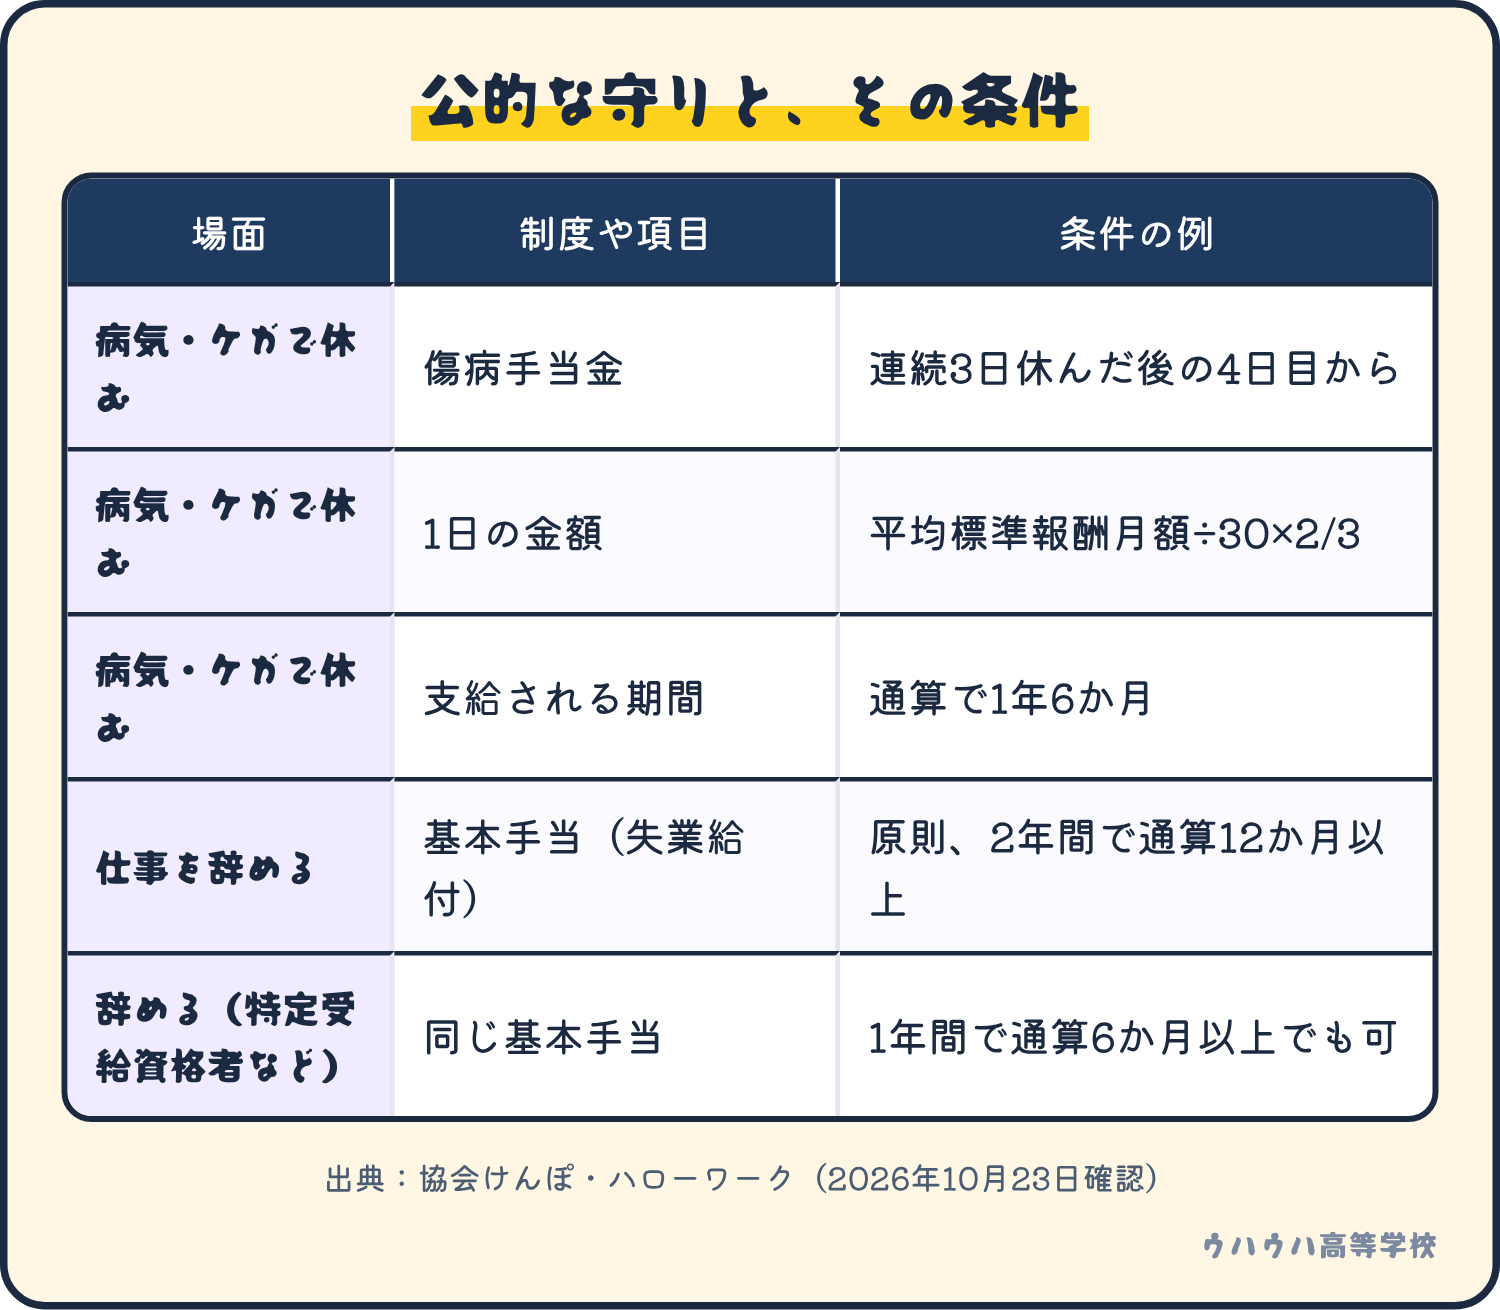
    病気やケガで休むときの傷病手当金と、仕事を辞めたときの基本手当の主な条件を並べた表です。

    病気やケガで休むときは、協会けんぽの傷病手当金があります。連続した3日間(待期)を除き、4日目から支給の対象です。1日あたりの額は、支給開始前12か月の標準報酬月額(給料の区分)の平均を30で割り、3分の2を掛けた額で、支給期間は通算1年6か月です。仕事外の病気やケガが対象で、給与が出ている分は差し引かれます(全国健康保険協会、2026年10月23日確認)。

    仕事を辞めたときは、ハローワークの基本手当(いわゆる失業給付)があります。原則として、辞める日の前の2年間に、雇用保険の被保険者期間が通算12か月以上必要です。特定受給資格者や特定理由離職者と認められる場合は、1年間に通算6か月以上でもよいとされています(ハローワークインターネットサービス、2026年10月23日確認)。細かい条件は、公式サイトで確認してください。

    「入社1年たたずに辞めたら、条件に届かないことも……」ぷくっ(ふくらみ2回)。涙目の三岡に、教頭がうなずきます。「だから、備蓄を少しずつ積むのです」

    要点3 置き場所は「すぐ出せる」場所

    備蓄倉庫の鍵は、いつでも開けられてこそ役に立ちます。金融庁のサイトは、流動性を「必要になったときにすぐ換金できるかの度合い」と説明し、預貯金は◎、株式と投資信託は◯としています(2026年10月23日確認)。守りのお金は、値上がりよりも、すぐ出せることを優先します。

    預貯金の特徴は、別の解説記事でも詳しく書かれています。

    預貯金は引き出しやすく、投資は元本保証がない、など置き場所ごとの役割の違いが整理されています。
    参考:お金の置き場所を選ぶチェック項目(預貯金・保険・投資)

    貯め方は、先取りです。金融庁のサイトにも、給料日に一定額を自動で貯蓄用口座に移し、残りでやりくりする方法が紹介されています。

    「ひぇっ、それ、月いくらからですか?」と三岡。「月いくらからでも、かまいません」と教頭。「たとえば5,000円でも、続ければ備蓄になります」

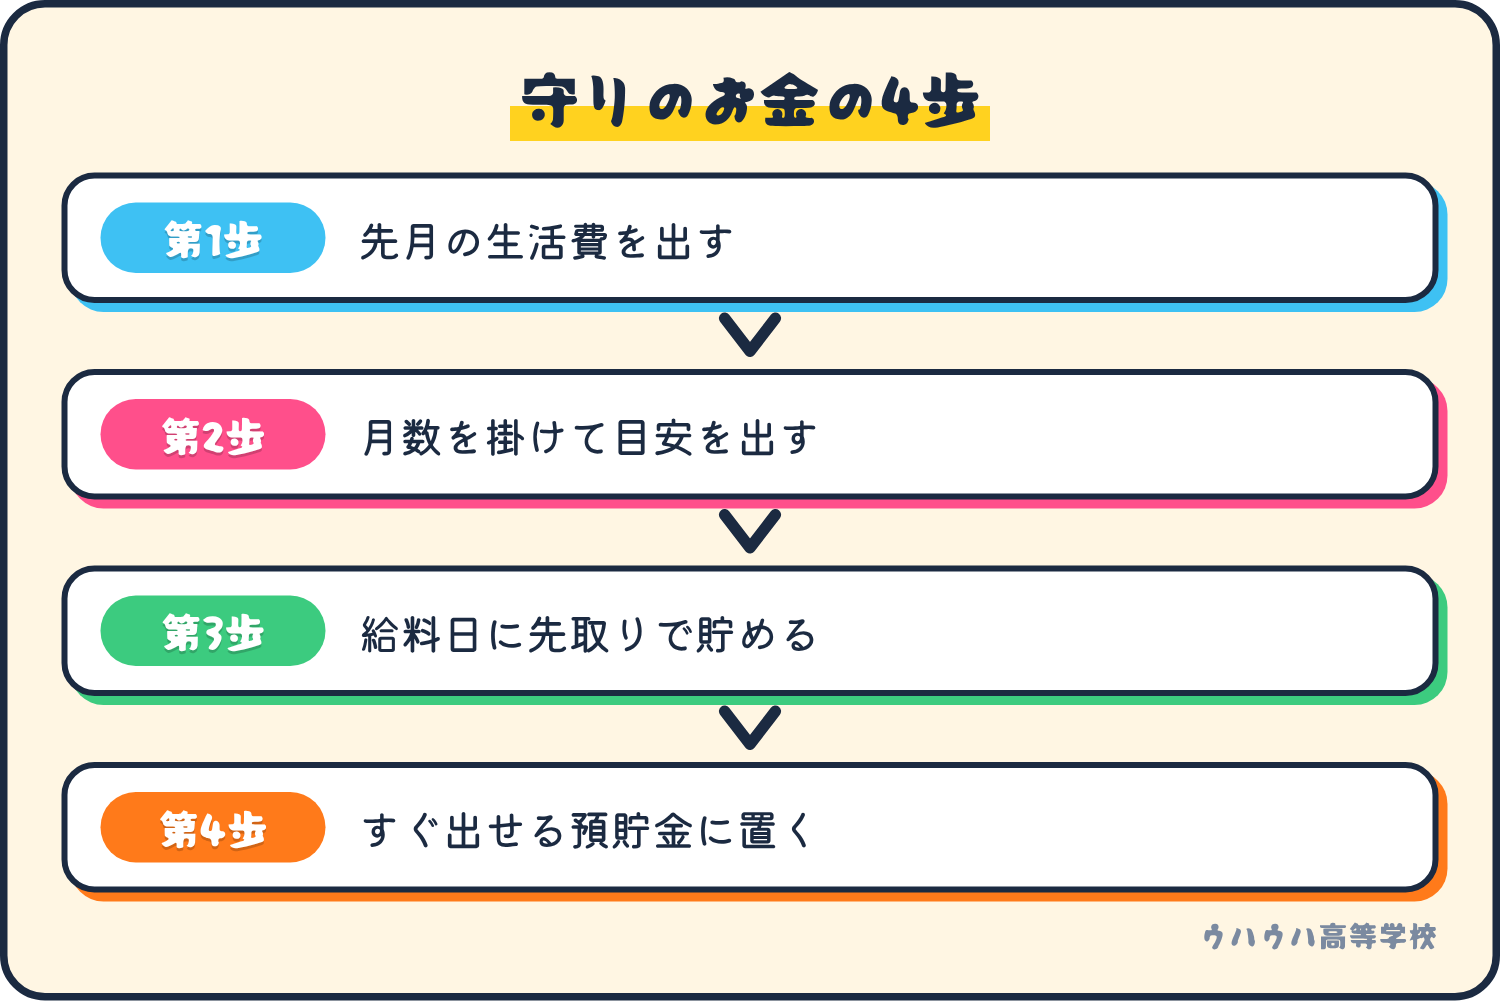
    先月の生活費を出し、月数を掛けて目安を決め、給料日に先取りで貯め、すぐ出せる預貯金に置く、という4つの手順です。

    上の図のとおり、生活費を出し、月数を掛け、給料日に先取りして、預貯金に置きます。

    三岡が手を挙げます。「備蓄を飛ばして、一気に増やすのは?」

    「うまい話のにおいは、だいたい分かります。だいたい」と教頭。長い鼻先がぴくりと動きます。「『最短で増やす』と聞こえたら、まず守りが先です」

    小テスト

    問題:守りのお金の置き場所で、まず大事にしたいのは? A 値上がりが期待できること B すぐ出せること C 手数料が安いこと

    答えはBです。守りのお金は、必要なときにすぐ使えることが大切です。Aの値上がりは、投資の話です。

    今日の宿題

    銀行や家計のアプリを開いて、先月の支出を「住まい」「食べる」「それ以外」の3つに分けてメモしましょう。合計が、あなたの1か月の生活費です。5分で終わります。

    校長のひとこと

    ここまで寝ていたシーラカンス校長が、ふいに目を開きました。「……備蓄は、使わずに済むのが、いちばんじゃ」また寝ました。

    放課後・購買部

    購買部のマネッコ先輩「へい、らっしゃい!今日のパンは、まだ焼いてる最中でやんす。準備中ですので、もうしばらく」

    教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。

    次回予告

    次は積ん読科の教室へ。ホズミ先生の部屋では、本の山が三岡を見下ろしています。いったい何冊あるのでしょう。

    出典と確認日

    確認日:2026年10月23日

    この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
  • 給与明細の見方|額面が手取りになるまでに通る5つの関所

    朝のホームルーム

    キーンコーンカーンコーン。新社会人の三岡新入生が、給与明細の紙をにぎりしめて教室に飛び込んできました。

    「教頭、給与明細の見方が分かりません! 額面より、振り込まれたお金がずっと少ないんです」ぷくっ(ふくらみ1回)。

    村野教頭が出席簿を開きます。「点呼をとります。今日は、額面から引かれる5つが出席です」

    手取りが分かると、毎月の積立にまわせる額も見えてきます。給料日の前に、5分だけ確認しましょう。

    授業:給与明細の5つの引かれもの

    村野教頭が、黒板に大きく書きました。「手取り=額面-引かれるもの」。

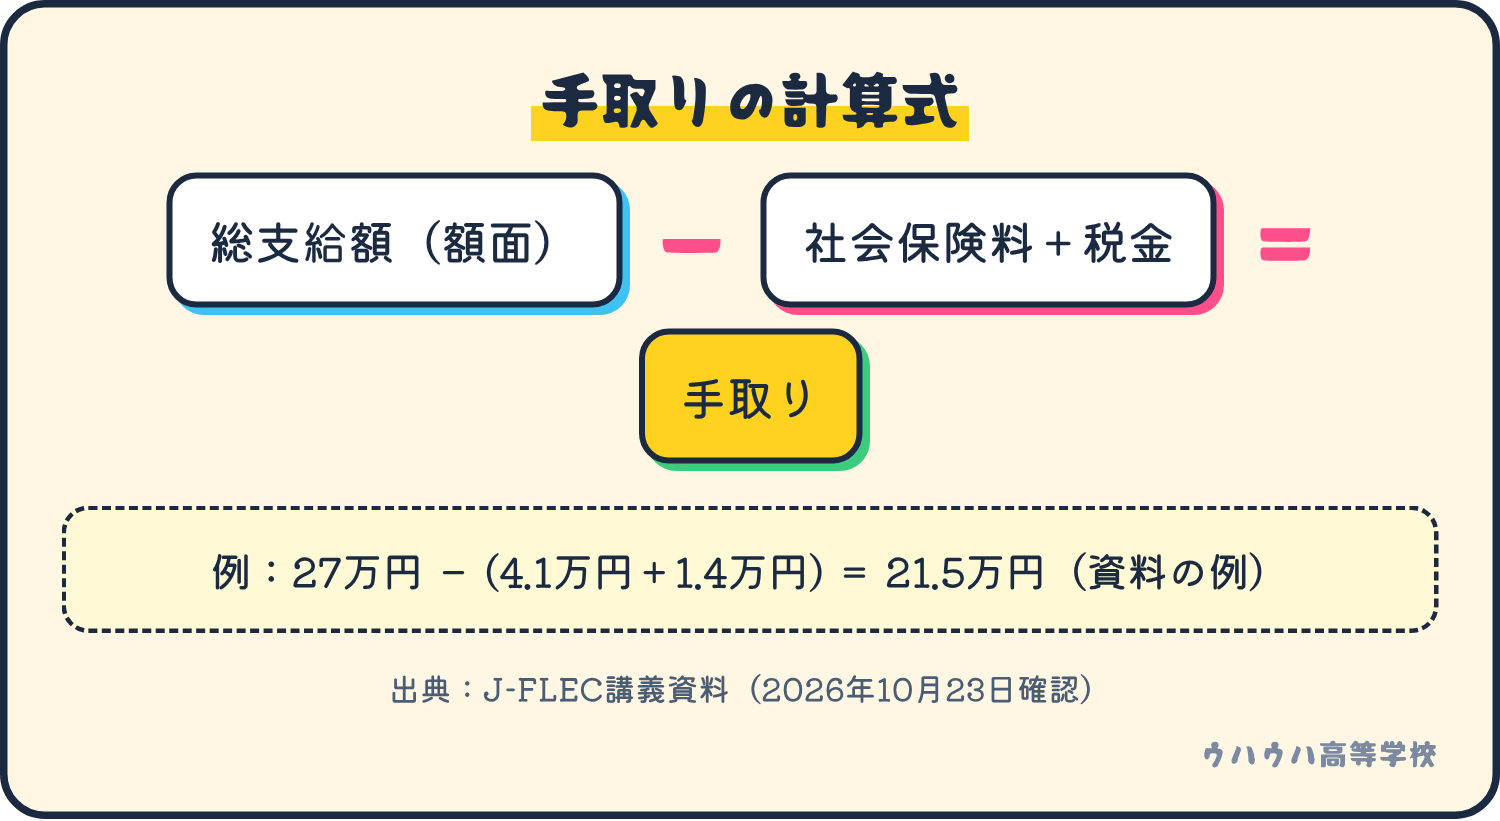
    額面は総支給額、つまり会社が払う給料の全額です。手取りは、口座に振り込まれる額です。金融経済教育推進機構(J-FLEC)の講義資料では、総支給額から社会保険料と税金を引いたものが手取り収入と説明されています(2026年10月23日確認)。

    手取りは、額面から社会保険料と税金を引いた額です。資料の例では27万円から5.5万円を引いて21.5万円です。

    上の図のとおり、資料の例では、額面27万円から社会保険料4.1万円と税金1.4万円を引いて、手取りは21.5万円です。あなたの数字とは違います。あくまで例です。

    額面は、5つの関所を通るたびに少しずつ軽くなります。関所は、社会保険料が3つ、税金が2つです。今日の軸は「手取りになるまでに引かれるもの」ひとつだけ。並べて比べるものさしを、教頭は3つ用意しました。

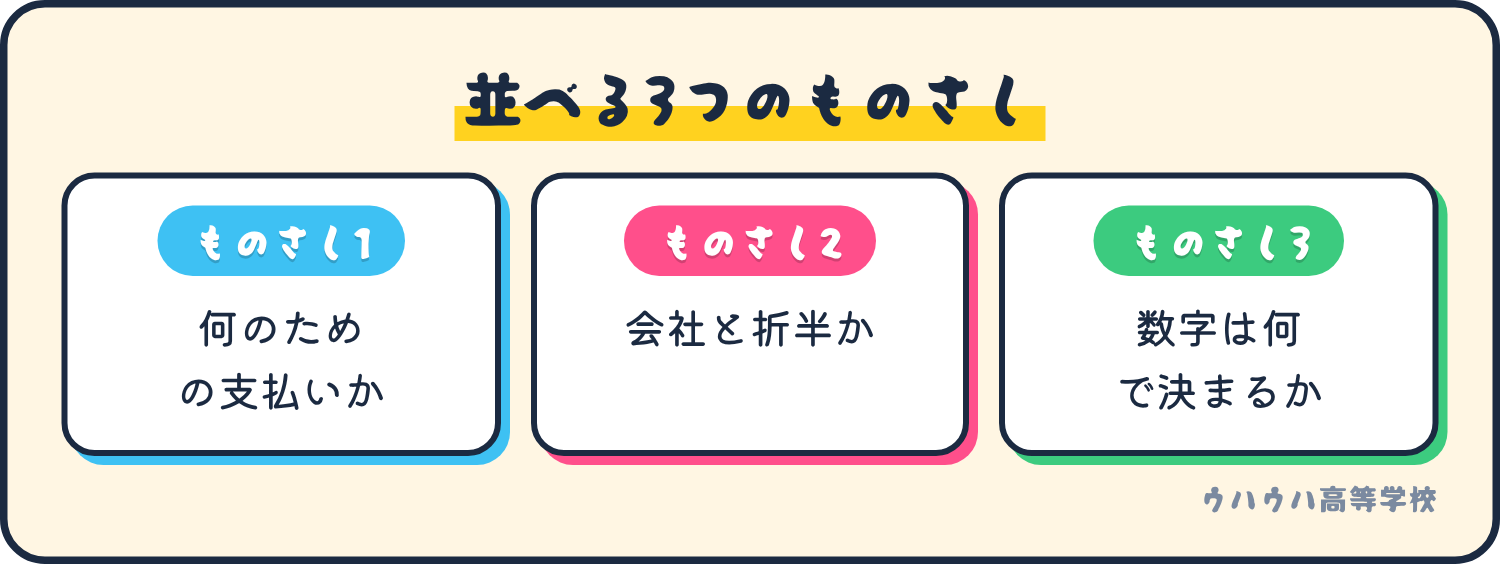
    5つの引かれものを比べる3つのものさし。何のための支払いか、会社と折半か、数字は何で決まるかです。

    ものさしは、何のための支払いか、会社と折半か、数字は何で決まるか、の3つです。5つの関所を、この順に見ていきます。

    健康保険

    病気やケガに備える保険です。勤め先が協会けんぽ(全国健康保険協会)なら、保険料は会社と半分ずつ負担します。料率は都道府県ごとに違い、東京都は2026年度で9.85%です。2026年4月分(5月納付分)から、子ども・子育て支援金(0.23%)も加わりました(全国健康保険協会、2026年10月23日確認)。40歳になると介護保険料(1.62%)も加わりますが、いまの明細には出ません。

    厚生年金

    将来の年金のための保険料です。保険料率は18.3%で固定され、会社と本人が半分ずつ負担します。標準報酬月額(保険料を計算するための給料の区分)に率を掛けて決まります。たとえば標準報酬月額が22万円なら、本人の負担は月20,130円です(日本年金機構の2026年度の保険料額表、2026年10月23日確認)。

    「20,130円!」ぷくっ(ふくらみ2回)。三岡が目を丸くします。「ひぇっ、それ、月いくらからですか?」

    「『から』ではありません」と教頭。「給料の区分に率を掛けるので、額面が変われば変わります」

    雇用保険

    失業したときや育休のときの給付に備える保険です。2026年度の一般の事業では、本人の負担が0.5%、会社の負担が0.85%です。会社のほうが多いのは、会社だけが払う分も含まれるからです。料率は年度ごとに決まり、2026年4月に変わりました(厚生労働省、2026年10月23日確認)。

    所得税

    国に納める税金です。税率は5%から45%の7段階で、課税される所得が多いほど高くなります。毎月の給与から先に引かれ(源泉徴収)、年の最後に勤め先が精算します(年末調整)。会社と折半ではなく、全額が本人の税金です(国税庁、2026年10月23日確認)。

    住民税

    住んでいる地域に納める税金です。所得割の税率は10%(道府県4%、市町村6%)で、前の年の所得をもとに計算します。給与からは6月から翌年5月まで、毎月引かれます(総務省、東京都主税局、2026年10月23日確認)。

    つまり、前の年に収入がほとんどなかった新社会人は、1年目の明細にまだ出ないことが多いのです。引かれ始めるのは、2年目の6月ごろからです。細かい条件は自治体で違うので、気になる人は勤め先の人事に確認してください。

    「うちの明細に住民税の行がないの、事件だと思って経理に聞くところでした」と三岡。ぷくっ(ふくらみ3回)。教頭が、こほんと咳払いをしました。「来年の6月ごろに、ちゃんと来ます。楽しみにしなくていいですよ」

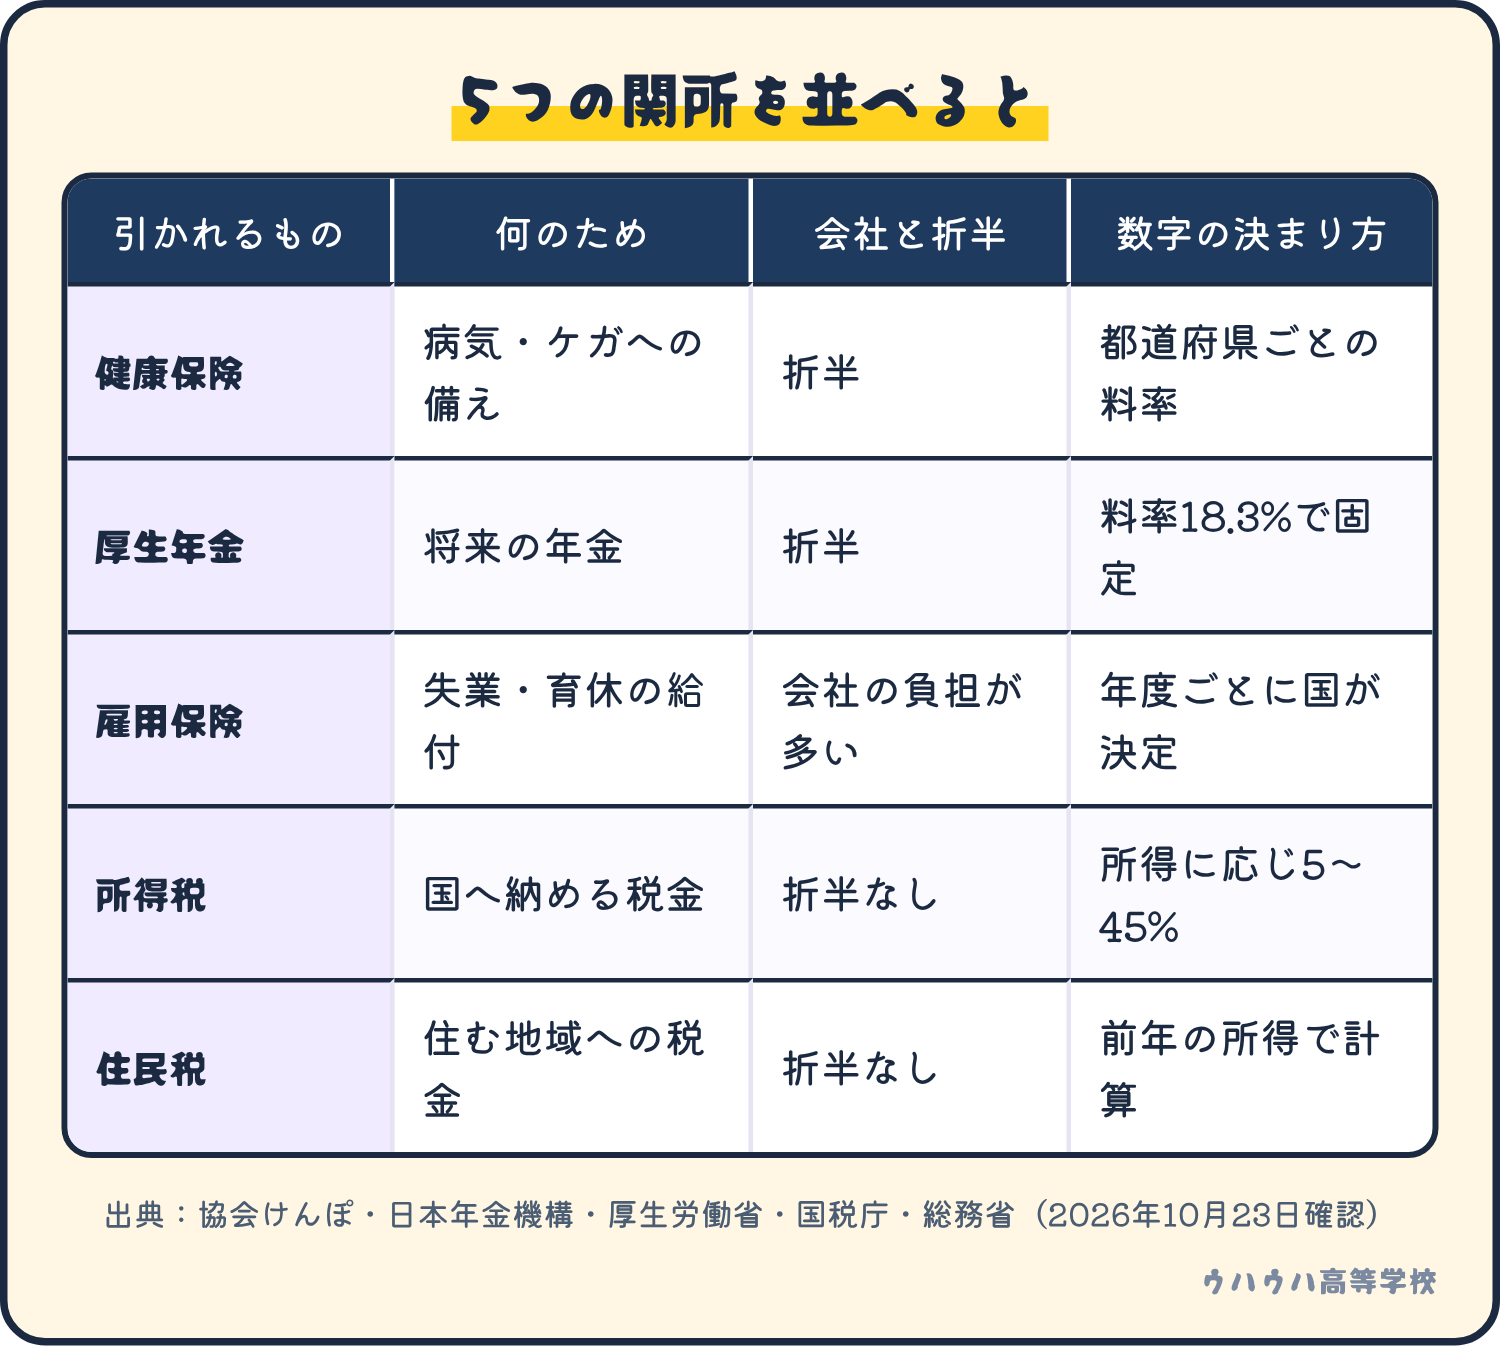
    5つを一覧にすると、下の図のとおりです。社会保険料の3つは会社と負担を分け、税金の2つは本人が納めます。

    健康保険・厚生年金・雇用保険・所得税・住民税の5つを、何のためか、会社と折半か、数字の決まり方で比べた表です。

    三岡が手を挙げます。「5つとも、引かれなくなる方法はないんですか」

    「うまい話のにおいは、だいたい分かります。だいたい」と教頭。「『引かれない裏ワザ』と聞こえたら、まず人事に確認です。税金の細かい扱いは、税理士や人事に聞いてください」

    手取りを知ったあとの進め方は、別の解説記事でも詳しく書かれています。

    運用を始める前に、手取りの収入と支出をつかみ、先に貯める仕組みをつくる手順が、7つの段階で整理されています。
    参考:資産運用を始める前の準備の手順を整理

    小テスト

    問題:次のうち、保険料を会社と半分ずつ負担するのはどれ? A 所得税 B 厚生年金 C 住民税

    答えはBです。厚生年金は、会社と本人が半分ずつ負担します。所得税と住民税は、本人が納める税金です。三岡は「Aです!」と叫んで、すぐに手を引っ込めました。

    今日の宿題

    先月の給与明細を開いて、健康保険・厚生年金・雇用保険・所得税・住民税の金額を、メモ帳に1行ずつ書き写してみましょう。5分で終わります。お金も口座開設もいりません。

    校長のひとこと

    ここまで寝ていたシーラカンス校長が、ふいに目を開きました。「……手取りを知らん者に、積立の額は決められんのう」また寝ました。

    放課後・購買部

    購買部のマネッコ先輩「へい、らっしゃい!今日のパンは仕入れ中でやんす。準備中ですので、少々お待ちを」

    教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。

    次回予告

    次に三岡が向かうのは、積ん読科の教室です。本の山が、そろそろ崩れます。三岡は山の下敷きにならずに済むのでしょうか。

    出典と確認日

    確認日:2026年10月23日

    この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
  • iDeCoとNISA、どっちが先?教頭の進路相談室

    朝のホームルーム

    放課後の進路相談室。三岡新入生が、進路希望調査票を持って座っています。第一志望:iDeCo。第二志望:NISA。第三志望:ごはん。

    「iDeCoとNISA、どっちが先なんですか。ひぇっ、それ、月いくらからですか?……の前に、まず順番が知りたくて」

    村野教頭(エレファントノーズ)が出席をとり、調査票を受け取りました。「三岡くん、出席。今日は『どっちが得か』は言いません。比べ方を教えます」

    たとえば、iDeCoは月5,000円から始められる仕組みです。ランチ5回ぶんの額で、将来のお金の置き場所が1つ増えます。

    授業:進路相談(比べる視点は4つ)

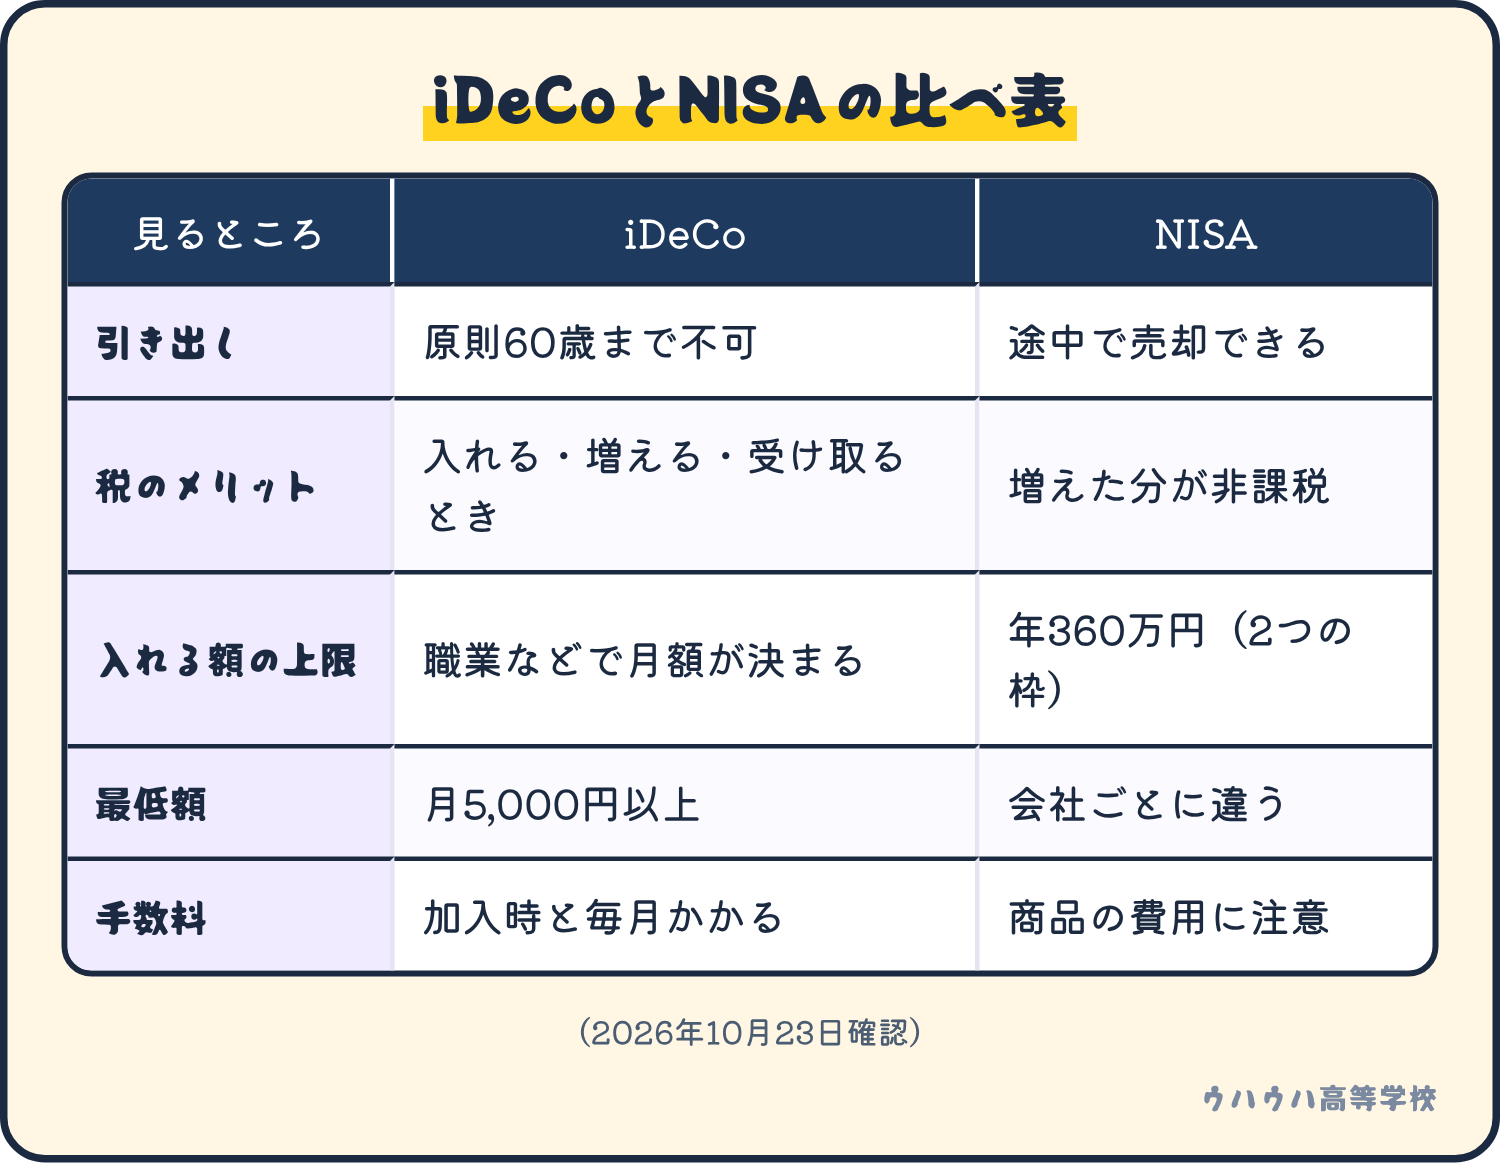
    教頭が、ホワイトボードに「iDeCo」「NISA」と書いて、真ん中に線を引きました。比べる視点は4つ。まず全体を、下の図で見てください。

    iDeCoは原則60歳まで引き出せず、入れる・増える・受け取るときに税のメリットがあり、月5,000円以上で上限は職業で決まる。NISAは途中で売却でき、増えた分が非課税で、年間の上限は2つの枠で合計360万円。

    視点1:いつ使うお金か

    iDeCo(個人型確定拠出年金。自分で積み立てる、老後のための年金制度)は、原則60歳になるまで引き出せません。NISAは、途中で売却できます。

    三岡「60歳まで……遠い。遠すぎて、まだ想像がつきません」。ぷくっ(ふくらみ1回)。教頭「その『遠さ』が、iDeCoの大事な特徴です」

    受け取り開始は、加入期間が10年以上なら60歳から。期間が短いと、遅くなります。

    数年以内に使うかもしれないお金は、売却できるNISAと相性がよい。60歳まで使わないお金は、iDeCoと相性がよい。これが、一般的な考え方です。

    視点2:税のメリットの形

    iDeCoの税のメリットは、3か所にあります。入れるとき、掛金が全額、所得から差し引かれます。増えたとき、運用益は非課税です。受け取るとき、一時金なら退職所得控除、年金なら公的年金等控除の対象になります。

    NISAは、運用で増えた分(配当や売却益)に税金がかからない制度です。

    どちらが得かは、収入や税金、運用の結果で変わるので、断定できません。税金の判断は、税理士さんや国税庁の公式サイトで確認してください。

    三岡「ネットで『この商品を選べば、iDeCoで一番ふえる』というランキングを見ました」。教頭「商品を言い当てる話ほど、においます。うまい話のにおいは、だいたい分かります。だいたい」

    視点3:手数料

    iDeCoには、加入するときと、掛金を納めるたびに、手数料がかかります。さらに、口座を管理する金融機関ごとの手数料もあります。金額は変わることがあるので、最新は公式サイトで確認してください。

    三岡「手数料が、何種類もあるんですね」。ぷくっ(ふくらみ2回)。

    NISAは、買う投資信託の信託報酬など、商品の費用に注意が必要です。信託報酬は、インデックスファンドの回で扱いました。

    視点4:入れられる上限

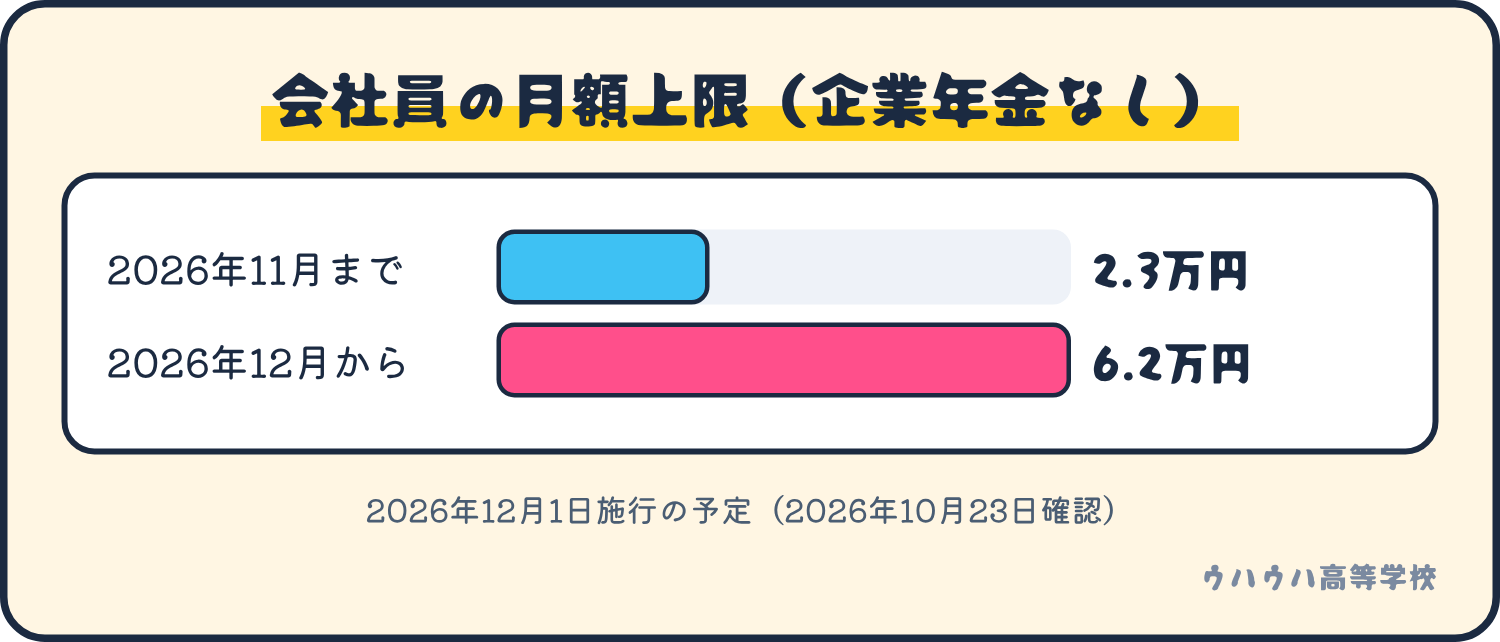
    iDeCoの掛金には月額の上限があり、職業や勤め先の企業年金で変わります。2026年10月23日時点では、企業年金のない会社員が月2.3万円、自営業の人が月6.8万円などです。

    この上限は、2026年12月から変わる予定です。厚生労働省の案内では、施行は2026年12月1日。会社員など第2号加入者は月6.2万円(企業年金などがある人は、それらと合わせて6.2万円)。自営業など第1号加入者は月7.5万円です。

    企業年金のない会社員のiDeCoの月額上限は、2026年11月までが2.3万円、2026年12月からは6.2万円の予定。

    勤め先に企業年金があるかで、iDeCoの上限が変わります。この点は、別の解説記事でも詳しく書かれています。

    企業年金のない中小企業が従業員のiDeCoに掛金を上乗せできる「iDeCo+」の仕組みと、2026年12月分からの上限をまとめた記事です。
    参考:iDeCo+(イデコプラス)とは?従業員のiDeCoに会社が上乗せ。2026年12月から合計6万2,000円まで

    NISAの上限は、年間でつみたて投資枠120万円、成長投資枠240万円(合計360万円)です。枠の中身は、別の解説記事でも詳しく書かれています。

    つみたて投資枠と成長投資枠の違いを、金融庁の資料をもとに年間投資枠や対象商品などの制度面から整理した記事です。
    参考:つみたて投資枠と成長投資枠の違いを制度から整理

    で、どっちが先?

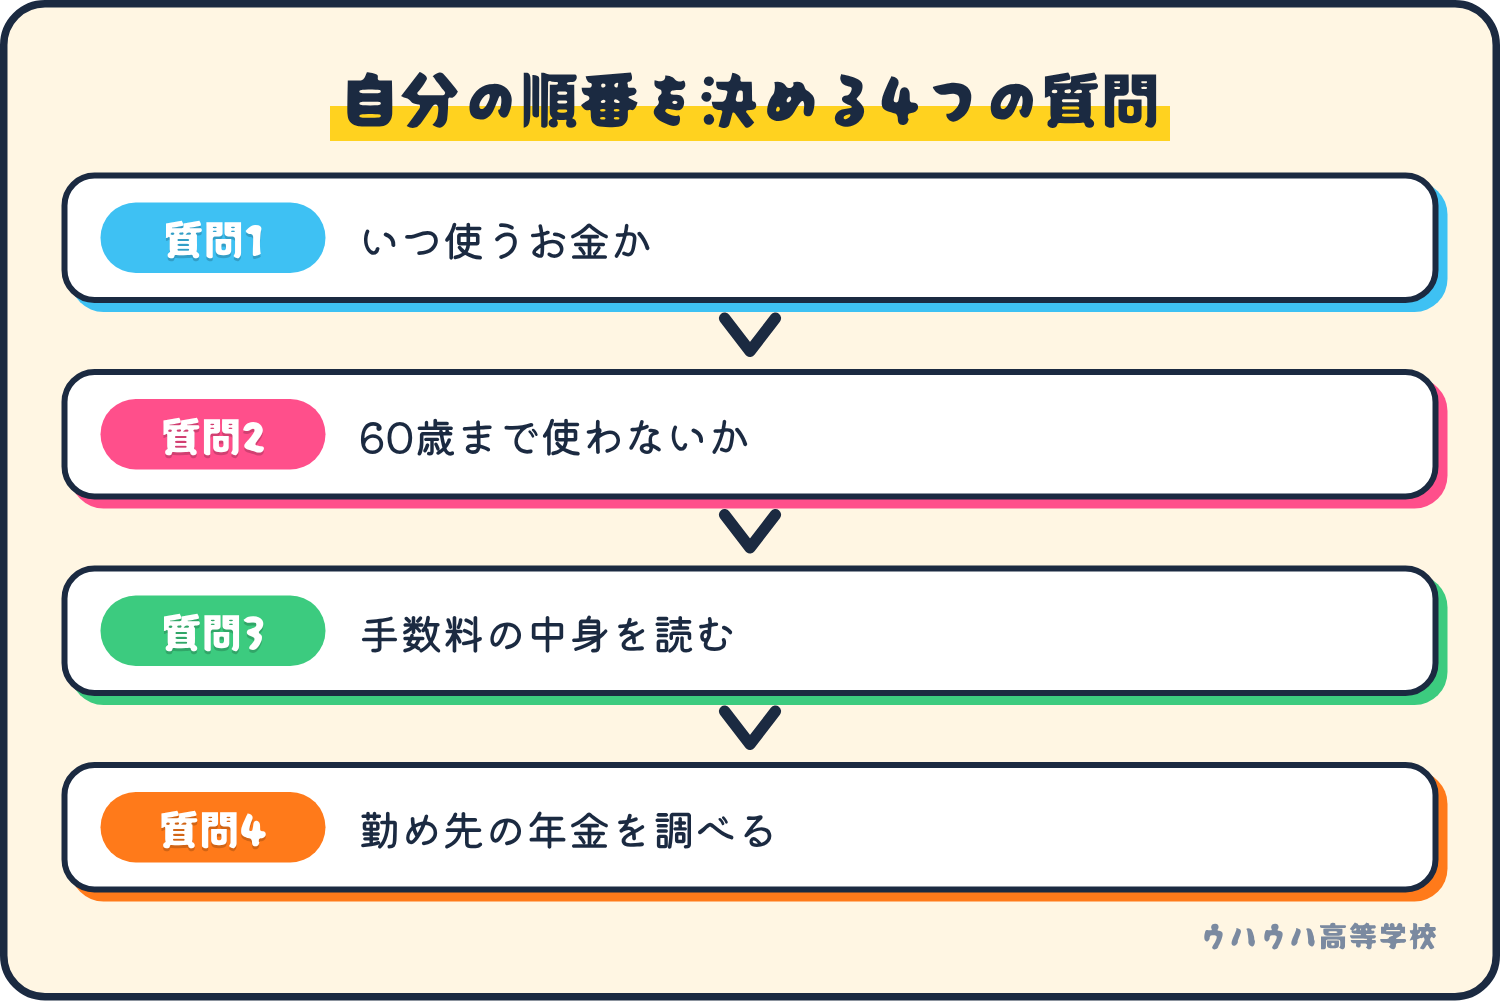
    教頭「順番に、正解は1つではありません。4つの質問に答えると、自分の順番が見えてきます」

    自分の順番を決める4つの質問。いつ使うお金か、60歳まで使わないか、手数料の中身を読む、勤め先の年金を調べる。

    どちらも、元本割れ(払ったお金より減ること)のおそれがある点は同じです。NISAの枠は、2回目の授業で扱いました。

    小テスト

    iDeCoについて、合っているのはどれ?

    • A:いつでも自由に引き出せる
    • B:原則、60歳になるまで引き出せない
    • C:掛金は所得控除の対象にならない

    答えはBです。引き出しの自由度は、NISAとの大きな違いでした。掛金は全額が所得控除の対象です。

    今日の宿題

    勤め先に「企業年金」や「企業型DC」があるかを、調べます。社内ポータルや就業規則を見るか、総務の人に聞きます。iDeCoの上限が決まる大事な情報で、5分でできます。

    校長のひとこと

    進路相談室の窓際で寝ていたシーラカンス校長が、うっすら目を開けました。「……道は二本あっても、歩く速さと、行き先の時期がちがうのじゃ」また寝ました。

    放課後・購買部

    購買部のマネッコ先輩「へい、らっしゃい!今日のパンは進路相談中でやんす。準備中ですので、結果が出るまでお待ちを」

    教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。

    次回予告

    進路は決まらなくても、時間割は決まっています。次は積ん読科の教室です。本の山の高さだけは、もう決まっています。

    出典と確認日

    確認日:2026年10月23日

    この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
  • インデックスファンドって何?ビビりフグの「全部入りお弁当」入門

    朝のホームルーム

    給食の時間。三岡新入生の机に、大きな「全部入りお弁当」が置かれました。ミニトマト、ブロッコリー、コーン、ポテト、ひれの形のにんじん。具が、多い。

    「先輩が、インデックスファンドがいいよって言うんです。でも、具が多すぎて……ひぇっ、それ、月いくらからですか?」

    村野教頭(エレファントノーズ)が出席をとります。「三岡くん、出席。お弁当は、まだ食べないでください」

    たとえば毎月5,000円でも、たくさんの会社に少しずつ分けて持てる仕組みがあります。今日のテーマは、それです。

    授業:インデックスファンドと全部入りお弁当

    教頭が、お弁当のふたを開けて黒板に貼りました。今日の要点は3つです。

    要点1:献立表どおりに作るお弁当

    投資信託(たくさんの人のお金をまとめて運用する商品)には、インデックスファンドというタイプがあります。

    インデックスは「指数」のことです。日経平均株価、TOPIX、S&P500のように、市場の動きを表す「ものさし」です。インデックスファンドは、この指数に連動する運用成果を目指します。

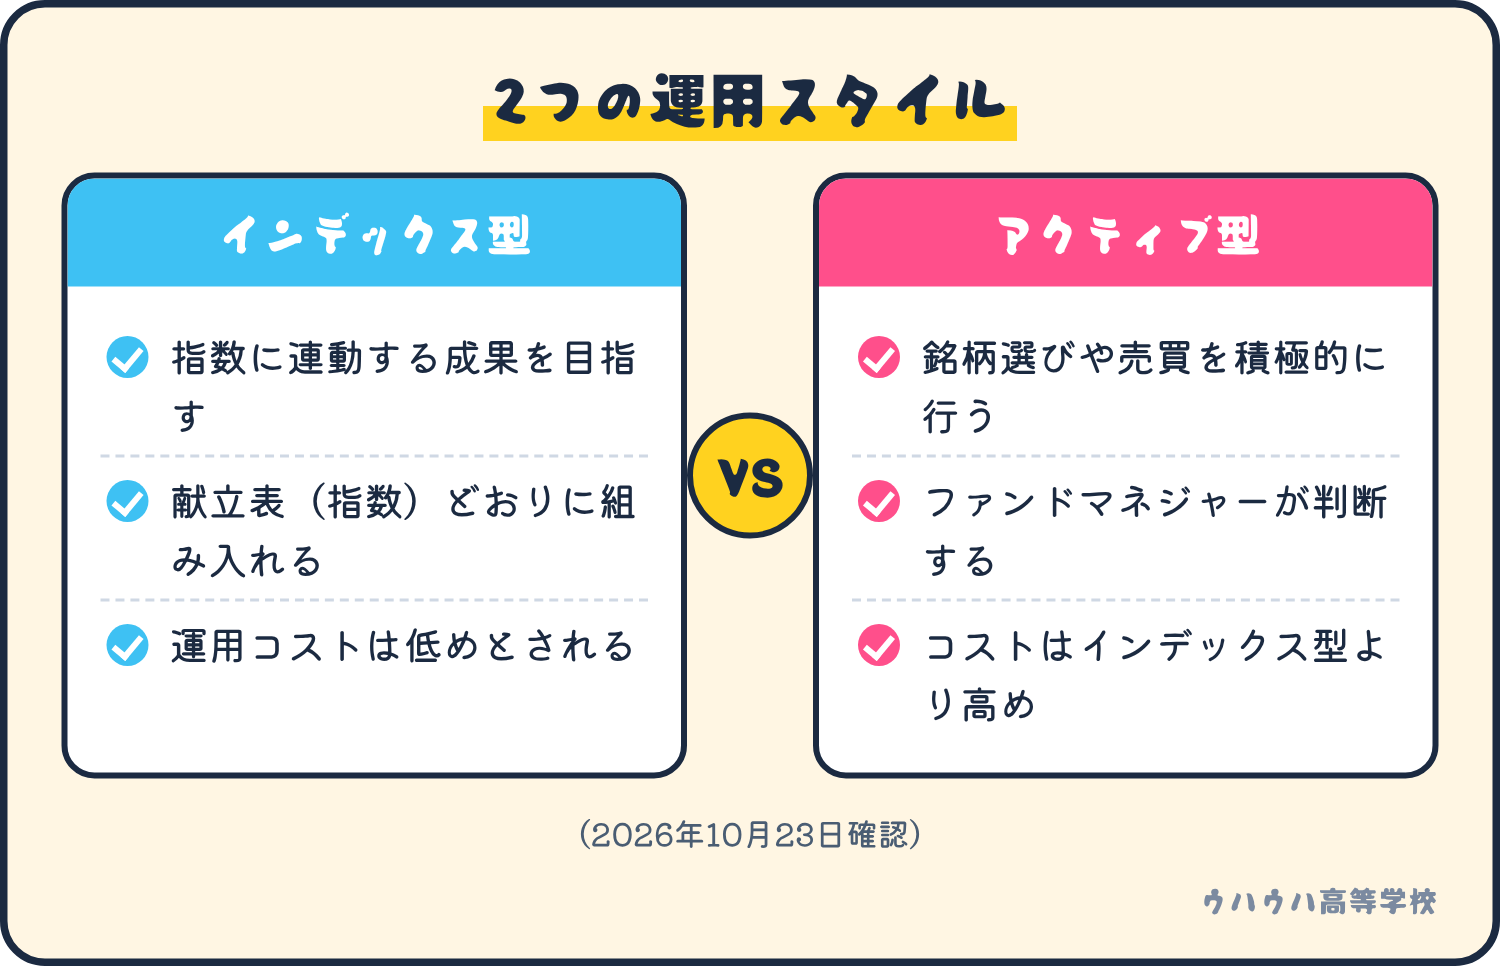
    お弁当で言えば、指数が献立表です。書かれた具を、書かれた割合で詰めていきます。毎日、中身を考え直す特製弁当は、アクティブファンドと呼ばれます。

    インデックスファンドは、基本的に献立表の構成に合わせて銘柄を組み入れます。そのため、銘柄選びや売買を積極的に行うアクティブファンドに比べて、運用コストは低いとされています。

    インデックス型は指数に連動する成果を目指し、運用コストは低めとされる。アクティブ型は銘柄選びや売買を積極的に行い、コストはインデックス型より高め。

    要点2:具が多いと、傷みにくい

    全部ミニトマトのお弁当を想像してください。ミニトマトが不作の日は、お弁当が空っぽです。具を何種類にも分けておけば、1つが不調でも、全体の傷みは小さくなります。これが分散投資(ひとつのかごに盛らないこと)です。

    三岡「全部が同時に傷んだら、どうなりますか」。ぷくっ(ふくらみ1回)。教頭「いい質問です。そのときは、お弁当全体が傷みます」

    三岡「でも先輩は、これなら安心って言ってました」。教頭「『安心』と言い切る話は、においます。うまい話のにおいは、だいたい分かります。だいたい」

    分散は「傷みにくくする工夫」で、「傷まない約束」ではありません。株式などへの投資は、預金と違って、元本割れ(払ったお金より減ること)のおそれがあります。

    つみたて投資枠で選べる投資信託の条件は、2回目の授業で扱いました。この点は、別の解説記事でも詳しく書かれています。

    つみたて投資枠は金融庁の基準を満たした投資信託が対象、成長投資枠は上場株式なども対象、という違いを整理した記事です。
    参考:つみたて投資枠と成長投資枠の違いを制度から整理

    要点3:保管料にあたる信託報酬

    お弁当を冷蔵庫で預かってもらうと、保管料がかかります。投資信託でいう信託報酬が、それにあたります。持っている間、ずっとかかる費用です。

    信託報酬は、年率(1年あたりの割合)で表示されます。ただ、日割りにして、毎日少しずつ投資信託の財産から差し引かれます。受け取るのは、販売会社、運用会社、受託銀行の3者です。それぞれの仕事の報酬として、です。

    三岡「毎日、引かれてるんですか!?」。ぷくっ(ふくらみ2回)。教頭「毎日少しずつなので、見えにくいのです。だから、最初に数字を見ておきます」

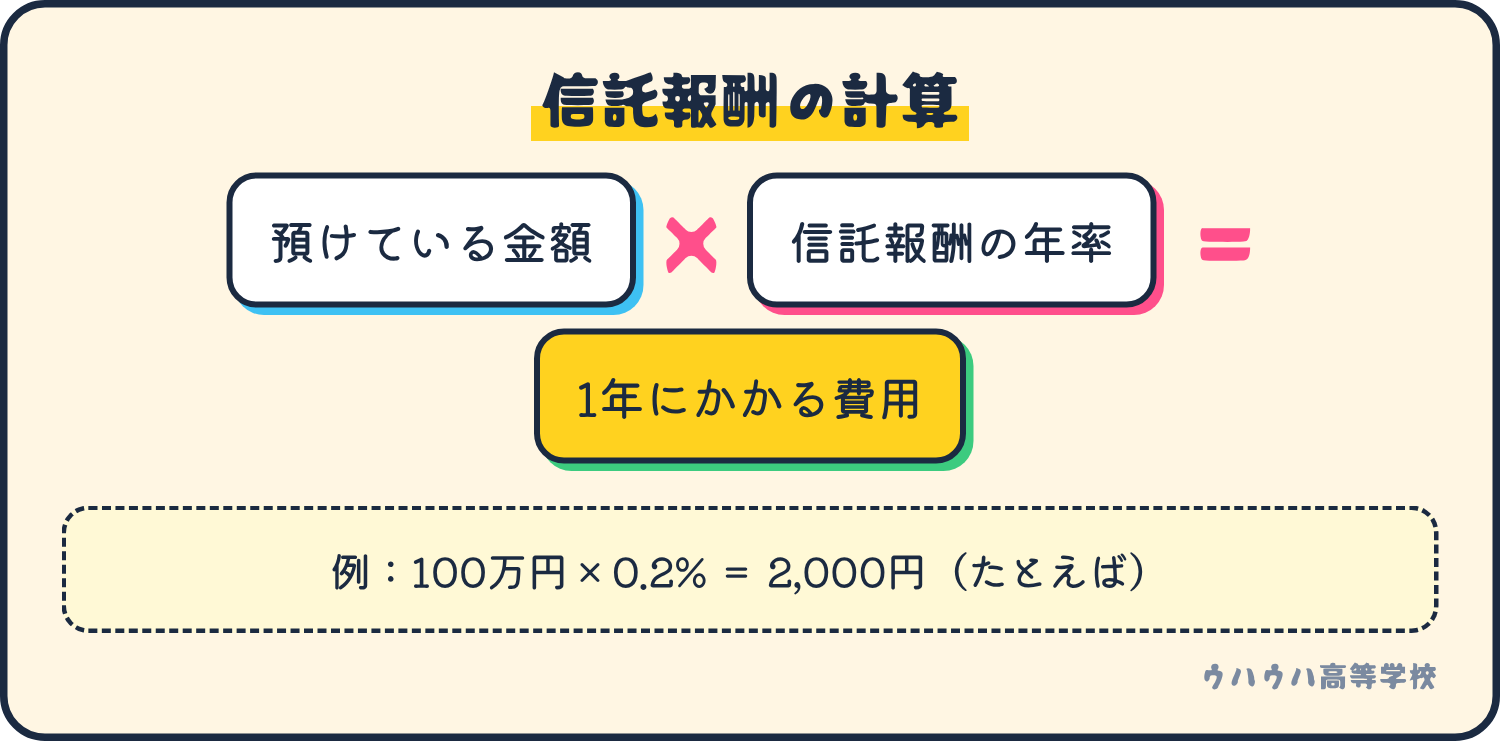
    計算式は、下の図のとおり「預けている金額 × 信託報酬の年率」です。

    信託報酬の計算は、預けている金額に信託報酬の年率をかけた額が1年にかかる費用。たとえば100万円に0.2%なら2,000円。

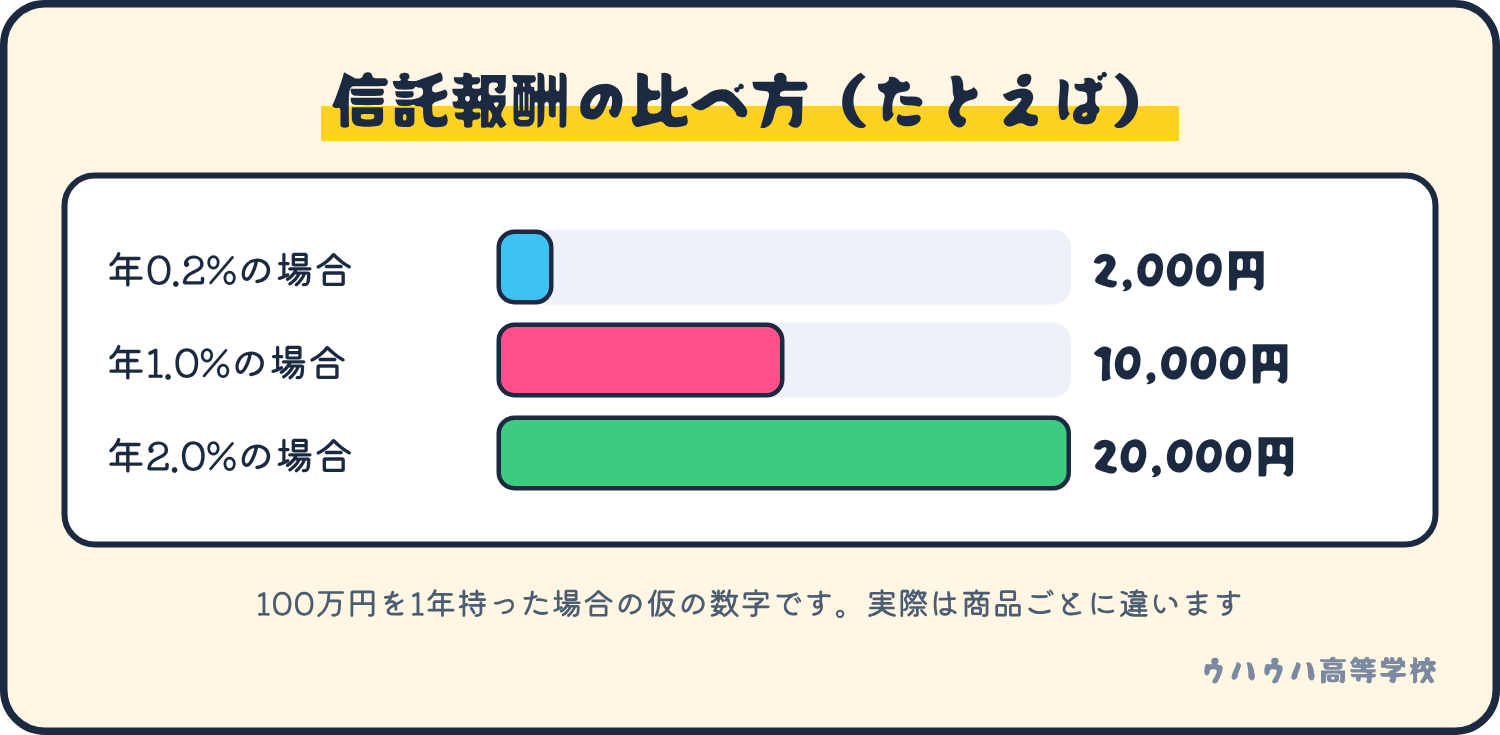
    たとえば100万円分を1年持ったとして、年0.2%なら2,000円。年1.0%なら1万円、年2.0%なら2万円です。年率の差は、毎年ついてきます。実際の数字は商品ごとに違います。

    たとえば100万円を1年持った場合、信託報酬が年0.2%なら2,000円、年1.0%なら1万円、年2.0%なら2万円。

    費用や置き場所の考え方は、別の解説記事でも詳しく書かれています。

    預貯金・保険・投資の置き場所を、使う時期や元本の扱い、価格変動、コストなどのチェック項目で整理。信託報酬にも触れた記事です。
    参考:お金の置き場所を選ぶチェック項目(預貯金・保険・投資)

    小テスト

    インデックスファンドの説明として、合っているのはどれ?

    • A:元本が守られていて、減らない
    • B:日経平均株価などの指数に連動する運用成果を目指す投資信託
    • C:値上がりが約束されている

    答えはBです。AとCは、お弁当で言えば「食べる前から傷まない約束」。そんな約束は、誰にもできません。

    今日の宿題

    証券会社か運用会社のサイトで、投資信託のページを1つ開き、「信託報酬」の文字を探します。見つけたら、年率の数字をメモするだけ。買わなくてかまいません。5分で終わります。

    校長のひとこと

    お弁当の匂いで目を覚ましたシーラカンス校長が、ゆっくり口を開きました。「……ひとつの具に、すべてを預けるでない」また、ふたの隣で寝ました。

    放課後・購買部

    購買部のマネッコ先輩「へい、らっしゃい!今日のパンは仕込みの最中でやんす。準備中ですので、もう少々お待ちを」

    教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。

    次回予告

    次回は、積ん読科の教室。ホズミ先生は、本の山に半分埋もれています。お弁当は、持ち込み禁止です。

    出典と確認日

    確認日:2026年10月23日

    この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
  • 年内にやること3つ|NISAと口座の期末テスト対策

    朝のホームルーム

    キーンコーンカーンコーン。2年B組の黒板に、でかでかと「期末テスト対策・一夜漬け教室」。三岡新入生のノートは、全ページ蛍光ペンの黄色です。全部が大事だと、全部が埋もれます。

    「NISAの枠が、まだ残ってるんです。年末に駆け込めば、間に合いますよね」

    村野教頭(エレファントノーズ)が出席をとり、蛍光ペンを取り上げました。「今日は、年内にやることを3つに絞ります」

    2026年10月23日時点の情報です。最新の情報は公式サイトで確認してください。使い残した枠は、来年に持ち越せません。でも、残りを確かめるだけなら、お金はかかりません。

    授業:年内にやること3つ

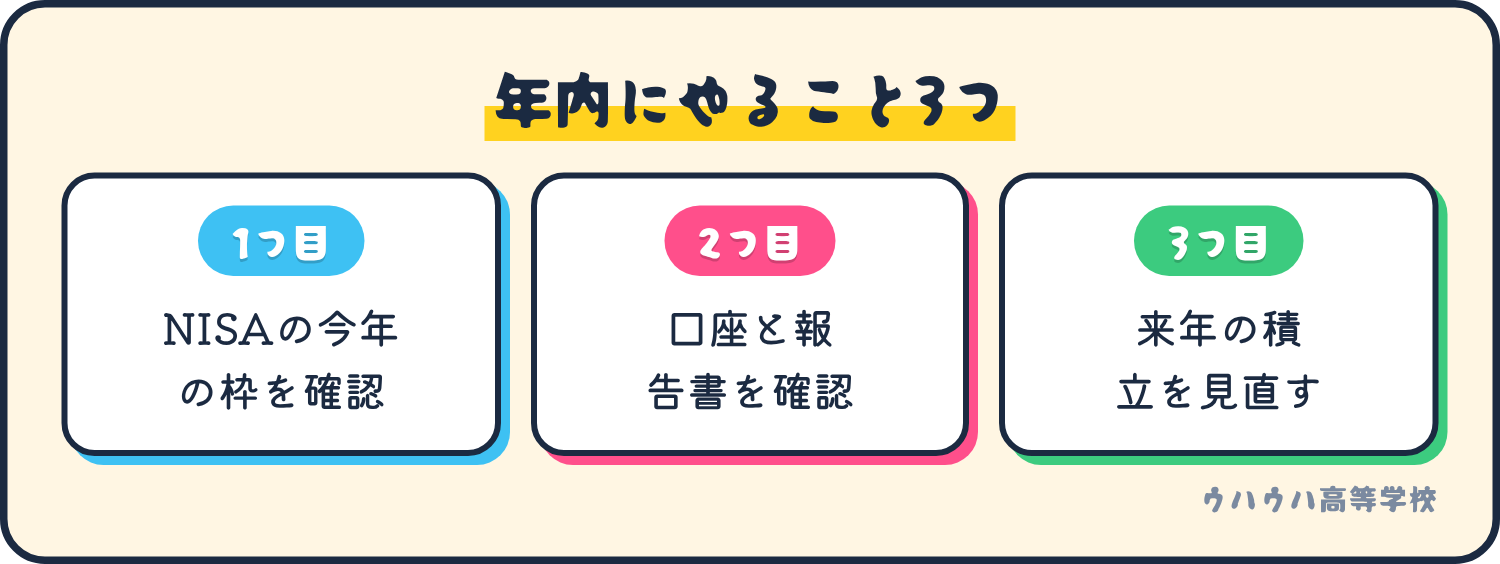
    教頭が、黒板に3行だけ書きました。NISAの枠を確認する。口座と報告書を確認する。来年の積立を見直す。図にすると、こうです。

    年内にやること3つ。NISAの今年の枠を確認、口座と報告書を確認、来年の積立を見直す。

    1つ目:NISAの今年の枠を確認する

    使い残した年間投資枠は、翌年に繰り越せません。使い切る義務もありません。確認するのは「あといくら残っているか」だけです。枠のしくみは、2回目の授業で扱いました。

    もう1つ、大事な決まりがあります。枠を使った年は、買った日ではなく、受渡日(商品と代金が入れ替わる日)で決まります。受渡日が12月31日以前でないと、今年の枠になりません。売買が成立する約定日(やくじょうび)と受渡日の間隔は、商品によって違います。

    三岡「じゃあ、大みそかに駆け込めば!」。教頭「12月31日は、東京証券取引所の休業日です」。ぷくっ(ふくらみ1回)。三岡「……カレンダーを見ていませんでした」

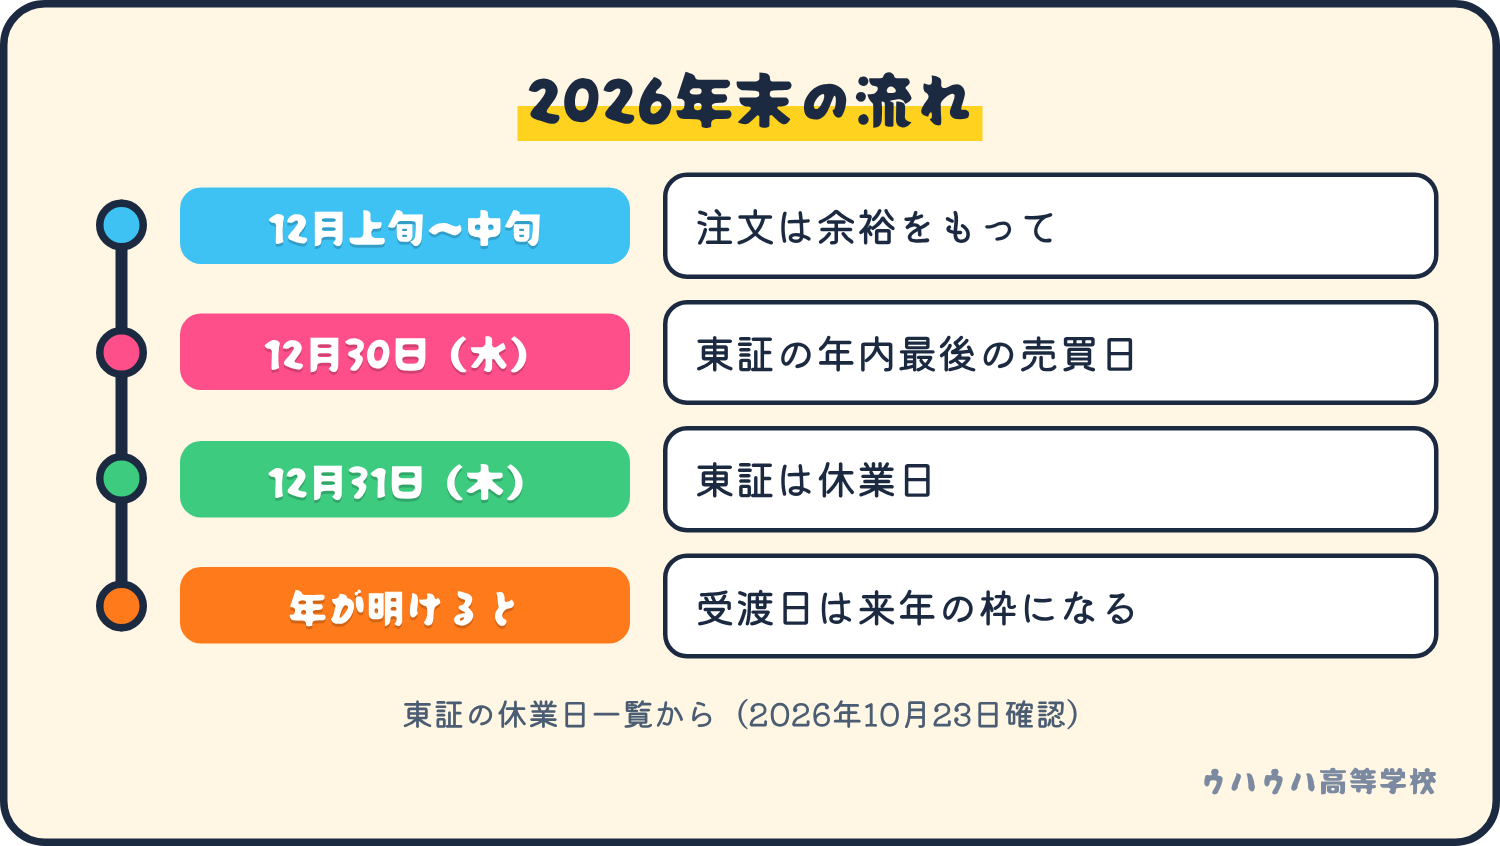
    2026年は、12月31日(木)が東証の休業日です。なので、年内の最後の売買日は12月30日(水)になります。下の図のとおりです。

    2026年末の流れ。12月30日(水)が東証の年内最後の売買日、12月31日(木)は休業日。受渡日が年を越すと来年の枠になる。

    ただし、受渡日が年を越すと、来年の枠になります。ぎりぎりを狙わず、余裕をもって注文するのが安全です。12月下旬の積立も、受渡日しだいで来年の枠に入ることがあります。

    2つ目:口座と年間取引報告書を確認する

    NISA口座の利益や配当は、非課税です。NISA口座だけなら、原則、確定申告は不要です。

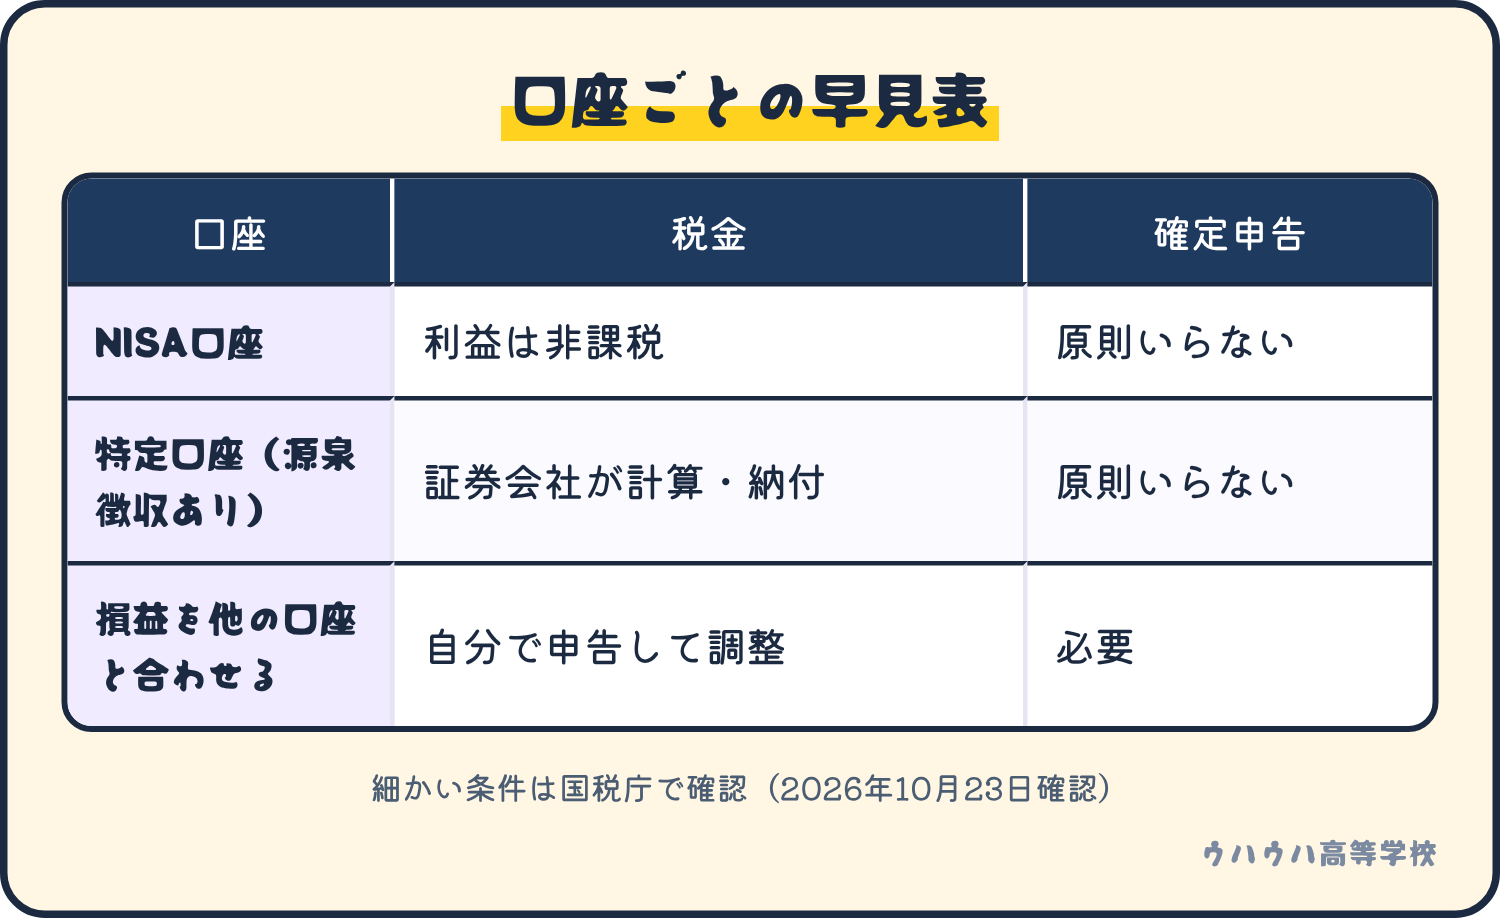
    NISAとは別に、特定口座で売買している人は、確認が増えます。特定口座(源泉徴収あり)なら、証券会社が税金の計算と納付をしてくれて、原則、確定申告は不要です。ただし、ほかの口座の損益と合わせたいときなどは、確定申告が必要です。

    1年分の取引をまとめた特定口座年間取引報告書は、証券会社から届きます。下の図が、口座ごとの早見表です。

    NISA口座は利益が非課税で原則確定申告は不要。特定口座の源泉徴収ありは証券会社が計算と納付をして原則不要。ほかの口座と損益を合わせるときは確定申告が必要。

    三岡「えっ、申告って、むずかしそうです」。ぷくっ(ふくらみ2回)。教頭「細かいところは、国税庁の公式サイトか、税理士さんに確認してください。今日は『自分の口座がどのタイプか』を知るだけで合格です」

    会社員なら、この時期は年末調整の書類も出てきます。この点は、別の解説記事でも詳しく書かれています。

    年末調整の手続きの流れ、提出する申告書と添付書類、今年の改正点を、国税庁の資料をもとに整理した記事です。
    参考:2026年分の年末調整、流れと必要書類を整理

    3つ目:来年の積立設定を見直す

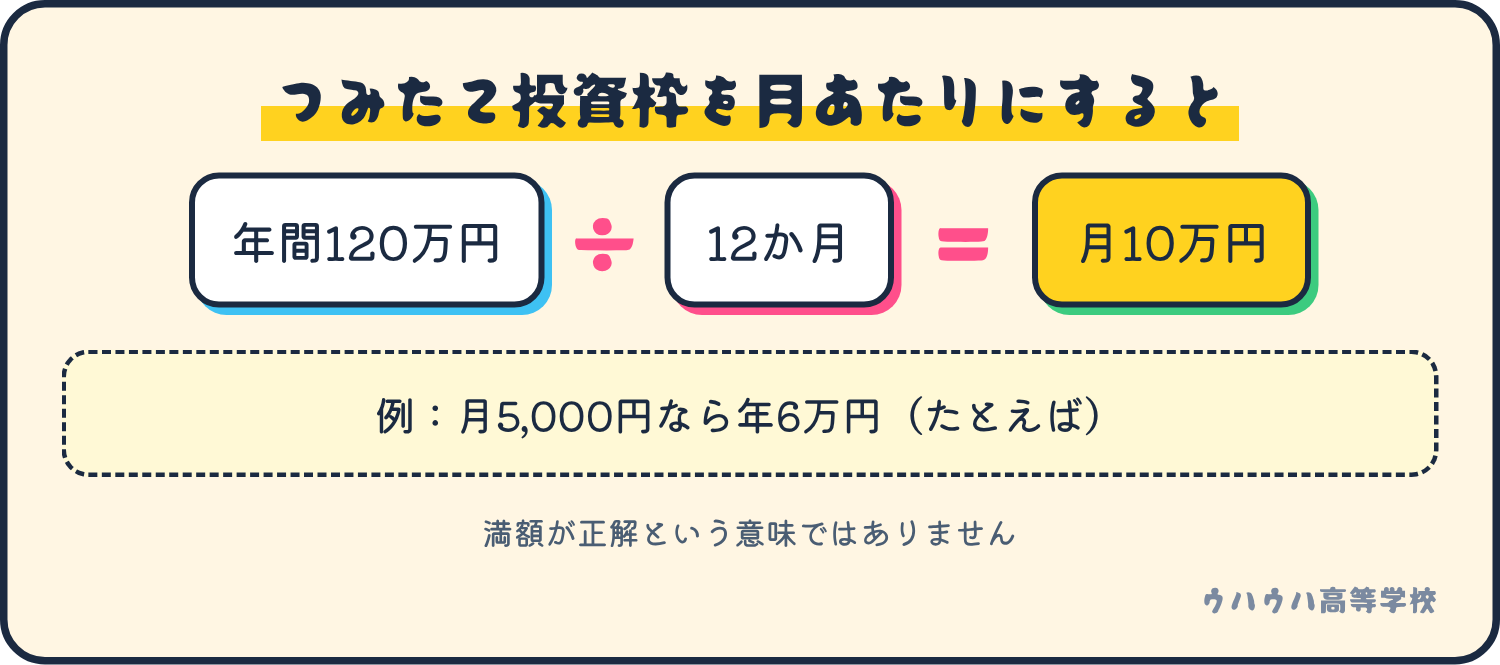
    積み立てている人は、来年の金額を決めておきます。つみたて投資枠の年間120万円を12か月で割ると、月10万円。これが満額の目安です。満額が正解、という意味ではありません。暮らしに無理のない額が、いちばんです。

    つみたて投資枠の年間120万円を12か月で割ると月10万円。たとえば月5,000円なら年6万円。

    三岡「ひぇっ、それ、月いくらからですか?」。教頭「暮らしに響かない額から、です。たとえば毎月5,000円なら年6万円。枠の20分の1です」

    金額を変える方法と、いつから反映されるかは、会社ごとに違います。アプリのどこで変えるかだけ、年内に見ておくと安心です。

    三岡「SNSで、年内限定の特別な投資話を見ました」。教頭「年末は『今だけ』が増える季節です。うまい話のにおいは、だいたい分かります。だいたい」

    来年の予定も1つ。金融庁のサイトでは、2027年1月からつみたて投資枠の年齢要件がなくなると案内されています。0〜17歳も口座を開けるようになります。

    小テスト

    今年のNISAの年間投資枠を、使い残しました。その枠は、どうなる?

    • A:来年の枠に上乗せされる
    • B:来年に繰り越せない
    • C:自動で貯金口座に移る

    答えはBです。使い残した年間投資枠は、翌年に繰り越せません。だから、残りを「確認する」だけで十分な宿題になります。

    今日の宿題

    証券会社のアプリかサイトで、NISAの「今年の投資枠の残り」を見てみます。口座がまだの人は、金融庁のNISA特設サイト(https://www.fsa.go.jp/policy/nisa2/about/index.html)で、年間投資枠の数字を読むだけで合格です。

    校長のひとこと

    一夜漬けの教室で、いちばん先に寝ていたシーラカンス校長が、むくりと起き上がりました。「……わしは4億年、年末に駆け込んだことがない」また寝ました。

    放課後・購買部

    購買部のマネッコ先輩「へい、らっしゃい!今日のパンは焼き上がり待ちでやんす。準備中ですので、もうしばしお待ちを」

    教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。

    次回予告

    次は、積ん読科の教室へ。年末の大掃除で、本の山から読んでいない本が出てくる予感。三岡は、扉の前で深く息を吸いました。

    出典と確認日

    確認日:2026年10月23日

    この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
  • 新NISAのつみたて投資枠と成長投資枠の違いを、購買部の自販機で理解する

    朝のホームルーム

    給料日の翌日。三岡新入生が、購買部の前で固まっています。手には、会社の先輩に渡されたメモ。「新NISA、つみたて、成長、よくわからない」と書いてあります。

    「先輩が、まず積み立てからって言うんです。つみたて投資枠と成長投資枠の違いも分からなくて……。ひぇっ、それ、月いくらからですか?」

    村野教頭(エレファントノーズ)が出席をとります。「三岡くん、出席。メモの字が震えていますね」

    たとえば毎月1万円の積み立てなら、1年で12万円。つみたて投資枠の年間120万円の、10分の1です。枠は、まだ9割あいています。

    授業:NISAの2つの枠を、自販機で覚える

    教頭が、購買部の前に2台の自販機の絵を貼りました。

    1台目は「つみたて自販機」。毎月コインを入れると、金融庁の基準を通った定番ドリンクだけが出てきます。2台目は「成長コーナー」。ドリンクもおにぎりもお弁当もそろう、まとめ買い売り場です。

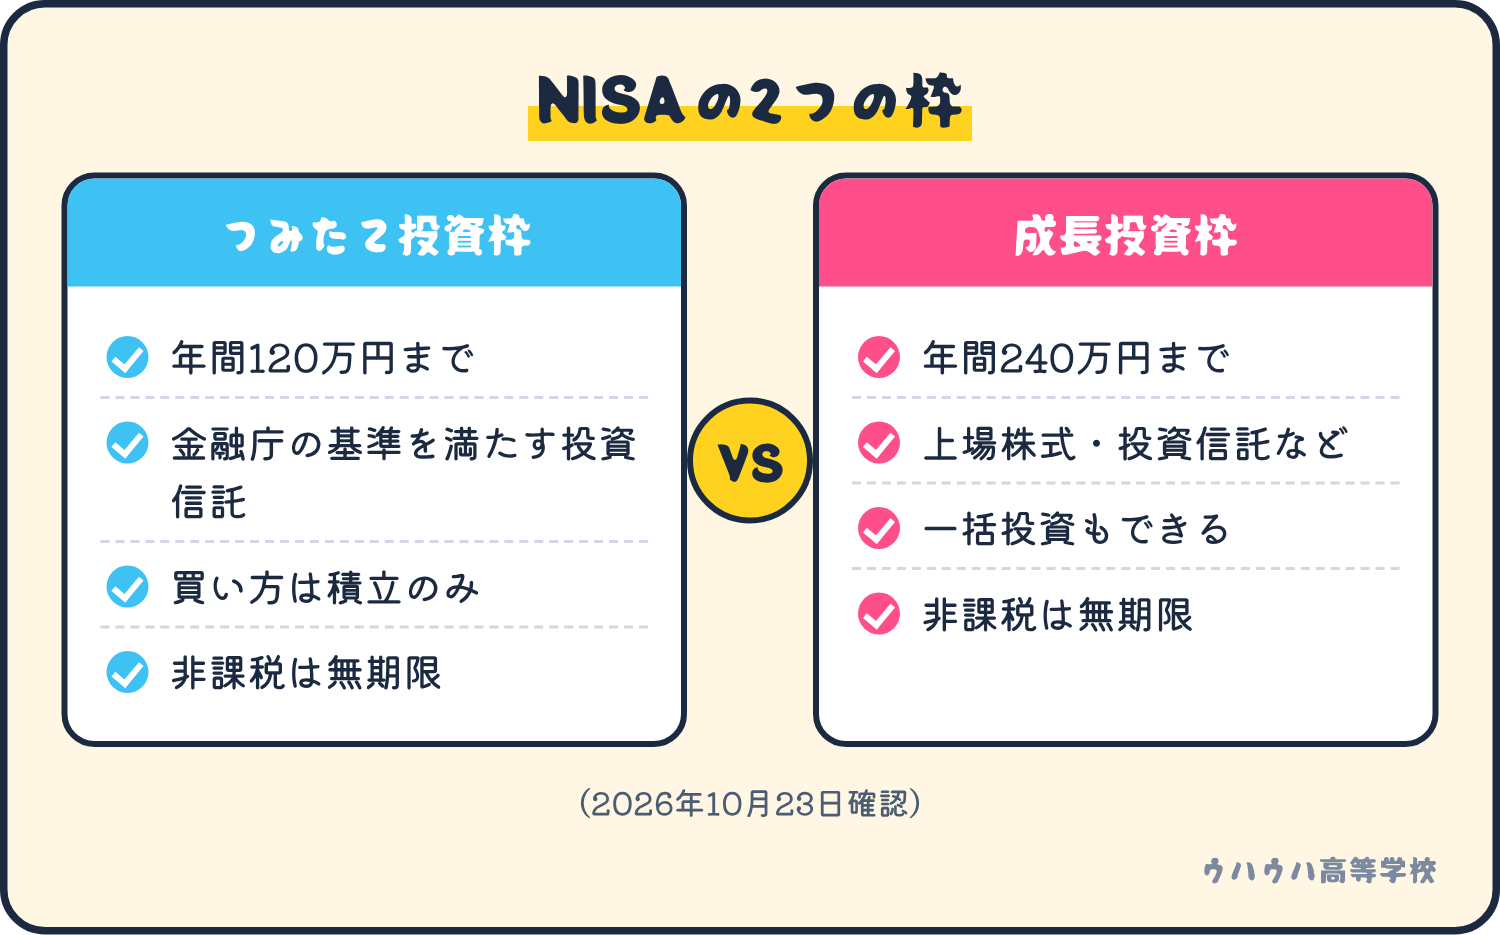
    NISA(運用で得た利益に税金がかからない国の制度)は、この2つの売り場でできています。違いは3つ。まず全体を、下の図で見てください。

    つみたて投資枠は年間120万円まで、金融庁の基準を満たす投資信託を積立で買う。成長投資枠は年間240万円まで、上場株式や投資信託などが対象。

    違い1:1年に入れられる額

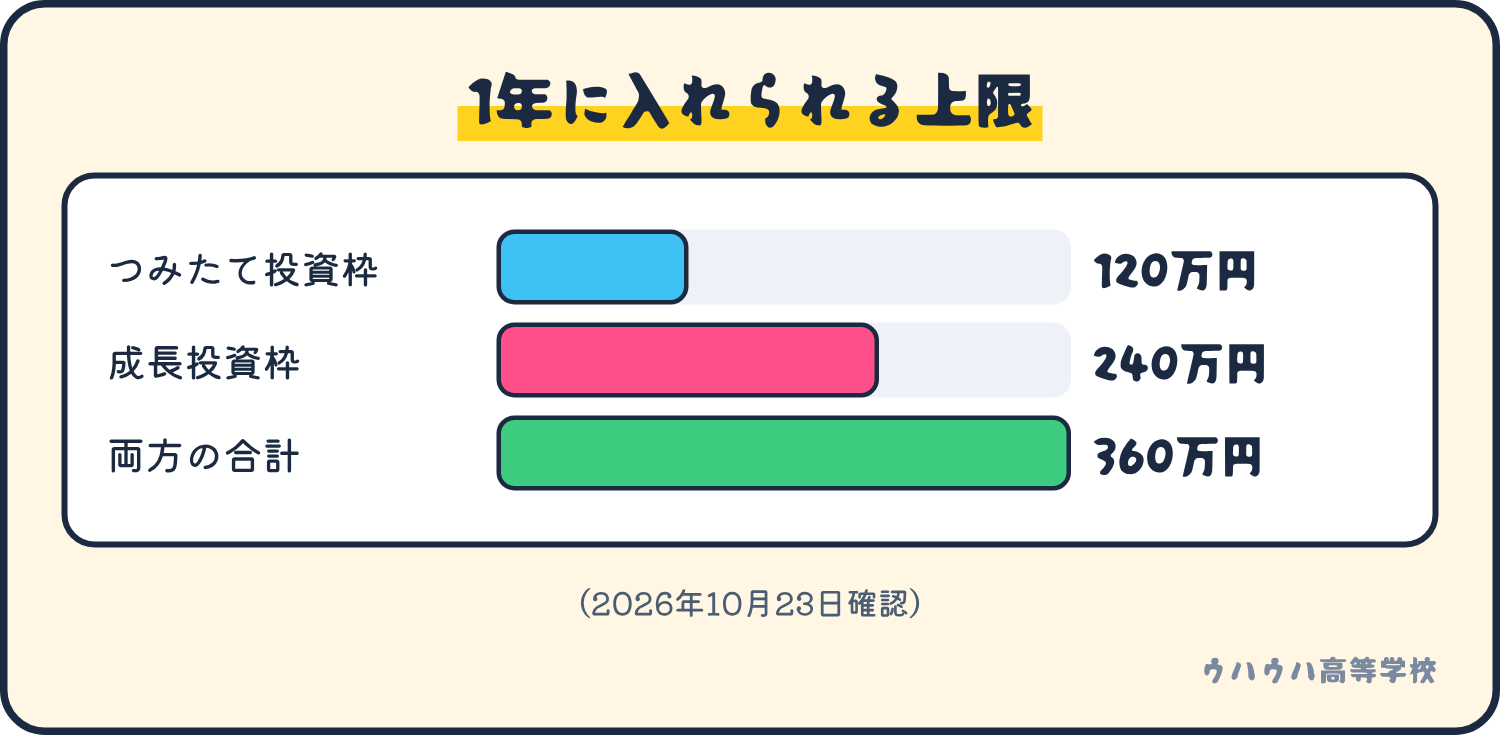
    つみたて投資枠は年間120万円まで、成長投資枠は年間240万円まで。両方使うと、年間で最大360万円です(2026年10月23日確認)。

    年間投資枠の上限。つみたて投資枠120万円、成長投資枠240万円、両方で360万円。

    三岡「360万円!?そんなに入れられません」。ぷくっ(ふくらみ1回)。教頭「使い切る義務はありません。そして、使い残した枠は、翌年に繰り越せません」

    違い2:一生で使える総枠

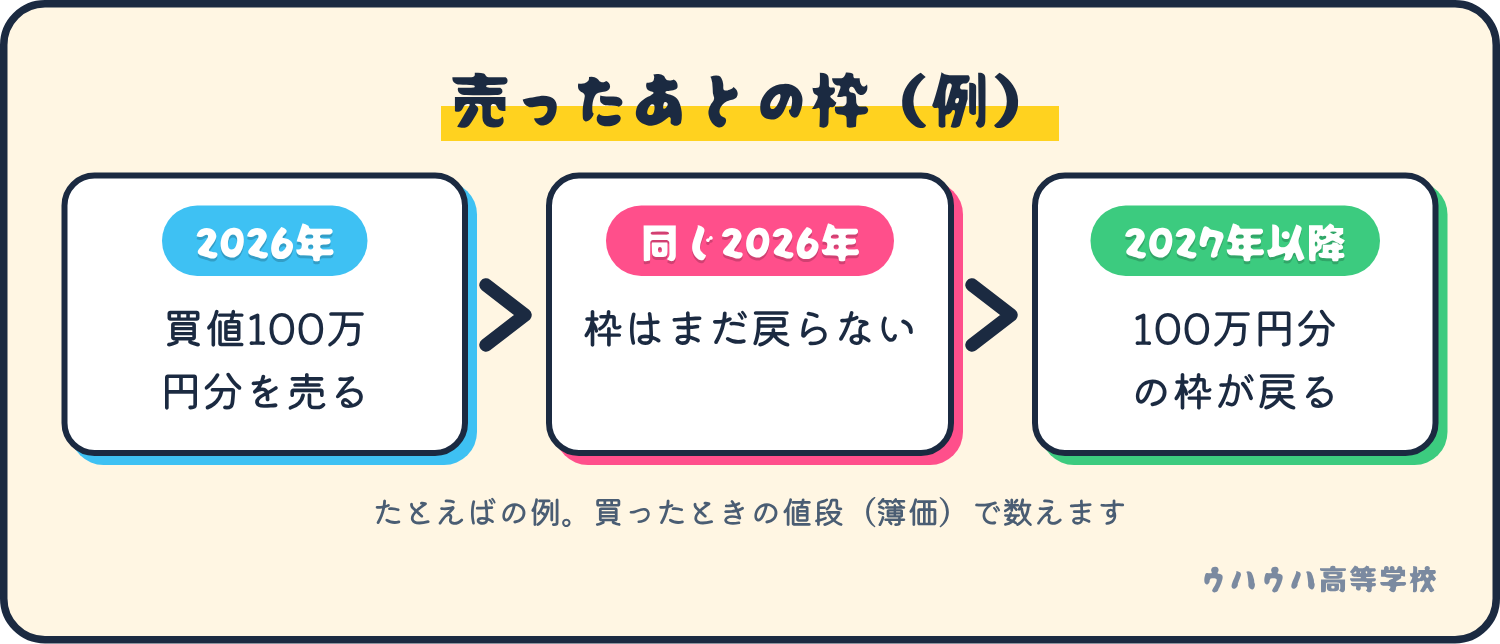
    非課税で持てる合計は、1,800万円までです。数え方は、買ったときの値段(簿価)です。そのうち成長投資枠は1,200万円まで。持てる期間は、どちらの枠も無期限です。

    売ったらどうなるか。売った商品の簿価の分だけ、翌年以降に枠が戻ります。同じ年のうちには戻りません。下の図の例で見てみましょう。

    たとえば買ったときの値段が100万円分の商品を2026年に売ると、同じ年は枠が戻らず、2027年以降に100万円分の枠が戻る。

    三岡「値上がりした分も、枠に戻るんですか?」。教頭「戻るのは、買ったときの値段ぶんだけです。売ったときの値段ではありません」

    違い3:買えるものと買い方

    つみたて投資枠で買えるのは、金融庁の基準を満たした投資信託(たくさんの人のお金をまとめて運用する商品)だけです。買い方は、積立(決まった日に決まった額を買う)に限られます。株は買えません。

    成長投資枠は、上場株式や投資信託などが対象です。ただし、信託期間が20年未満の投資信託や、毎月分配型の投資信託などは対象外です。

    つみたて投資枠で選ぶ投資信託の中身は、インデックスファンドの回で扱います。ここまでの違いは、別の解説記事でも詳しく書かれています。

    金融庁の資料をもとに、年間投資枠・総枠・対象商品の違いを制度面から整理した記事です。
    参考:つみたて投資枠と成長投資枠の違いを制度から整理

    注意が2つ

    三岡「先輩が、NISAなら損しないって言ってました」。教頭「NISAは、税金の仕組みです。値上がりの約束ではありません。うまい話のにおいは、だいたい分かります。だいたい」

    値下がりして元本割れすることもあります。NISA口座の損失は、ほかの口座の利益と合わせて税金を減らすこともできません。

    もう1つは来年の予定です。金融庁のサイトでは、2027年1月からつみたて投資枠の年齢要件がなくなると案内されています。0〜17歳も口座を開けるようになります(年間60万円、総枠600万円。成長投資枠は使えません)。制度は変わることがあるので、最新は公式サイトで確認してください。

    小テスト

    新NISAの2つの枠を両方使うと、1年に入れられる最大額はいくら?

    • A:120万円
    • B:240万円
    • C:360万円

    答えはCです。120万円と240万円を足して、360万円。1,800万円は、一生で使える総枠のほうでした。

    今日の宿題

    金融庁のNISA特設サイト(https://www.fsa.go.jp/policy/nisa2/about/index.html)を開いて、年間投資枠の数字を、今日の授業と見比べます。5分で終わります。

    校長のひとこと

    自販機の前で寝ていたシーラカンス校長が、コインの落ちる音で目を覚ましました。「……枠は、使い切るためにあるのではない。暮らしの残りで、ゆっくり使うのじゃ」また寝ました。

    放課後・購買部

    購買部のマネッコ先輩「へい、らっしゃい!今日のパンは入荷待ちでやんす。準備中ですので、いましばらくお待ちを」

    教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。

    次回予告

    次の授業は、積ん読科の教室です。ホズミ先生の机で、読みかけの本が三岡を待っています。

    出典と確認日

    確認日:2026年10月23日

    この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。
  • 投資って何から?ビビりフグの転校初日に学ぶ最初の3歩

    朝のホームルーム

    キーンコーンカーンコーン。ウハウハ高等学校2年B組に、転校生がやってきました。アベニーパファー(世界最小級のフグ)の三岡新入生です。ぶかぶかのブレザーに、握りしめた通帳。

    「あの、投資って、何から始めればいいんですか。ひぇっ、それ、月いくらからですか?」

    教壇の村野教頭(エレファントノーズ)が、出席簿をぱたんと閉じました。「出席番号1番、三岡くん。今日の授業は『最初の3歩』です」

    たとえば、毎月ランチ1回ぶんの1,000円。そこから始められる会社もあります。3歩だけ、一緒に歩いてみましょう。

    授業:最初の3歩

    黒板に大きく「3」と書いて、教頭が振り向きました。あごの先の長い突起(鼻のように見えます)で、指し棒をくるりと回します。

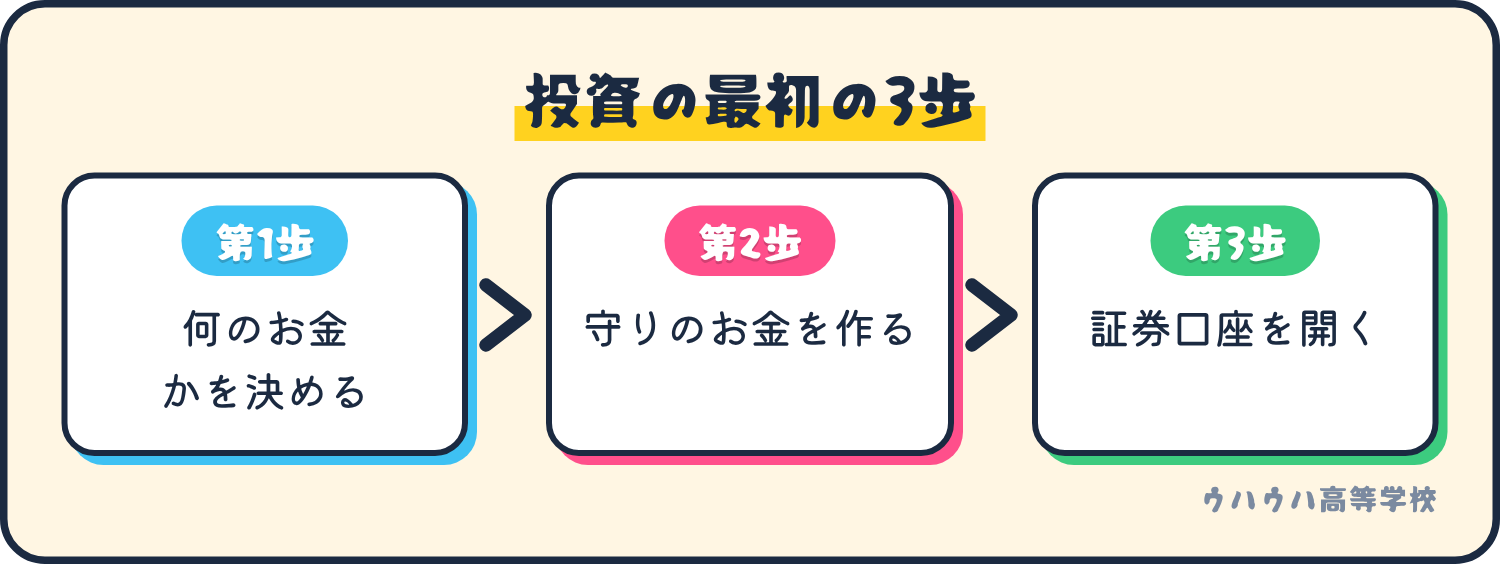
    今日の道のりは、下の図のとおりです。目的を決める。守りのお金を作る。証券口座を開く。この順番です。

    投資の最初の3歩。第1歩は何のお金かを決める、第2歩は守りのお金を作る、第3歩は証券口座を開く。

    第1歩:何のお金かを決める

    「5年後の引っ越し」「結婚」「老後」。使う時期が決まると、選べるものがしぼれます。近いうちに使うお金は、値動きのあるものに向きません(一般的な考え方です)。

    三岡「とにかく増やしたい、じゃだめですか」。教頭「だめではありません。ただ、目的がぼんやりしていると、うまい話に引っぱられます。うまい話のにおいは、だいたい分かります。だいたい」

    第2歩:守りのお金を先に作る

    病気や失業のときに使うお金を、生活防衛資金(暮らしを守るための貯え)と呼びます。プールで言えば浮き輪です。先にふくらませてから、泳ぎに行きます。

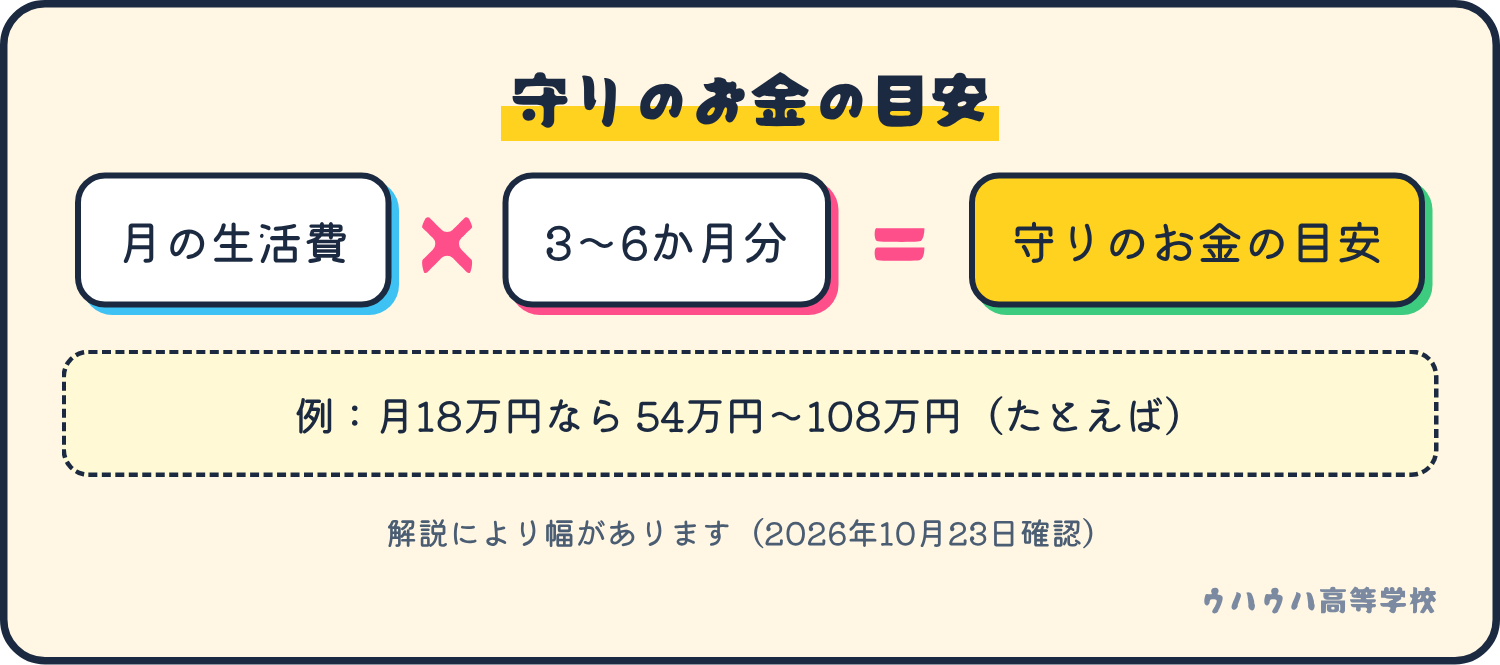
    目安は、解説によって幅があります。証券会社の解説には、生活費の3か月〜1年分とするものがあります。会社員なら6か月分程度、とするものもあります(2026年10月23日確認)。この学校では、まず3か月分、できれば半年分を目標にします。

    下の図のように、月の生活費がたとえば18万円なら、3か月分で54万円、6か月分で108万円です。

    守りのお金の目安は、月の生活費に3〜6か月分をかけた額。たとえば月18万円なら54万円から108万円。

    三岡「……うちの貯金、2か月分しかありません」。ぷくっ(ふくらみ1回)。教頭「では、第2歩の途中ですね。投資は、そのあとで間に合います」

    守りのお金をどこに置くかは、別の解説記事でも詳しく書かれています。

    預貯金・保険・投資は役割が違います。使う時期、元本の扱い、価格変動などのチェック項目を整理した記事です。
    参考:お金の置き場所を選ぶチェック項目(預貯金・保険・投資)

    第3歩:証券口座を開く

    投資を始めるには、証券会社に口座(お金と商品をしまう専用の財布)を開きます。選ぶときに見るのは、下の3つです。

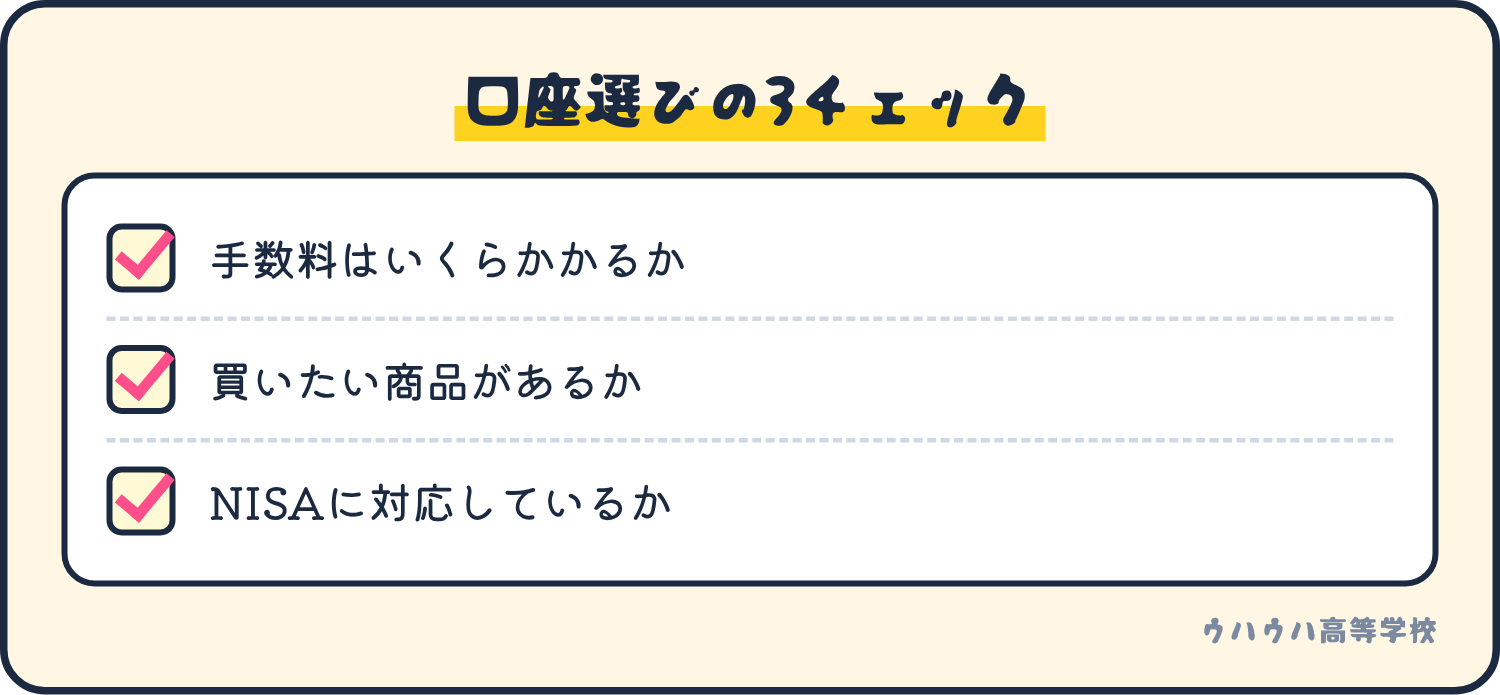
    証券口座を選ぶときの3つの見方。手数料、買いたい商品があるか、NISAに対応しているか。

    三岡「口座を開くだけで、お金がかかるんじゃ……」。ぷくっ(ふくらみ2回)。

    教頭「口座の開設費用も管理料も無料、と案内している会社があります。毎月100円から積み立てられる会社もあります。条件は会社ごとに違うので、公式サイトで先に読んでください(2026年10月23日確認)」

    NISA(運用で得た利益に税金がかからない国の制度)は、次の回で詳しく扱います。口座を開く前の準備の全体像は、別の解説記事でも詳しく書かれています。

    手取りを調べて固定費と変動費を分け、お金を3つに分けて緊急用の資金も考える。運用前の7つの手順をまとめた記事です。
    参考:資産運用を始める前の準備の手順を整理

    小テスト

    三岡の貯金は、生活費の2か月分です。投資を始める前に、まずやることはどれ?

    • A:全額を投資して、一気に取り戻す
    • B:守りのお金を、数か月分まで積み増す
    • C:友だちが「いいよ」と言った商品を買う

    答えはBです。守りのお金が先、という順番でした。AとCは、三岡が3回ふくらむ選択肢です。

    今日の宿題

    スマホのメモ帳を開き、先月の支出を3つに分けて書きます。「毎月決まって出るお金(家賃・通信費など)」「ときどき出るお金」「楽しみのお金」。1行ずつで、5分で終わります。

    校長のひとこと

    授業のあいだずっと寝ていたシーラカンス校長(4億歳)が、ぱちりと目を開けました。「……泳ぎ方は、あとで覚えられる。浮き輪は、先じゃ」また寝ました。

    放課後・購買部

    購買部のマネッコ先輩「へい、らっしゃい!今日のパンは仕入れ中でやんす。準備中ですので、少々お待ちを」

    教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。

    次回予告

    三岡が次に向かうのは、積ん読科の教室です。扉の向こうでは、本の山がそろそろ崩れます。

    出典と確認日

    確認日:2026年10月23日

    この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。