朝のホームルーム
放課後の進路相談室。三岡新入生が、進路希望調査票を持って座っています。第一志望:iDeCo。第二志望:NISA。第三志望:ごはん。
「iDeCoとNISA、どっちが先なんですか。ひぇっ、それ、月いくらからですか?……の前に、まず順番が知りたくて」
村野教頭(エレファントノーズ)が出席をとり、調査票を受け取りました。「三岡くん、出席。今日は『どっちが得か』は言いません。比べ方を教えます」
たとえば、iDeCoは月5,000円から始められる仕組みです。ランチ5回ぶんの額で、将来のお金の置き場所が1つ増えます。
授業:進路相談(比べる視点は4つ)
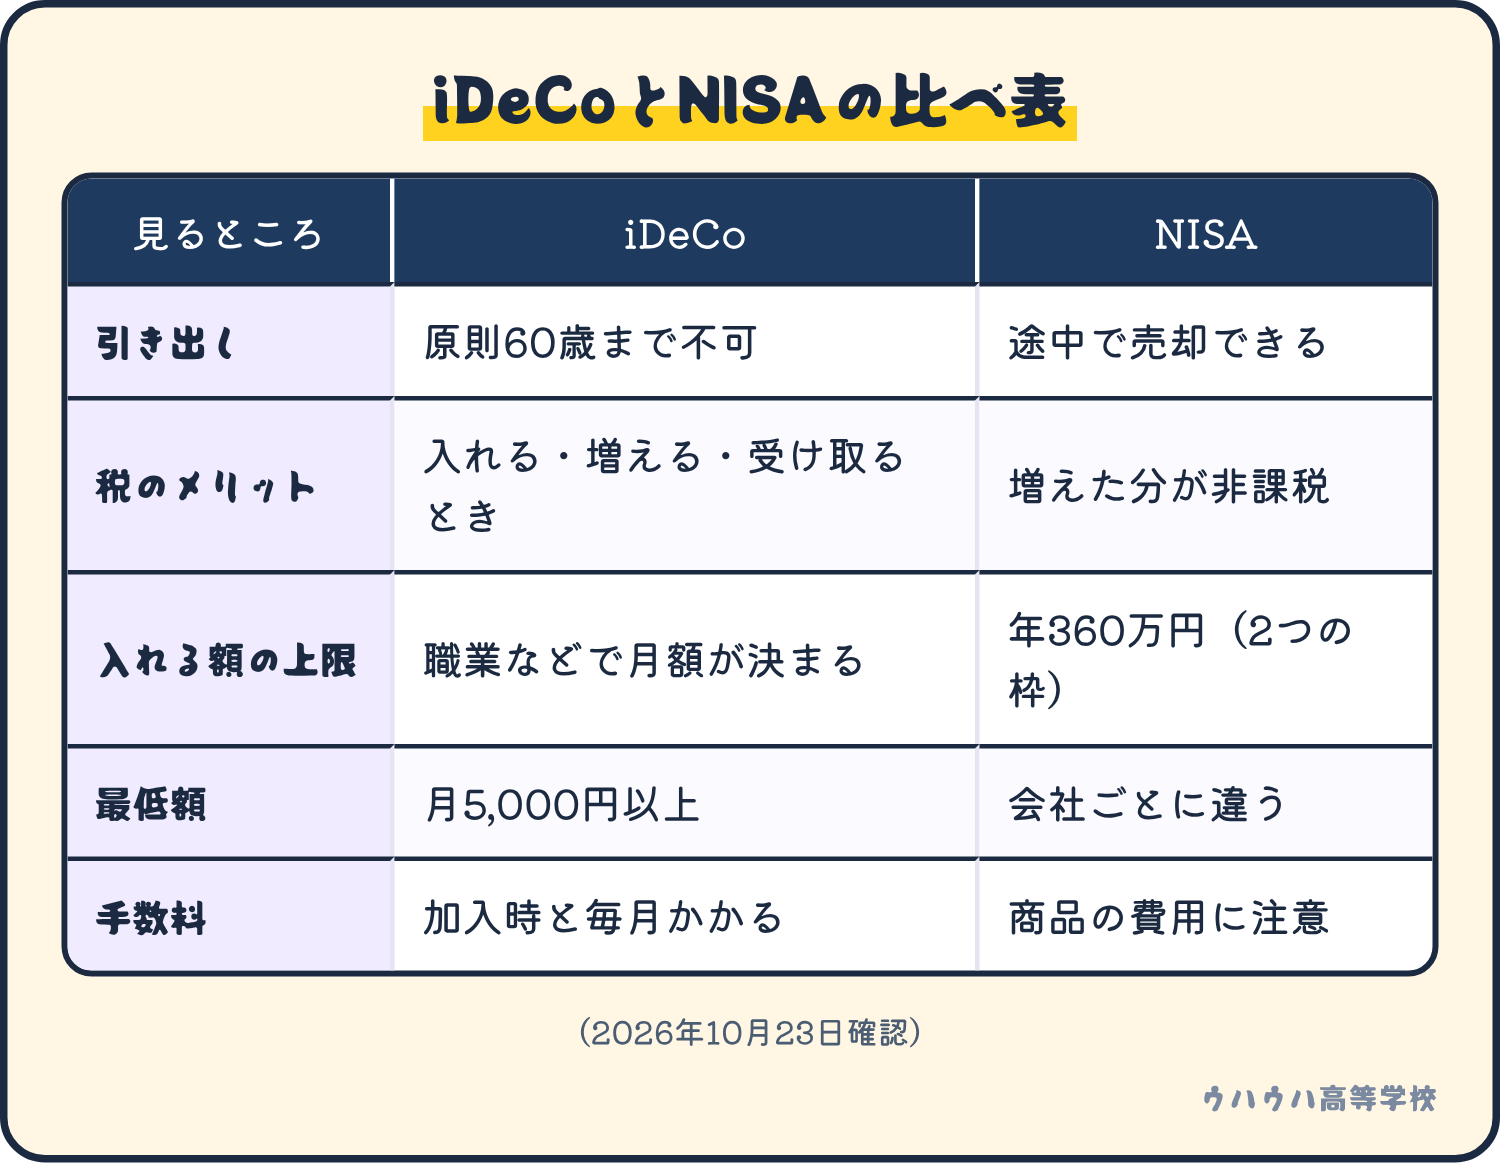
教頭が、ホワイトボードに「iDeCo」「NISA」と書いて、真ん中に線を引きました。比べる視点は4つ。まず全体を、下の図で見てください。
視点1:いつ使うお金か
iDeCo(個人型確定拠出年金。自分で積み立てる、老後のための年金制度)は、原則60歳になるまで引き出せません。NISAは、途中で売却できます。
三岡「60歳まで……遠い。遠すぎて、まだ想像がつきません」。ぷくっ(ふくらみ1回)。教頭「その『遠さ』が、iDeCoの大事な特徴です」
受け取り開始は、加入期間が10年以上なら60歳から。期間が短いと、遅くなります。
数年以内に使うかもしれないお金は、売却できるNISAと相性がよい。60歳まで使わないお金は、iDeCoと相性がよい。これが、一般的な考え方です。
視点2:税のメリットの形
iDeCoの税のメリットは、3か所にあります。入れるとき、掛金が全額、所得から差し引かれます。増えたとき、運用益は非課税です。受け取るとき、一時金なら退職所得控除、年金なら公的年金等控除の対象になります。
NISAは、運用で増えた分(配当や売却益)に税金がかからない制度です。
どちらが得かは、収入や税金、運用の結果で変わるので、断定できません。税金の判断は、税理士さんや国税庁の公式サイトで確認してください。
三岡「ネットで『この商品を選べば、iDeCoで一番ふえる』というランキングを見ました」。教頭「商品を言い当てる話ほど、においます。うまい話のにおいは、だいたい分かります。だいたい」
視点3:手数料
iDeCoには、加入するときと、掛金を納めるたびに、手数料がかかります。さらに、口座を管理する金融機関ごとの手数料もあります。金額は変わることがあるので、最新は公式サイトで確認してください。
三岡「手数料が、何種類もあるんですね」。ぷくっ(ふくらみ2回)。
NISAは、買う投資信託の信託報酬など、商品の費用に注意が必要です。信託報酬は、インデックスファンドの回で扱いました。
視点4:入れられる上限
iDeCoの掛金には月額の上限があり、職業や勤め先の企業年金で変わります。2026年10月23日時点では、企業年金のない会社員が月2.3万円、自営業の人が月6.8万円などです。
この上限は、2026年12月から変わる予定です。厚生労働省の案内では、施行は2026年12月1日。会社員など第2号加入者は月6.2万円(企業年金などがある人は、それらと合わせて6.2万円)。自営業など第1号加入者は月7.5万円です。
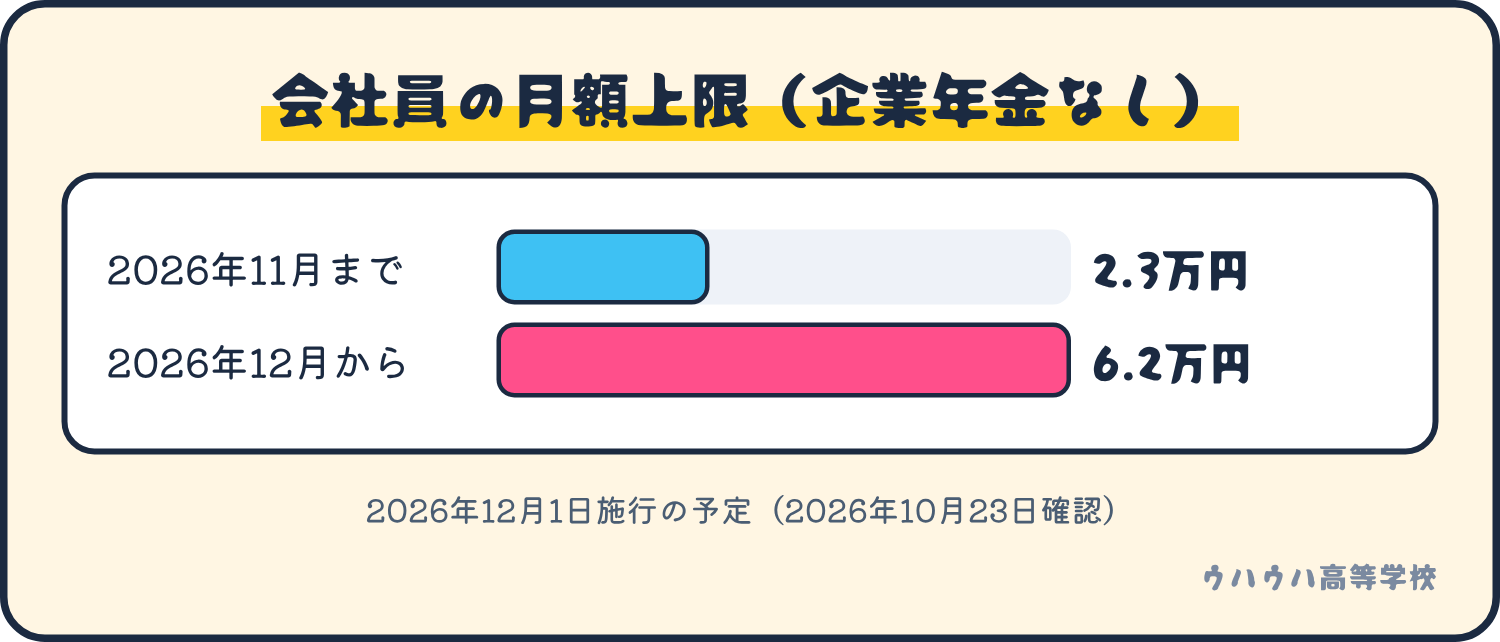
勤め先に企業年金があるかで、iDeCoの上限が変わります。この点は、別の解説記事でも詳しく書かれています。
企業年金のない中小企業が従業員のiDeCoに掛金を上乗せできる「iDeCo+」の仕組みと、2026年12月分からの上限をまとめた記事です。
参考:iDeCo+(イデコプラス)とは?従業員のiDeCoに会社が上乗せ。2026年12月から合計6万2,000円まで
NISAの上限は、年間でつみたて投資枠120万円、成長投資枠240万円(合計360万円)です。枠の中身は、別の解説記事でも詳しく書かれています。
つみたて投資枠と成長投資枠の違いを、金融庁の資料をもとに年間投資枠や対象商品などの制度面から整理した記事です。
参考:つみたて投資枠と成長投資枠の違いを制度から整理
で、どっちが先?
教頭「順番に、正解は1つではありません。4つの質問に答えると、自分の順番が見えてきます」
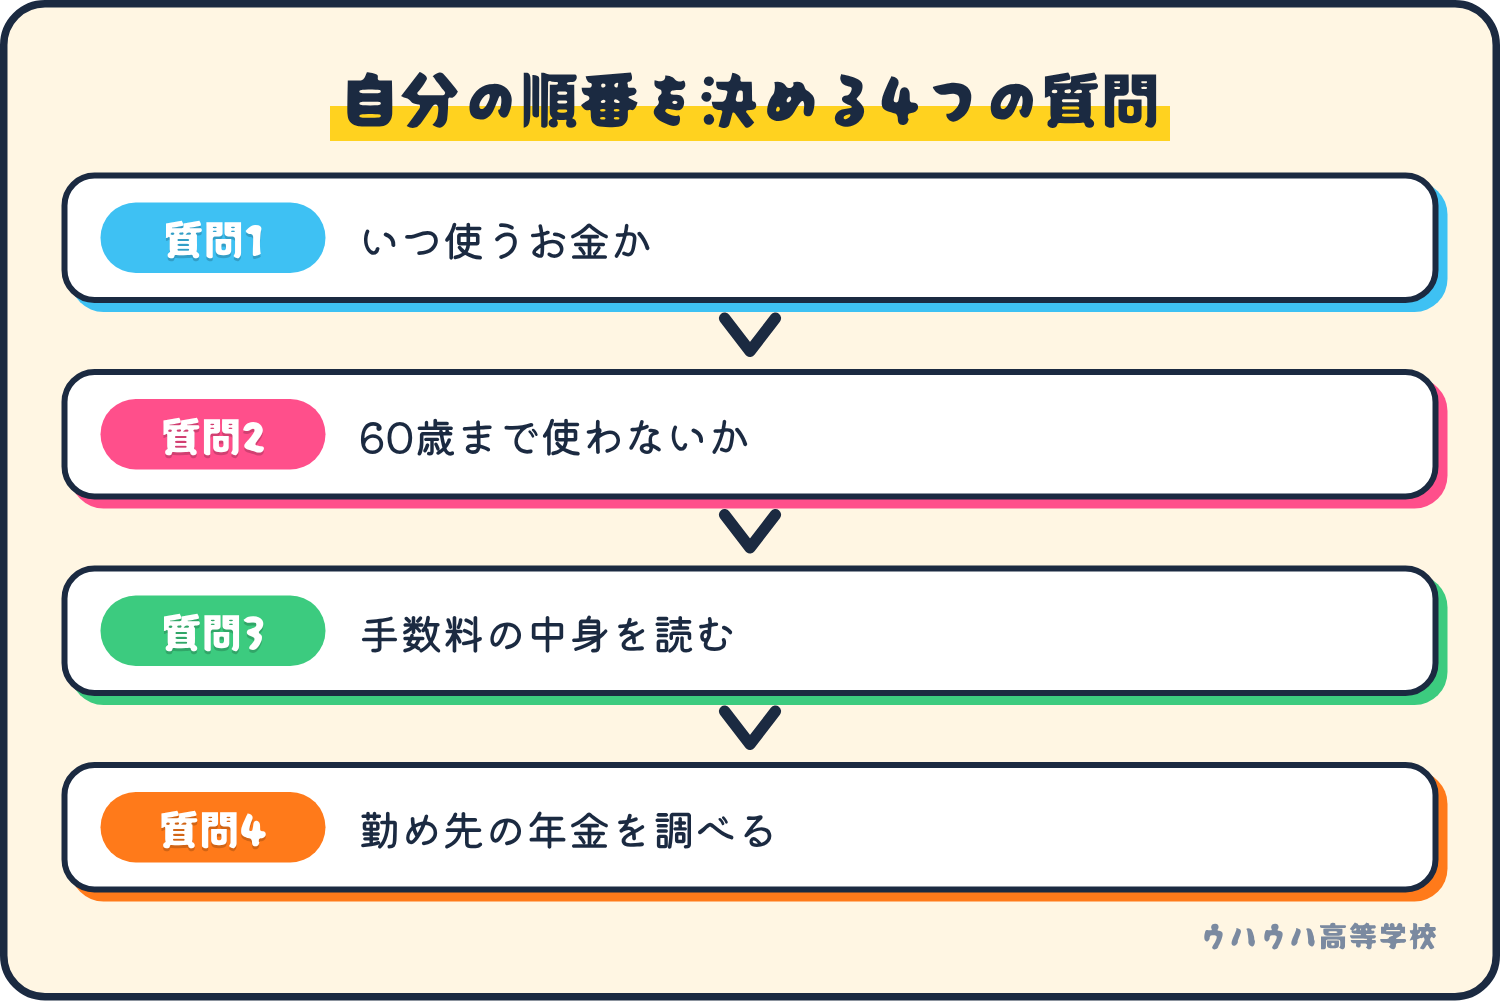
どちらも、元本割れ(払ったお金より減ること)のおそれがある点は同じです。NISAの枠は、2回目の授業で扱いました。
小テスト
iDeCoについて、合っているのはどれ?
- A:いつでも自由に引き出せる
- B:原則、60歳になるまで引き出せない
- C:掛金は所得控除の対象にならない
答えはBです。引き出しの自由度は、NISAとの大きな違いでした。掛金は全額が所得控除の対象です。
今日の宿題
勤め先に「企業年金」や「企業型DC」があるかを、調べます。社内ポータルや就業規則を見るか、総務の人に聞きます。iDeCoの上限が決まる大事な情報で、5分でできます。
校長のひとこと
進路相談室の窓際で寝ていたシーラカンス校長が、うっすら目を開けました。「……道は二本あっても、歩く速さと、行き先の時期がちがうのじゃ」また寝ました。
放課後・購買部
購買部のマネッコ先輩「へい、らっしゃい!今日のパンは進路相談中でやんす。準備中ですので、結果が出るまでお待ちを」
教頭の補習(希望者だけ) もっと突っ込んで知りたい人へ。ウハウハ高等学校には、月額1,000円の有料オンラインコミュニティがあります。最新情報の配信、チャットでの質問、会員同士の交流ができます。入りたい人だけ、入学案内をのぞいてください。コラムは、これからもずっと無料で読めます。
次回予告
進路は決まらなくても、時間割は決まっています。次は積ん読科の教室です。本の山の高さだけは、もう決まっています。
出典と確認日
- iDeCo公式サイト(国民年金基金連合会)加入をお考えの方へ https://www.ideco-koushiki.jp/start/
- 厚生労働省 2025年の制度改正(確定拠出年金) https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html
- 厚生労働省の資料(iDeCoの手数料の一覧) https://www.mhlw.go.jp/content/12500000/000987623.pdf
- 金融庁『NISAを利用する皆さまへ』 https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf
- 金融庁 NISA特設ウェブサイト(制度の概要) https://www.fsa.go.jp/policy/nisa2/about/index.html
- 日本証券業協会『2024年以降のNISAに関するQ&A』(2026年9月版) https://www.jsda.or.jp/shijyo/seido/tax/files/202609_nisa_qa.pdf
確認日:2026年10月23日
この記事は学習用の情報で、投資の勧誘や助言ではありません。投資の判断はご自身でお願いします。先生や生徒の名前はフィクションで、実在の企業・団体・人物とは関係ありません。